信用情報とは?ブラックリストの意味や登録期間、開示方法をわかりやすく解説
yk287rav4
破産リーマン
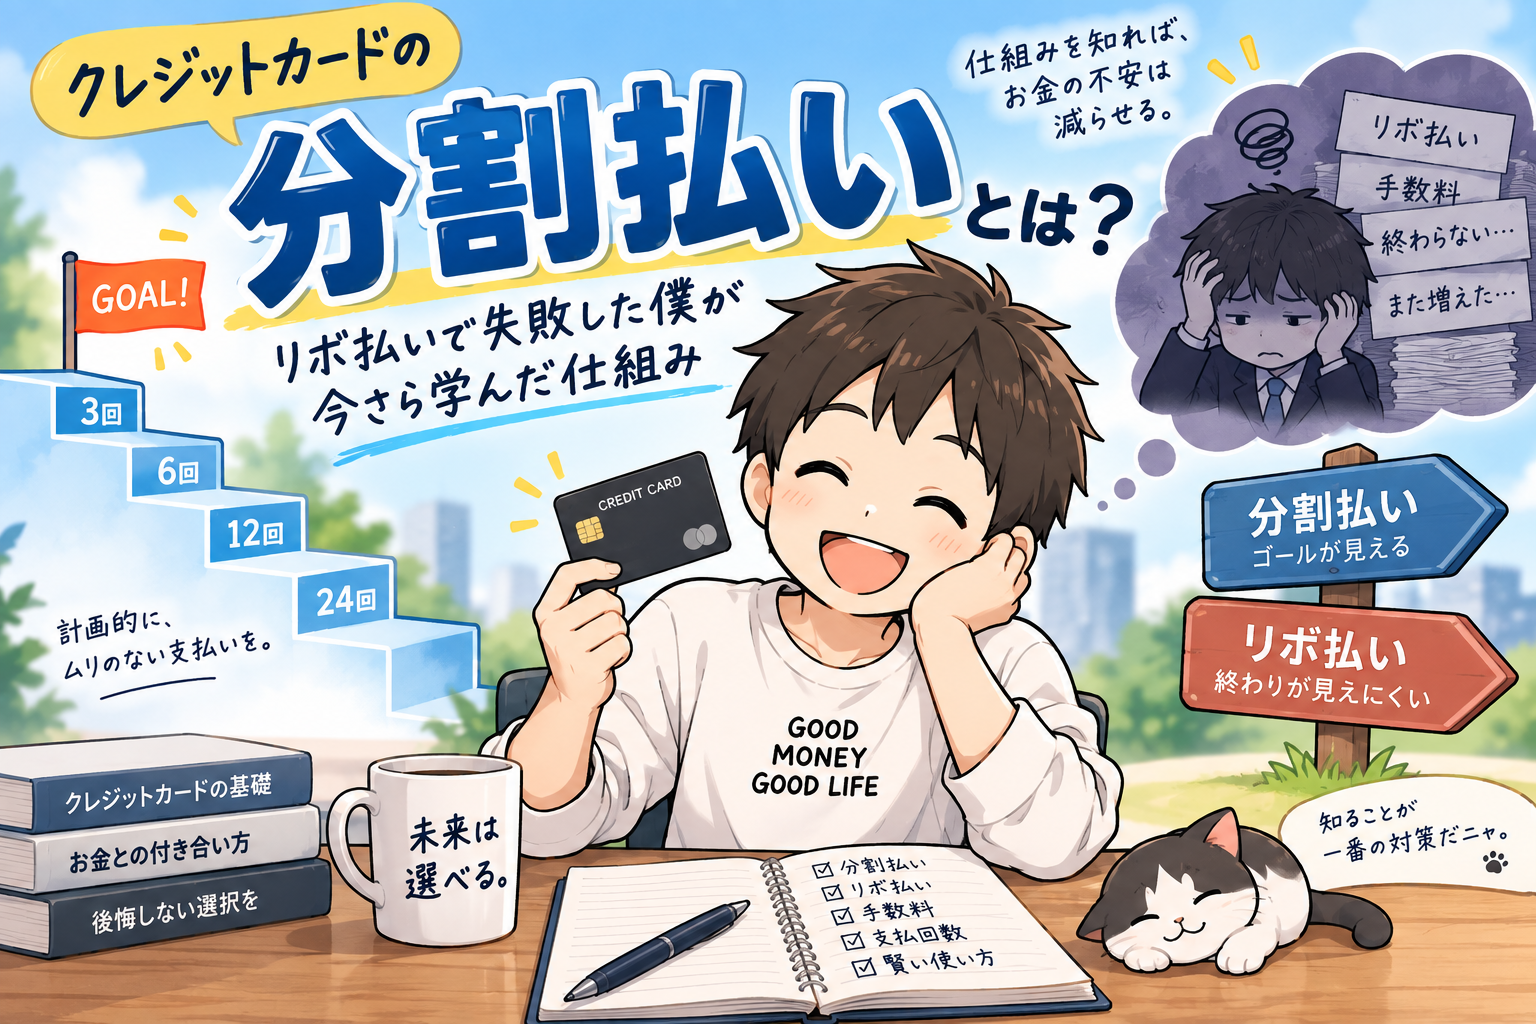
クレジットカードで買い物をすると、
「お支払い回数はどうされますか?」
と聞かれることがあります。
普段から一括払いを利用していると、何となく「一括で」と答えてしまう人もいるのではないでしょうか。
クレジットカードには、一括払いだけでなく「分割払い」という支払方法があります。
高額な買い物など、一度に支払うと負担が大きい場合に、支払回数を決めて複数回に分けて支払える方法です。
一方で、分割払いには手数料が発生する場合があり、支払回数によって月々の支払額や支払総額も変わります。
この記事では、クレジットカードの分割払いについて、できる限り正確な情報をお伝えするため、公式・一次情報を確認しながらAI(ChatGPT)を活用して構成・執筆しています。
一方で、僕が実際に経験したことや、当時感じていたことまでAIに作ってもらうつもりはありません。
制度や仕組みを調べて説明するのはAI。
実際に経験したことを語るのは破産リーマン。
AIには調べればわかることを。
僕は、実際に経験した人間にしか書けないことを。
そんな役割分担で、この記事を作っています。
クレジットカードの分割払いとは、買い物をした代金について支払回数を決め、複数回に分けて支払う方法です。
例えば、12万円の商品を3回払いにした場合、
「12万円の支払いを、3回に分けて支払う」
というように、その買い物ごとに支払回数を決めます。
利用できる回数や条件は、クレジットカード会社や利用する店舗などによって異なります。
また、分割払いでは利用金額や支払回数などに応じて手数料が発生する場合があります。
そのため、「12万円の商品を3回払いにしたから、4万円×3回で終わり」とは限りません。
実際には、商品代金に分割払いの手数料を加えた金額を支払うことになります。
利用する際には、支払回数だけではなく、月々の支払額・手数料・支払総額まで確認することが大切です。
分割払いでは、支払回数を増やすほど1回あたりの支払額を小さくできます。
例えば12万円の買い物なら、手数料を考えず単純に商品代金だけを分けると、次のようになります。
ただし、実際の分割払いでは手数料が加わるため、この金額をそのまま支払うわけではありません。
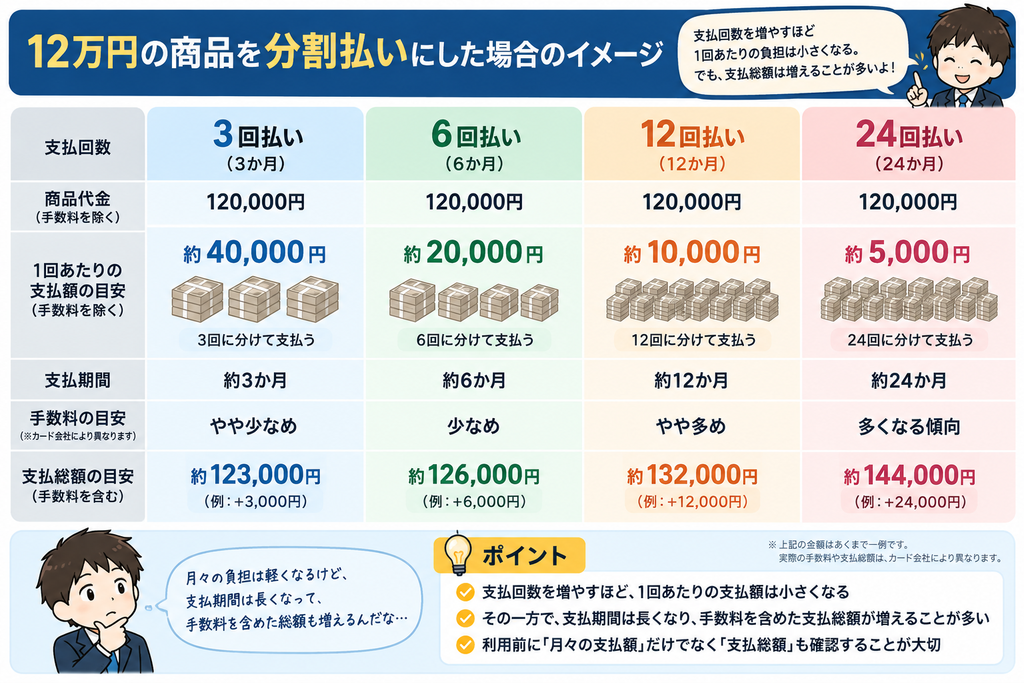
支払回数を増やせば月々の負担を小さくできる一方で、支払期間は長くなり、手数料を含めた支払総額も増える場合があります。
「支払回数が多いほどお得」なのではなく、月々の負担と支払総額の両方を見る必要があります。
ここで知っておきたいのが「2回払い」です。
日本クレジット協会では、2回払いについて手数料のかからない支払方法として案内しています。
一方、一般的な3回以上の分割払いでは、支払回数などに応じて手数料が発生します。
ただし、利用できる支払回数や支払方法は、クレジットカード会社や利用する店舗によって異なります。
自分のカードで何回払いを選べるのか、その場合の手数料はいくらなのかは、利用するカード会社の案内を確認してください。
分割払いを考えるとき、どうしても目に入りやすいのが、「月々いくら払えばいいのか」という金額です。
支払回数を増やせば、1回あたりの支払額を小さくできます。
しかし、それだけを見て支払回数を決めるのは注意が必要です。
支払回数を増やすということは、それだけ長い期間、将来の収入から支払いを続けるということでもあります。
「月々いくらなら払えるか」だけではなく、「何回払いなのか」「いつまで支払うのか」「最終的にいくら支払うのか」まで確認しておくことが大切です。
分割払いの大きな特徴は、一度に支払う金額を抑えながら、支払いを終える時期をあらかじめ把握しやすいことです。
例えば、高額な家電やパソコンなどを購入するとします。
一括払いでは家計への負担が大きくなる場合でも、分割払いを利用することで複数回に支払いを分散できます。
また、利用時に支払回数を決めるため、「あと何回支払えば終わるのか」を把握しやすいのも特徴です。
ただし、月々の負担を小さくするために支払回数を増やせば、手数料を含めた支払総額が大きくなる場合があります。
月々の支払額だけを見るのではなく、最終的にいくら支払うことになるのかまで確認しましょう。
分割払いと混同されやすい支払方法に「リボ払い」があります。
どちらも、一度に全額を支払わず複数回に分けて支払える方法ですが、考え方には大きな違いがあります。
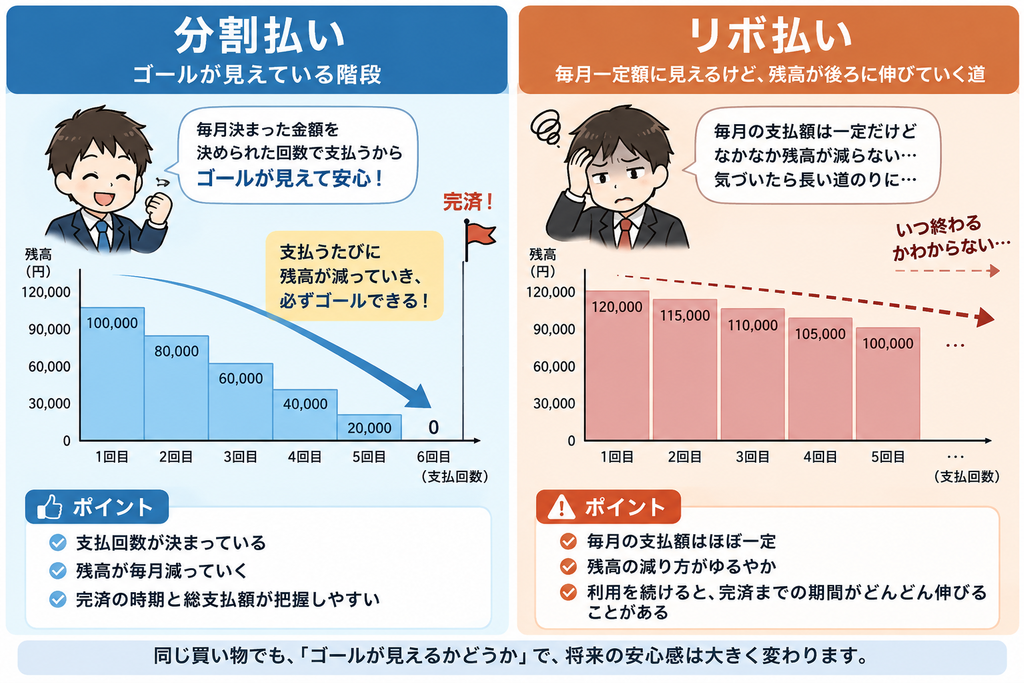
分割払いは「何回で支払うか」を決める方法。
リボ払いは、月々の支払額などを基準として支払っていく方法。
買い物ごとに支払回数を設定します。
支払回数が決まっているため、その買い物についていつ支払いが終わるのかを把握しやすいのが特徴です。
月々の支払額などを基準に支払っていきます。
新たに利用すると支払残高が増え、支払期間が延びたり、支払額が変化したりする場合があります。
僕自身、過去にリボ払いを利用し続け、残高を大きく膨らませた経験があります。
リボ払いの仕組みについては、こちらの記事で詳しく解説しています。
支払回数が決まっている分割払いを見ると、「リボ払いより管理しやすそう」と思うかもしれません。
しかし、分割払いにも注意点があります。
特に気をつけたいのが、複数の買い物で分割払いを利用する場合です。
このように利用を重ねれば、それぞれの支払いが同時に発生します。
一つひとつの月々の支払額が小さく見えても、それらが重なれば毎月の請求額は大きくなります。
「分割だから払える」ではなく、「すでに利用している分割払いを含めても払えるのか」まで考えることが大切です。
分割払いを利用するときに忘れてはいけないのが手数料です。
支払回数やカード会社などによって条件は異なりますが、一般に3回以上の分割払いでは手数料が発生します。
支払回数を増やせば月々の支払額を抑えられる一方、支払期間は長くなります。
「毎月いくらなら払えるか」だけではなく、「最終的にいくら支払うのか」も確認してから利用することが重要です。
利用できる支払回数や手数料率、支払総額などはカード会社によって異なります。
実際に利用する際は、自分が利用しているカード会社の案内を確認してください。
クレジットカード会社によっては、購入時に一括払いを選んだ利用分を、後から分割払いへ変更できるサービスがあります。
ただし、すべてのカードや利用分で変更できるとは限りません。
変更できる支払回数、申込期限、対象となる利用分、手数料などもカード会社によって異なります。
利用を検討する場合は、自分のカード会社が定める条件を確認しましょう。
分割払いには、支払回数が決まっているという特徴があります。
しかし、「分割払いなら安心」「リボ払いなら危険」と単純に分けられるものではありません。
どちらもクレジットカードを使った後払いであり、将来の自分が支払うお金です。
分割払いでも利用を重ねれば、毎月の支払額が大きくなる可能性があります。
リボ払いでも、残高や手数料、支払期間などを把握しないまま利用を重ねれば、大きな負担につながる可能性があります。
大切なのは、支払方法の名前だけで判断するのではなく、
を把握することです。
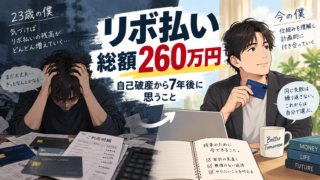
僕自身、23歳で自己破産を経験しています。
当時の僕は分割払いをほとんど利用せず、リボ払いを繰り返していました。
最初に約90万円。
その残高を銀行のフリーローンへ借り換えたあと、再びリボ払いを利用し、最終的には別のカードも含めて残高が約170万円まで膨らみました。
自己破産までに僕がリボ払いを利用した金額は、累計約260万円になります。
今振り返ると、
あの買い物で分割払いを選んでいたら?
と思うことがあります。
もちろん、分割払いを選んでいれば自己破産しなかったとは言い切れません。
当時の僕自身のお金の使い方にも、大きな問題があったからです。
それでも、当時の僕が知らなかった「別の選択肢」として、今では分割払いについても理解しておくべきだったと思っています。
僕が実際にリボ払いを繰り返し、自己破産するまでに何があったのかはこちらの記事にまとめています。
分割払いは、高額な買い物などを複数回に分けて支払える方法です。
支払回数をあらかじめ決めるため、支払いの終わりを把握しやすいという特徴もあります。
一方で、手数料が発生する場合があり、複数の分割払いを重ねれば毎月の支払額が大きくなる可能性もあります。
分割払いだから安心。
リボ払いだから危険。
僕は、今ではそう単純には考えていません。
どちらを利用する場合でも、内容を理解し、自分が支払える範囲を把握したうえで利用することが大切です。