北海道の住宅に太陽光パネルつけたら、実際どうなの?僕は新築注文住宅に太陽光パネル載せた
yk287rav4
破産リーマン
借金の返済が苦しくなったとき、「任意整理なら毎月の支払いを減らせるのでは?」と考える人もいると思います。
僕も自己破産する前に、弁護士と任意整理を検討しました。ところが試算した返済額は、当時の支払額より大きくなりました。
この記事では、任意整理の仕組みと手続きの流れ、向いているケースや注意点を整理します。僕がなぜ任意整理を選べなかったのかも、実体験の記事につなげて紹介します。
この記事では、任意整理の制度や仕組みについて、AIが一次情報を調べて説明しています。
一方で、僕が実際に経験したことや、当時感じていたことまでAIに作ってもらうつもりはありません。
制度や仕組みを調べて説明するのはAI。実際に経験したことを語るのは破産リーマン。
記事内に登場する僕自身の経験は、実際に経験したことをもとに書いています。
任意整理は、裁判所を通さず、借りた側と貸した側が返済条件を話し合う方法です。弁護士や認定司法書士に依頼し、借入先ごとに残高や返済方法を確認して交渉することが一般的です。
合意できれば、新しい返済計画に沿って支払っていきます。ただし、借入先には交渉に応じる義務も、希望する条件を受け入れる義務もありません。「任意整理をすれば必ず利息がゼロになる」「元金が大幅に減る」とは言えないのです。
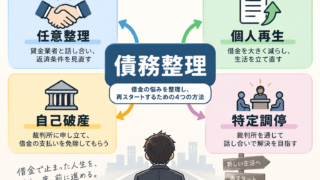
債務整理には、ほかに個人再生、自己破産、特定調停があります。それぞれの違いを先に知りたい方は、債務整理とは?4つの方法を比較をご覧ください。
中心になるのは、残った借金をいくら、どのくらいの期間で返すかという話し合いです。今後の利息や遅延損害金の扱い、分割回数も交渉の対象になり得ます。実際にどの条件で合意できるかは借入先や取引状況によって異なります。
ここで気をつけたいのは、「支払総額を抑えられること」と「毎月の返済が楽になること」は別だという点。利息の負担が減っても、元金を短い期間で返す計画になれば、月々の支払額が増える場合があります。
たとえば元金120万円を、利息を考えず36回で均等に返すなら、月約3万3,333円。これは交渉結果の予測ではなく、返済能力を考えるための単純な計算例です。別の借金や生活費もあるなら、この金額だけを見て「返せる」とは判断できません。
専門家に依頼して貸金業者へ受任通知が届くと、通常は本人への直接の連絡が止まります。ただし、それだけで借金が消えるわけではありません。また、通知後の支払いや口座の扱いを自分だけで判断せず、依頼先の指示を確認してください。
僕が弁護士へ依頼した後の生活は、自己破産手続き中、どんな生活になる?で詳しく書いています。
裁判所を通す自己破産や個人再生とは手続きが異なります。合意が成立すれば、返済方法を組み直せます。任意整理そのものによって、自己破産のような資格制限が生じることもありません。
任意整理は、借金を帳消しにする手続きではありません。収入から生活費や予備費を差し引いたあと、無理なく払い続けられる額があるかが重要です。希望どおりの条件で合意できないこともあります。
専門家へ依頼する場合は費用がかかります。着手金や報酬などの金額・支払時期は、契約前に確認しましょう。法テラスには、条件を満たす人向けの費用立替制度もあります。
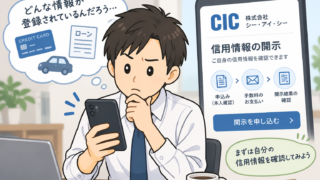
クレジットカードやローンの利用にも影響が出る可能性があります。一方、CICは「弁護士等へ債務整理を依頼した」というコメント自体は登録しないと説明しています。依頼した事実の登録と、契約・支払状況の登録を混同しないことが大切です。信用情報の基本は信用情報とは?で解説しています。
僕は自己破産の前、約120万円のリボ払いについて任意整理を検討しました。当時は月々のリボ払いだけでも苦しい状態。元金を約3年で返す案では月約3万3,000円となり、ほかの借金の返済も続けながら払う見通しが立ちませんでした。
えぇ、返済額なんとか抑えられないかと思ったのに・・・
短期間で返せるようになるとはいえ、間違いなくこれまでより生活圧迫するじゃん・・・
任意整理が悪い方法だったわけではありません。僕の収入、生活費、借金全体の額では、返済を続ける計画を作れなかったのです。検討したときの数字と気持ちは、こちらの体験記事に書いています。
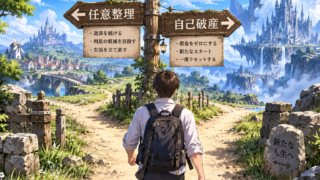
借金がいくらあるかだけでなく、毎月の生活費を払ったあとに、いくらなら継続して返せるかを確認してください。返済のためにまた借りる必要がある計画なら、ほかの方法も含めて相談するほうがよいと思います。
僕は任意整理を検討した結果、自己破産へ進みました。それぞれの方法がどう違うかは、債務整理の比較記事から確認できます。任意整理で合意できるか、どの方法が適切かは個々の事情で変わるため、迷ったときは弁護士や司法書士、法テラスなどに相談してください。