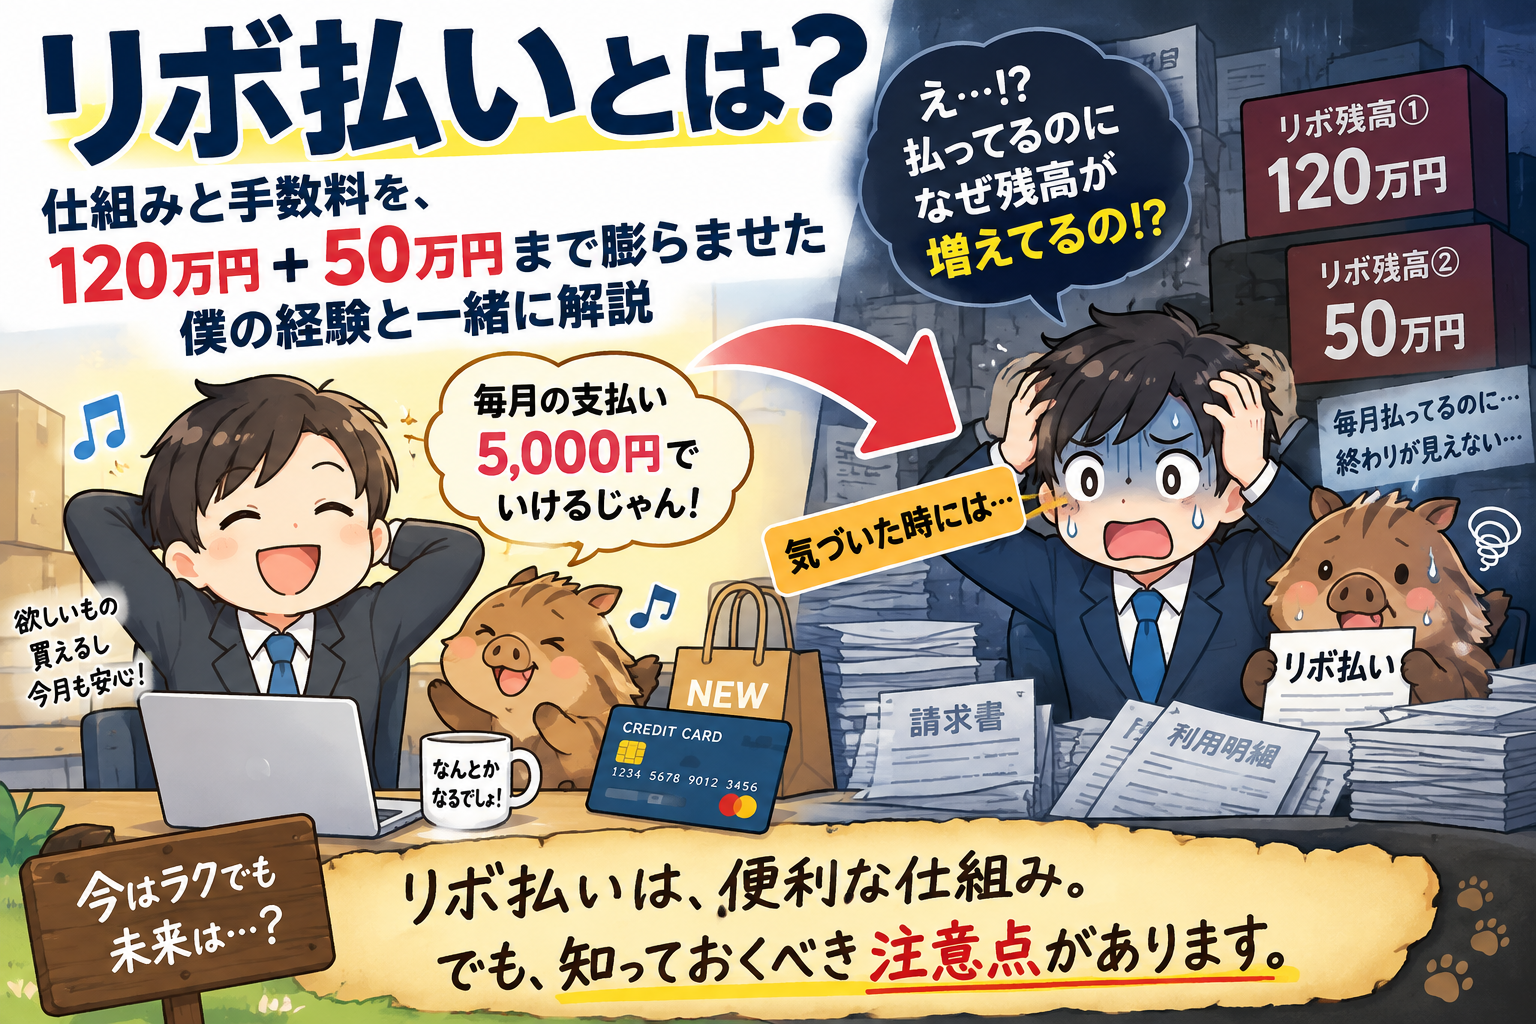
リボ払いとは?仕組みと手数料を、120万円+50万円まで膨らませた僕の経験と一緒に解説
yk287rav4
破産リーマン
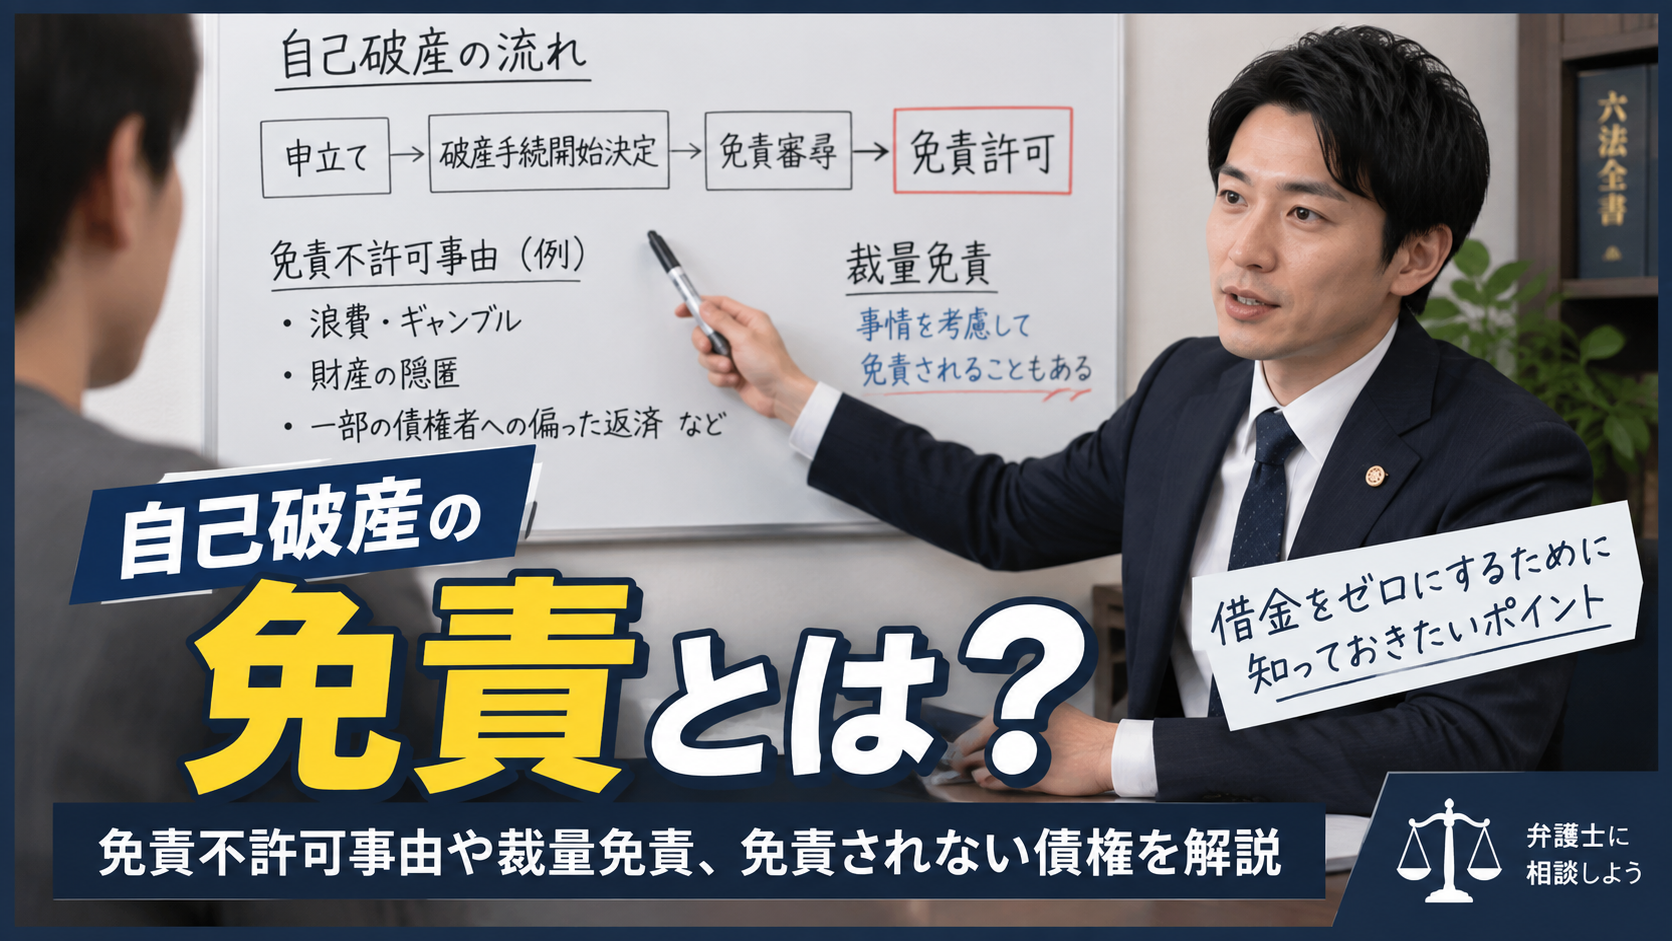
自己破産について調べていると、必ずと言っていいほど出てくるのが「免責」という言葉です。
自己破産をすれば借金がなくなる。
僕自身も自己破産を経験する前は、そんなイメージを持っていました。
しかし、正確には「自己破産を申し立てた=すべての借金の支払義務がなくなる」という単純な仕組みではありません。
自己破産で借金の支払責任から免れるために重要になるのが、裁判所による「免責許可」です。
また、免責には「免責不許可事由」があり、免責許可を受けても支払責任が残る「非免責債権」もあります。
この記事では、自己破産における免責とは何なのか、免責許可までの流れや免責不許可事由、裁量免責、免責されない債権について解説します。
免責の仕組みや免責不許可事由、非免責債権など、制度について調べればわかる部分はAIが公的情報をもとに整理しています。
実際に自己破産を申し立て、免責を受けたときの経験については、破産リーマン本人の実体験をもとに書いています。
AIには調べればわかることを。僕は、実際に経験した人間にしか書けないことを。
自己破産における免責とは、免責許可決定が確定することで、原則として破産手続による配当を除き、破産手続開始前に負った債務について法的な支払責任を免れる制度です。
簡単に言えば、自己破産によって借金の支払責任から免れるための非常に重要な手続です。
ただし、免責許可を受ければ、どのような債務でもすべて支払わなくてよくなるわけではありません。
税金など、免責許可を受けても支払責任が残る債権もあります。
自己破産を申し立てただけで、自動的にすべての借金の支払責任がなくなるわけではありません。
借金の支払責任から免れるためには、原則として裁判所から免責許可を受け、その決定が確定する必要があります。
「自己破産」と「免責」は同じ意味の言葉ではありません。
破産手続では、債務者の財産や債権者との関係などを整理し、一定の財産がある場合には換価して債権者への配当に充てます。
一方、免責は、破産した人を一定の債務について法的な支払責任から免れさせる制度です。
| 手続 | 主な役割 |
|---|---|
| 破産手続 | 財産や債権・債務関係などを整理する |
| 免責手続 | 一定の債務について法的な支払責任から免れるかを判断する |
個人の自己破産では、この2つをセットで考えることが多いため、「自己破産すると借金が免除される」という表現が一般的に使われています。
しかし制度を理解するうえでは、破産と免責は分けて考えると分かりやすくなります。
自己破産の具体的な進み方は、事件の内容や裁判所によって異なります。
大まかには、破産・免責の申立てを行い、裁判所が提出された資料や事情を確認し、破産手続と免責について判断していくことになります。
財産の状況などによっては、破産管財人が選任される管財事件になる場合もあります。
そのため、すべての人がまったく同じ流れ・期間になるわけではありません。
自己破産を申し立てれば、どのような場合でも必ず免責が許可されるわけではありません。
破産法では、免責を許可しない理由となり得る「免責不許可事由」が定められています。
代表的なものとして、次のような行為があります。
ほかにも免責不許可事由は定められており、実際に該当するかどうかは個別の事情によって判断されます。
浪費などは免責不許可事由になり得ます。
しかし、免責不許可事由があることと、最終的に免責が許可されないことは同じではありません。
事情によっては、裁判所の裁量によって免責が許可される場合があります。
免責不許可事由に該当する事情があったとしても、それだけで必ず免責不許可になるわけではありません。
破産に至った経緯やその他の事情を考慮し、裁判所が免責を許可することが相当だと判断した場合には、裁量によって免責が許可されることがあります。
これが一般に「裁量免責」と呼ばれるものです。
そのため、「浪費が原因だから自己破産できない」「ギャンブルによる借金があるから絶対に免責されない」といった形で、自分だけで結論を出すべきではありません。
免責不許可事由に該当する可能性がある場合には、事情を隠さず、弁護士などの専門家へ相談することが重要です。
免責許可決定が確定しても、すべての債務について支払責任を免れるわけではありません。
法律上、免責の効力が及ばない債権があります。
これらは一般に「非免責債権」と呼ばれます。
代表的なものには、次のようなものがあります。
つまり、「自己破産で免責を受ければ、どんな支払いでもすべてゼロになる」という理解は正しくありません。
免責許可を受けても、非免責債権については支払責任が残ります。
「自己破産=すべての支払いがなくなる」と思い込まないことが重要です。
免責許可決定が確定したからといって、その瞬間に信用情報機関に登録されている情報がすべて消えるわけではありません。
免責は、一定の債務について法的な支払責任から免れる制度です。
一方、信用情報はクレジットやローンなどの契約内容や支払状況などを登録した情報です。
この2つは別の制度として考える必要があります。
信用情報が登録される期間は、信用情報機関や情報の種類などによって異なります。
自己破産後の信用情報や、いわゆる「ブラックリスト」については、こちらの記事で詳しく解説しています。
免責許可決定が確定すると、非免責債権などを除き、対象となる債務について法的な支払責任から免れることになります。
しかし、免責を受けた瞬間に生活のすべてが元通りになるわけではありません。
信用情報の影響によってクレジットカードやローンなどの審査で不便を感じる可能性もありますし、その後の家計をどう立て直していくかも重要になります。
僕自身が自己破産した後にどんな生活をしていたのかについては、別の記事で詳しく書いています。
ここからは、実際に自己破産して免責を受けた僕自身の経験をお話しします。
「免責」という言葉を知ったのは、自己破産することを弁護士へ相談した時でした。
その時すでに、自己破産する覚悟ができている状態でしたが、「免責不許可」という事態もあり得ると、説明を受けました。
初めて聞く言葉に戸惑う中で、もしかしたら借金がなくならないかもしれないという不安を抱きました。
弁護士からは、「浪費・ギャンブル」がある場合、免責不許可となる可能性がないとは言い切れないという説明を受けました。
借金の理由を弁護士に説明を求められた時に考えていたことは、
「浪費って言ったら、免責不許可になるんじゃ・・・」
とても後ろ向きなことを考え、嘘を吐こうかと思いました。
ですがここで嘘を吐いてもメリットは何もないことも直感的に理解していました。
僕の借金は主に、車やリボ払いなど、浪費が原因だったため、不安な気持ちは一層勢いを増して僕を追い詰めました。
それでも弁護士へ、本当のことを正直に話すことにしました。
これは自己破産を決断する上で、僕にとって最も嫌なことでした。
全てを話した後に弁護士は、「依頼を受ける」と言ってくれたんです。
その時はすっかり安心しました。専門家である弁護士が、
「免責を受けられる可能性を見出してくれているんだ」
それはとても強い安心感で、それからは免責まで、手続きもしっかり対応しました。
手続きの内容や、その時の気持ちについてはこちらの記事で詳しく書いています。
最終的には、無事に免責を受けることができたのですが、その時の気持ちは、
「やっと終わった〜〜!」
でした。免責を受ける時は実際に裁判所へと赴きました。
弁護士と二人で、人生初の裁判所でした。
こんな複雑な気持ちで、「人生初」を迎えることがあるんだなと思ったことを覚えています。
借金の原因に浪費やギャンブルなどが含まれていると、「自分は免責されないのではないか」と不安になる人もいるでしょう。
しかし、免責不許可事由に該当するかどうかや、裁量免責が認められるかどうかは、個別の事情によって異なります。
また、自分では重要ではないと思っている出来事が、破産・免責手続では重要になる可能性もあります。
自己判断で事実を隠したり、都合の悪いことを書かなかったりするのではなく、弁護士などの専門家に事情を正直に伝えたうえで相談することが大切です。
自己破産における免責とは、免責許可決定が確定することで、原則として一定の債務について法的な支払責任から免れる制度です。
自己破産を申し立てただけで、自動的にすべての借金の支払責任がなくなるわけではありません。
また、浪費などの免責不許可事由があっても、事情によって裁量免責が認められる場合があります。
一方で、税金などの非免責債権には免責の効力が及びません。
「自己破産すれば全部チャラになる」「浪費したから絶対に免責されない」といった単純な話ではなく、破産と免責の仕組みを分けて理解することが大切です。
僕自身も自己破産を経験し、免責を受けました。
制度を知ることと、実際にその手続を経験することは別物です。
この記事が、自己破産や免責について調べている人が制度を理解するためのひとつの材料になればと思います。