借金に逃げ道はない。目の前を乗り切るための「その場しのぎ」が、僕を自己破産まで追い込んだ
yk287rav4
破産リーマン
借金の返済が苦しくなり、調べていく中で目にする「自己破産」という言葉。
借金がなくなる制度というイメージがある一方で、「財産をすべて失う」「家族にも影響が出る」「その後は普通に生活できない」といった不安を抱く人も多いと思います。
しかし、自己破産は申立てをすれば自動的に借金が消える制度ではありません。また、自己破産をしたからといって、人生のすべてを失うわけでもありません。
この記事では、自己破産の基本的な仕組みや免責との違い、生活に与える主な影響について、自己破産を経験した僕の体験記事も交えながら解説します。
この記事では、自己破産の制度や仕組みについて、できる限り正確な情報をお伝えするため、最新の情報や一次情報を確認しながらAI(ChatGPT)を活用して構成・執筆しています。
一方で、僕が実際に経験したことや、当時感じていたことまでAIに作ってもらうつもりはありません。
制度や仕組みを調べて説明するのはAI。
実際に経験したことを語るのは破産リーマン。
記事内では、僕自身の体験や考えを吹き出しで補足しています。
AIには調べればわかることを。
僕は、実際に経験した人間にしか書けないことを。
そんな役割分担で、この記事を作っています。
自己破産とは、借金などの支払いができなくなった人が裁判所に申立てを行い、財産や負債の状況を整理したうえで、生活の立て直しを目指す法的な手続です。
裁判所の案内では、破産手続は、原則として破産管財人が債務者の財産を金銭に換え、債権者へ配当する手続と説明されています。財産が少ない場合には、破産管財人を選任しないまま手続が終了することもあります。
大切なのは、破産手続が始まっただけでは、借金の返済義務が当然になくなるわけではないということです。
個人の自己破産では、「破産手続」と「免責手続」を分けて考える必要があります。
一般に「自己破産をすると借金がなくなる」と表現されますが、正確には、裁判所から免責許可を受け、その決定が確定することで、対象となる借金の支払義務が免除されます。
返済が止まった日、自分の給料はこんなにも多いのかと感じました。
同時に、「もう後戻りできない」と、どこか開き直っているような感情を抱いたことを覚えています。
免責が確定した日は、湧き出る安心感と共に、将来について前向きに考えることができるようになりました。
「過去の自分に追い込まれる」
「将来の自分に目を向けられる」
前を向いているか後ろを向いているか。
それだけで気持ちの余裕は全然違いました。
借金問題を整理する方法は、自己破産だけではありません。任意整理・個人再生・特定調停なども含めて「債務整理」と呼ばれます。
それぞれ、借金をどこまで減らせるのか、返済を続ける必要があるのか、財産へどのような影響があるのかが異なります。
4つの方法の違いについては、こちらの記事でまとめています。
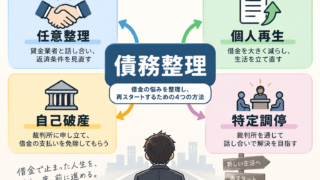
自己破産は、返済額を減らして支払いを続ける手続ではなく、返済を続けることが難しい状態になった場合に検討される方法です。ただし、どの方法が適しているかは、収入・借金額・財産・家族状況などによって変わります。
一般的には、弁護士などへの相談、必要書類の準備、裁判所への申立て、破産手続開始の決定、免責についての審理、免責許可決定という流れで進みます。
実際の流れや必要書類、期間、費用は、財産の状況や申立先の裁判所などによって異なります。
僕の場合、弁護士へ依頼してから免責まで約1年かかりました。手続中にどのような生活をしていたのかは、こちらの記事で詳しく書いています。
・自己破産に必要な書類を作成すること
・作成した家計簿に沿って生活すること
・借金の経緯を説明すること
当初想像していたよりも大変で、かなり苦労しました。
自己破産の影響はありますが、「何も持てなくなる」「一生ローンを利用できない」「家族も同じ扱いを受ける」といったイメージは正確ではありません。
自己破産では、価値のある財産が債権者への配当に充てられることがあります。一方で、生活に必要なすべての物まで処分されるわけではなく、法律上手元に残せる財産もあります。
車についても、自己破産したら必ず回収されるとは限りません。車の価値やローンの有無、所有権が誰にあるかなどによって扱いが変わります。僕が実際に車を回収された経験は、こちらの記事にまとめています。
自己破産をすると、信用情報機関に事故情報が登録され、一定期間はクレジットカードや各種ローン、スマートフォンの分割購入などの審査に影響します。
ただし、自己破産後にスマートフォンそのものを持てなくなるわけではありません。僕が分割審査に落ちた経験と、その後の購入方法については、こちらの記事で紹介しています。
破産手続中は、法律上、一部の資格や職業に制限がかかる場合があります。ただし、すべての仕事ができなくなるわけではなく、ただし、すべての仕事ができなくなるわけではなく、免責許可決定が確定するなどして「復権」すれば、資格や職業の制限は解消されます。
自己破産をしても、その事実が戸籍や住民票に記載されるわけではありません。また、家族が保証人になっていない限り、本人の借金を家族が当然に返済することになるわけでもありません。
自己破産後の暮らしについては、僕自身の経験を中心に、こちらの記事で詳しく書いています。
自己破産する=人生が終わる
そう思っていました。でも実際には、想像に反して普通の生活を送ることができました。
ローンを組めない期間があるため、通勤や日常生活のための車が買えないことは、中でも最も苦労したことの一つです。
現金一括なら購入できますが、まずは生活の立て直しから。
状況的に、車などの高額な買い物は難しいです。
免責許可を受けても、すべての支払いが免除されるわけではありません。破産法では、免責の対象にならない「非免責債権」が定められています。
自分の支払いが免責の対象になるかどうかは、内容によって判断が分かれる場合があります。個別の事情については、弁護士などの専門家へ確認することが大切です。
自己破産を申し立てたからといって、必ず免責が許可されるとは限りません。
財産を隠した、裁判所や破産管財人へ虚偽の説明をした、一部の債権者だけに返済したといった行為は、免責の判断に影響する可能性があります。浪費やギャンブルなども免責不許可事由として問題になる場合があります。
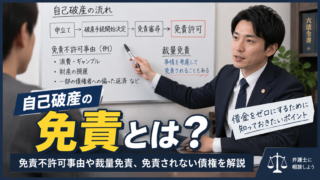
ただし、免責不許可事由があるからといって、必ず免責されないと決まるわけではありません。事情を踏まえて、裁判所の裁量により免責が認められる場合もあります。
弁護士に浪費の内容を説明するときは、とても嫌な気分でした。自分のバカな一面を曝け出さなきゃいけない状況は、強いストレスを感じました。
今では、
「正直に全てを話したからこそ、免責を受けられたのだ」
と、自分の気持ちに暗示をかけています(笑)
その時の心情について、こちらの記事で詳しく書いています。
自己破産には、財産や信用情報などへの影響があります。手続のために、借金や家計、財産、これまでのお金の使い方と向き合う必要もあります。
決して軽い手続ではありません。
それでも、返済の見通しが立たない状態を整理し、生活を立て直すために法律で用意されている制度です。
自己破産したからといって、勝手に人生が立て直されるわけではありません。
その後の人生がどのようなものになるかは、自己破産した本人の考え方やモノの見方などが大きく影響すると思います。
胸を張れるものではありませんが、貴重な経験となることは確かだと思います。
僕自身、23歳で自己破産をしました。その後もクレジットカードやローンの審査に落ちるなど、厳しい現実はありました。
一方で、結婚し、子どもが生まれ、車を持ち、免責から約5年後には住宅ローンの審査を通過しました。自己破産の影響は確かにありますが、その後の人生がすべて決まってしまうわけではありません。
住宅ローン審査までの道のりは、こちらの記事にまとめています。
返済のために別の会社から借りる、クレジットカードの現金化に頼る、生活費まで借金で補う状態が続くと、状況はさらに厳しくなる可能性があります。
自己破産をするかどうかを、最初から自分ひとりで決める必要はありません。まずは借金額、毎月の返済額、収入、生活費、財産を整理し、弁護士や法テラスなどへ相談する方法があります。
相談した結果、任意整理や個人再生など、自己破産以外の方法が適しているとわかることもあります。
自己破産は、返済できなくなった借金を整理し、生活の立て直しを目指すための法的な手続です。
自己破産は大きな決断です。しかし、制度を知らないまま返済だけを続け、生活そのものが立ち行かなくなってしまう前に、利用できる方法を知ることには意味があります。
僕は決して、自己破産を勧めたいわけではありません。
健康的な生活を送ることが最も重要で、自己破産を検討するということはそれすらも難しい状況に陥っているんだと思います。
だからこそ、いいことも悪いことも、よく知ってから自己破産に踏み切る方がいいと思います。
だからこそ、僕はこうして記事を書き、自己破産を経験した人間にしか伝えられないことを、できる限り正直に届けていきます。
※この記事は、自己破産制度について一般的な情報をまとめたものです。個別の事情に対する法的な判断については、弁護士などの専門家へご相談ください。