自己破産後、毎月9万円を使い切った。当時の愚行を今、振り返る
yk287rav4
破産リーマン
人生に大きな影響を与える自己破産。
その経験を糧に生活の立て直しをしてきました。
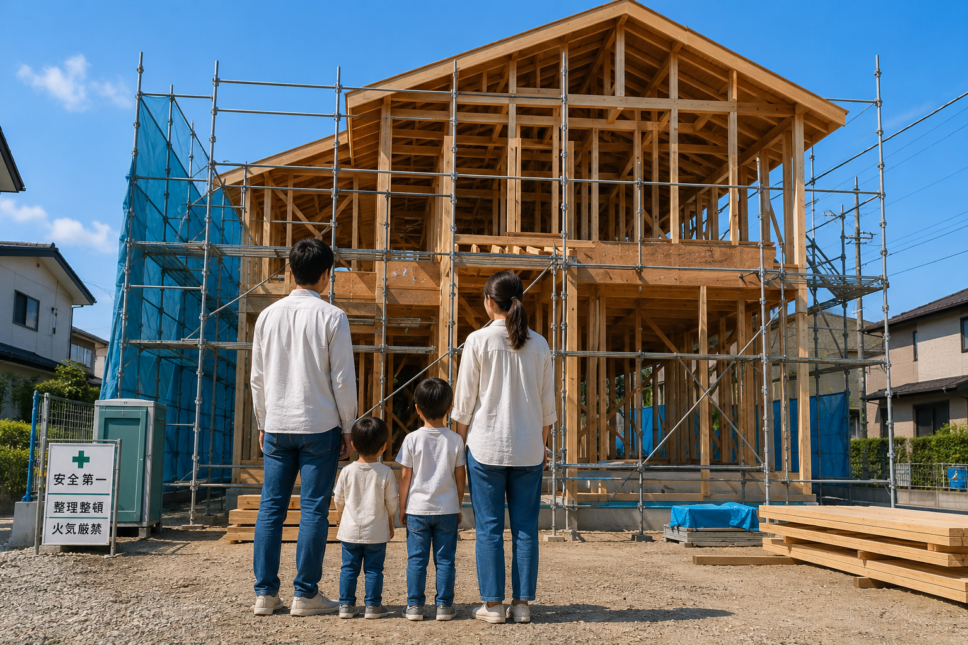
人生の中でも一つの節目となる「住宅購入」を実現し、「自己破産したからといって全てが終わってしまうなんてことはない」それを証明できると思っています。
自己破産手続きを終え、免責を受けてからちょうど5年後、住宅ローンの審査に通りました。
住宅ローンを契約した金融機関は労働金庫で、照会された信用情報はCIC、JICCのみでした。
金融機関によって審査基準は異なります。ローン契約を検討中の方は、最寄りの金融機関の融資担当者への確認・相談することをおすすめいたします。
僕の場合は、免責からちょうど5年で信用情報を開示したところ、登録されていた異動情報が消えていることを確認できました。
「異動がなければいけるんじゃないか!?」
持ち前の根拠のない自信で、ローン審査に挑みました。
もしも破産リーマンが暴走し、「異動」がある状態で審査をしていたら、どうなっていたんでしょうか。
審査通過しても、気になることはあるものですね。
仕事終わりに立ち寄ったラーメン屋でついた席の隣に、工務店に勤める知人がいたんです。
そこで挨拶した後に、「家建てないの?かっこいい注文住宅、一緒に考えようよ」と言われたんです。要するに営業されたんですね。
将来的にはマイホームを持つつもりでいた破産リーマンは、そんなよくある「知人を食おうとするセールストーク」にも満更ではなかったんです。
その工務店営業マンが真っ先に紹介してくれたのは、自己破産した時に踏み倒した金融機関でした。
「え〜」と思いつつも連絡してみて、住宅ローンを検討している旨を伝えました。
数日後に連絡があり、
「破産リーマンさんとは融資でのお取引は難しいです。預金口座などはこれまで通りお使いください〜」
あんまりじゃあないかぁ。
でもそれはそうですよね!僕もお金返してくれなかった人には、もう二度と貸すことはありません。個人も金融機関もその辺りは同じですよね。例外があることも知っていますが、額が額です。
続いての紹介先は労働金庫。そうです、最終的にここにお世話になりました。
信用情報のことや審査のタイミング、一足先に金利や返済の相談もさせてもらって、かなり現実的に数字を捉えられるようになりました。
ちょうど利上げが始まった頃なので、少し焦り気味ではあったかもしれません。
他の記事でも紹介していますが、免責してからというもの、わたくし破産リーマンは幾度も信用情報によって心砕かれてきました。
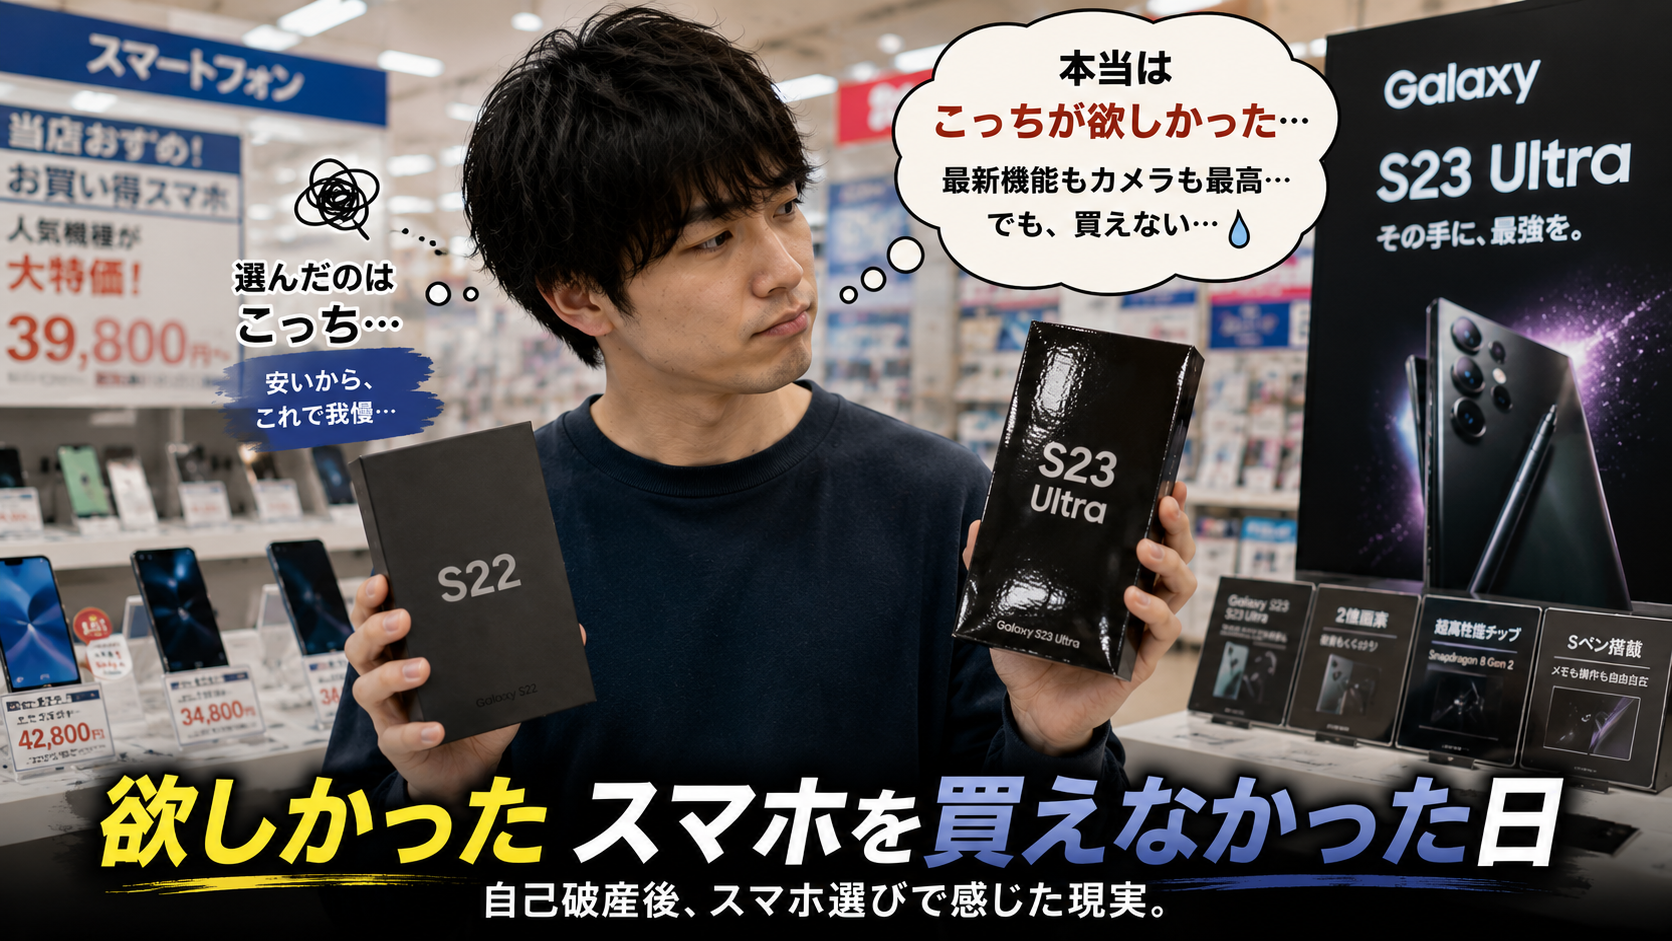
スマホは買えないのに・・・
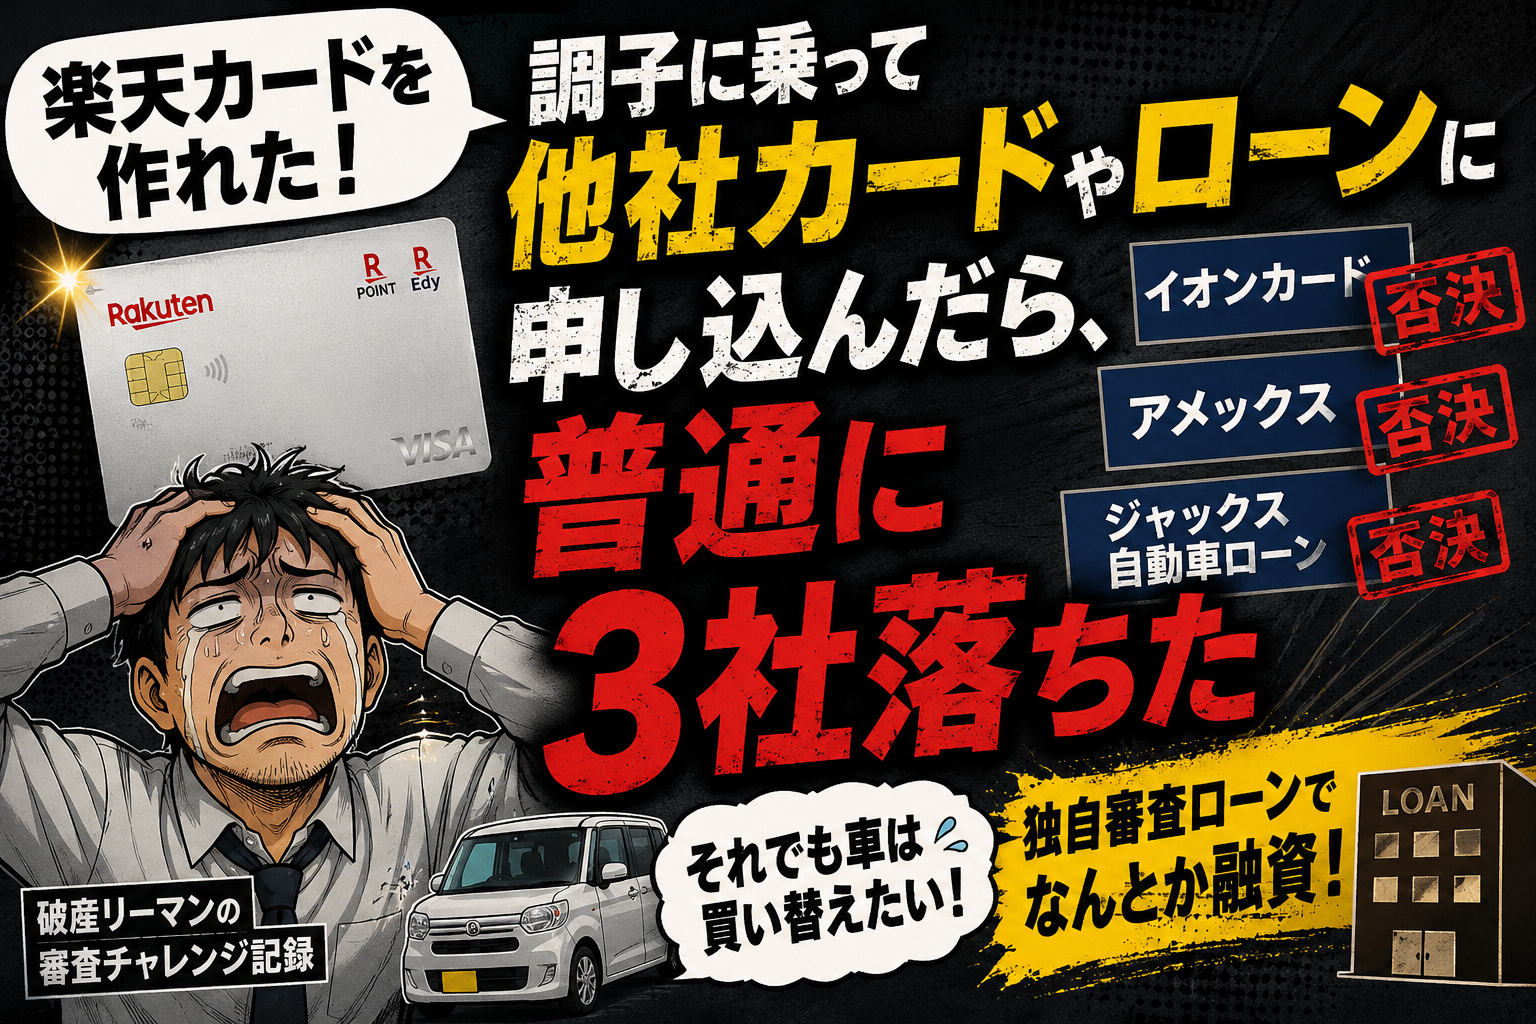
クレジットカード作れるんかい!となったり。
まず大きくは、家庭を持ったことです。
結婚して、子供が二人誕生し、いつしか子供達が自分の生活基準になっていました。
自己破産に至るほど、自分のことしか考えられていなかった男が、家族のためにお金や将来を考えるようになりました。
生活環境の変化も大きいですが、自分にとっては自己破産を経験したことが最も大きな変化です。
異動情報を持つ僕にとって楽天カードは、たとえ最低限度額の利用しかできなくても、「クレジットカードの適切な使い方」を教えてくれました。それと同時に、現金以外を扱う際の金銭感覚も養ってくれたように感じています。
建てたのは、木造の注文住宅です。
後の固定資産税を意識し、内装・外装ともに品質と価値のバランスをとりました。
価格は土地別で、約3800万円となりました。金額は豪華ですが、決して豪邸ではありません。2025年当時の物価高の影響を強く受けています。
土地と建物、その他諸費用を合わせ5000万円の融資を受けています。
世間ではペアローンの契約数が増えているそうです。我が家の場合は、妻が子育て期間から社会復帰したばかりだったため、検討すらしませんでした。
ローン契約当時の年収は約500万円ほどなので、ほぼ年収の10倍の借入額となります。
一般的に年収に対する借入額には一定の目安があるようですが、これはあくまで目安です。自分の生活をよく見直し、返済可能かどうかは慎重に判断するべきと考えます。
将来の金利が心配で、全期間固定金利の40年ローンです。70歳まで、頑張ります!
毎月の返済で頭が痛くなりそうですが、そうでもありません。
以前住んでいた賃貸物件よりも安い光熱費で生活できています。
北海道では灯油設備が多く取り入れられているんですが、我が家のエネルギーに灯油は選択しませんでした。
暖房や給湯にはLPガスを使用していますが、省エネ設備のおかげかかなり安く済んでいます。似た構成で都市ガスを利用している知人の家庭と、大きな差はありませんでした。
僕は住宅に太陽光発電を採用しています。
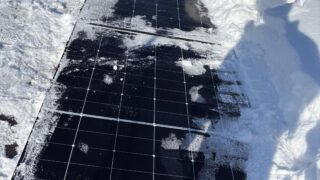
北海道という地域柄、冬の発電量に関しては大きな期待はできません。
それを踏まえて光熱費を算出し、入居後のコストに関して備えました。
この記事に書いている住宅ローンや金融機関、審査についての内容は、すべて僕自身が経験したことをもとにしています。
ただし、住宅ローンの審査基準や信用情報の登録状況などは、人によって異なります。
「自己破産から5年経てば住宅ローンに通る」というものでもありません。
この記事の内容は、あくまで「自己破産を経験した僕が、住宅ローンを組むまでにたどった一つのケース」としてご覧ください。
この記事は、自己破産から住宅購入までたどり着いた男の記録です。
最後までご覧いただきありがとうございました。