リボ払いとは?仕組みと手数料を、120万円+50万円まで膨らませた僕の経験と一緒に解説
yk287rav4
破産リーマン
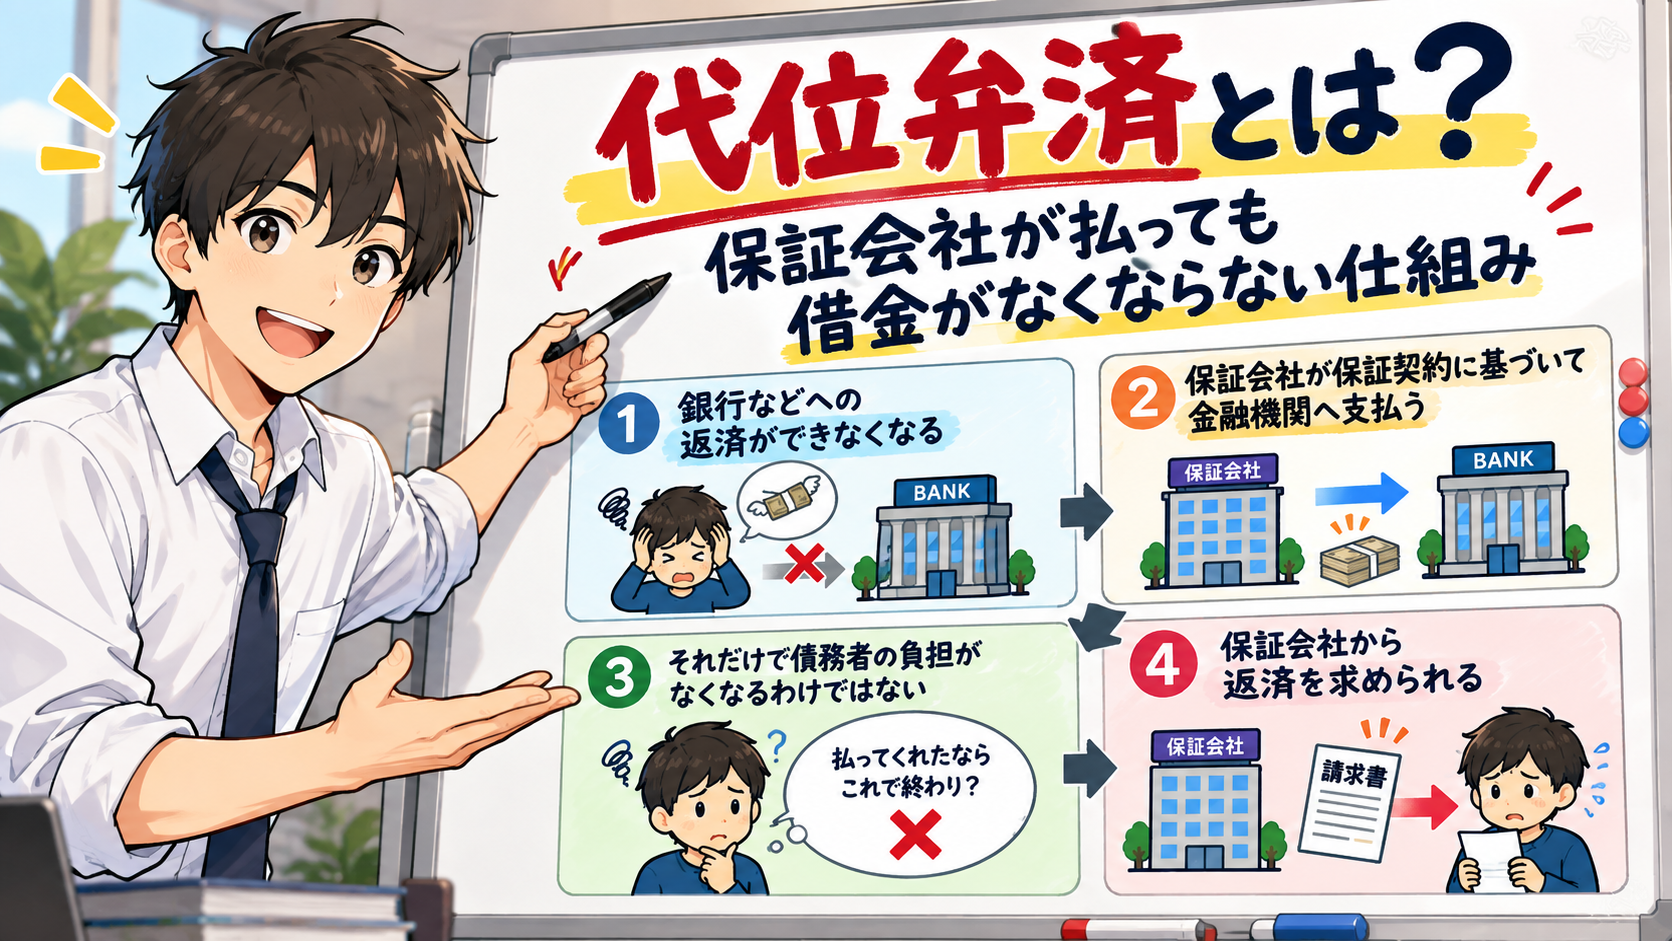
クレジットカードやローンについて調べていると、「代位弁済」という言葉を見かけることがあります。
僕自身、前回「信用情報の異動」について記事を書いているときに、この代位弁済という言葉が出てきました。
なんとなく意味は知っていました。
「自分がローンを返せなくなったとき、保証会社が代わりに金融機関へ支払う」
僕が理解していたのは、このくらいです。
実際、自己破産する前に利用していた銀行のローンにも保証会社がついていました。
当時から、
「自分が払えなくなったら保証会社が銀行へ支払う」
「だからといって借金がなくなるわけではなく、その後は保証会社へ返さなければならない」
という程度の認識はありました。
ただ、僕自身は代位弁済を経験していません。
そこで今回は、
そもそも代位弁済とは何なのか?
保証会社が代わりに払ったあと、借金はどうなるのか。
そして、代位弁済が行われると信用情報にはどのような影響があるのか。
僕自身も改めて調べながら解説していきます。
代位弁済を簡単に説明すると、
ローンなどを返済できなくなったとき、保証会社などが本人に代わって金融機関へ支払いをすること
です。
たとえば、銀行から100万円を借りているとします。
通常であれば、
借りた本人 → 銀行
という形で返済していきます。
ところが返済ができなくなり、保証契約に基づいて保証会社が銀行へ支払いをすると、
保証会社 → 銀行
というお金の流れになります。
ここだけを見ると、
「保証会社が代わりに払ってくれたなら、借金はなくなったのでは?」
と思うかもしれません。
しかし、そうではありません。
保証会社が金融機関へ支払ったからといって、返済義務そのものから解放されるわけではありません。
保証会社は、本人に代わって支払った金額について、本人へ返済を求めることができます。
ローンを利用する側からすると、
「保証会社」
という名前だけを聞けば、
「自分が返済できなくなったときに助けてくれる会社」
のようにも聞こえます。
でも、保証会社が金融機関へ代わりに支払ったからといって、僕たちの返済義務までなくしてくれるわけではありません。
保証会社がついていることで、金融機関側は、契約者から返済を受けられなくなった場合でも、保証契約に基づいて保証会社から支払いを受けられる仕組みになっています。
そして保証会社が金融機関へ支払ったあとは、保証会社から債務者へ返済が求められることになります。
つまり、
「返せなくなったときに保証会社が肩代わりして、それで終わり」
という意味での保証ではありません。
僕自身も銀行ローンを利用していた当時、保証会社がついていることは理解していました。
「自分が返せなくなれば保証会社が銀行へ支払い、その後は保証会社へ返さなければならない」という程度には理解していましたが、実際に代位弁済まで進んだ経験はありません。
保証会社が金融機関へ支払ったあとも、債務者の返済義務がなくなるわけではありません。
ここで出てくるのが、
「求償権(きゅうしょうけん)」
という言葉です。
民法では、主たる債務者から依頼を受けて保証をした保証人が、主たる債務者に代わって弁済などをした場合、主たる債務者に対して求償権を持つことが定められています。
かなり簡単に流れを整理すると、
①銀行などへの返済ができなくなる
↓
②保証会社が保証契約に基づいて金融機関へ支払う
↓
③それだけで債務者の負担がなくなるわけではない
↓
④保証会社から返済を求められる
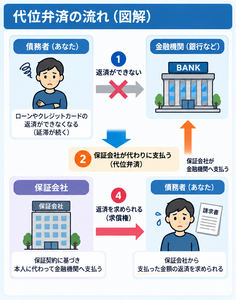
という形です。
「銀行への借金が、そのまま保証会社へ移動する」と考えるとイメージしやすいかもしれません。
ただし、法律上は単純に借金が横移動するという説明ではなく、保証会社が支払ったことによって求償権などが生じる仕組みとして考えた方が正確です。
代位弁済について調べていると、
「代位弁済されたら一括請求される」
という話も見かけます。
ここで関係してくるのが、
「期限の利益」
です。
僕自身、今回調べるまで「期限の利益」という言葉は知りませんでした。
難しい言葉ですが、簡単に考えると、
「まだ支払期限が来ていない分については、今すぐ払わなくていい」
という債務者側の利益です。
たとえば100万円を借りて、毎月決められた金額を返済する契約をしたとします。
通常は、契約どおり返済しているのに突然、残っている100万円すべてを今すぐ支払うよう求められるわけではありません。
決められた期限ごとに返済していくことができます。
民法でも、期限は債務者の利益のために定めたものと推定するとされています。
一方で、一定の場合には、この期限の利益を主張できなくなることがあります。
これを、
「期限の利益を喪失する」
などといいます。
民法では、破産手続開始の決定を受けた場合など、期限の利益を主張できなくなる場合が定められています。
また、実際のローンでは契約内容も関係します。
そのため、
「○回延滞したら必ず期限の利益を失う」
と一律に考えることはできません。
期限の利益を失った場合には、残っている債務について一括で支払いを求められることがあります。
ただし、代位弁済そのものを「必ず一括請求される制度」と考えるのも正確ではありません。
実際にどのような請求が行われるのかについては、自分が結んだ契約や金融機関・保証会社から届いた書類などを確認する必要があります。
ここが、僕が今回あらためて代位弁済について調べようと思ったきっかけでもあります。
前回、このブログでは信用情報の「異動」について記事を書きました。
代位弁済や保証会社による保証履行は、信用情報にも関係します。
ただし、信用情報機関によって使われている言葉や登録のされ方には違いがあります。
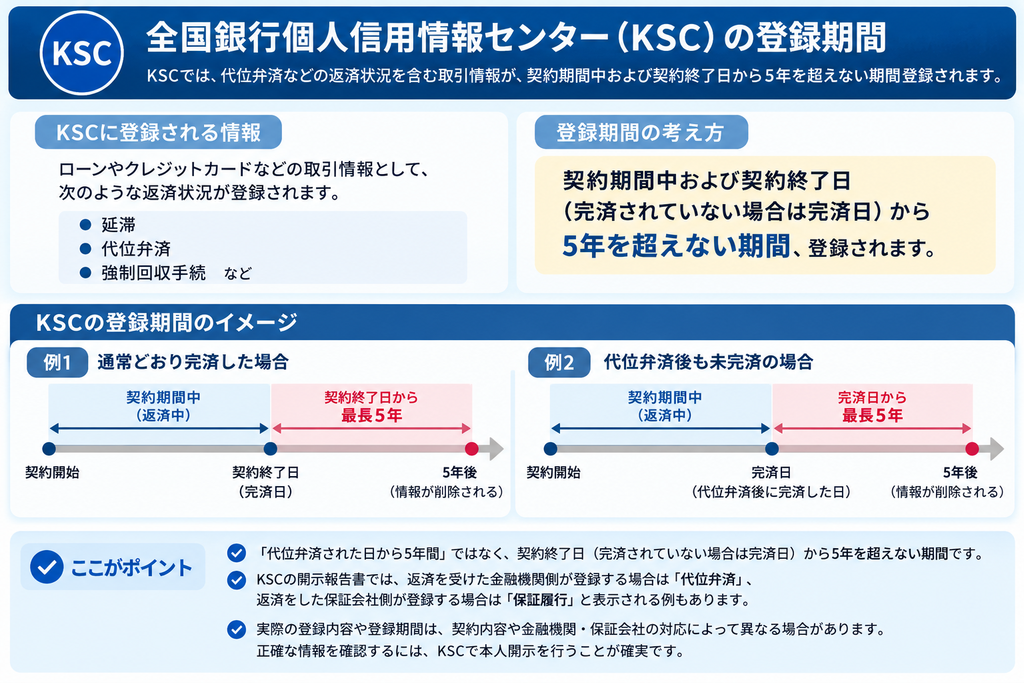
全国銀行個人信用情報センター(KSC)では、ローンやクレジットカードなどの取引情報として、延滞・代位弁済・強制回収手続などの事実が登録されます。
KSCの開示報告書では、返済を受けた金融機関側が登録する場合は「代位弁済」、返済をした保証会社側が登録する場合は「保証履行」と表示される例も示されています。
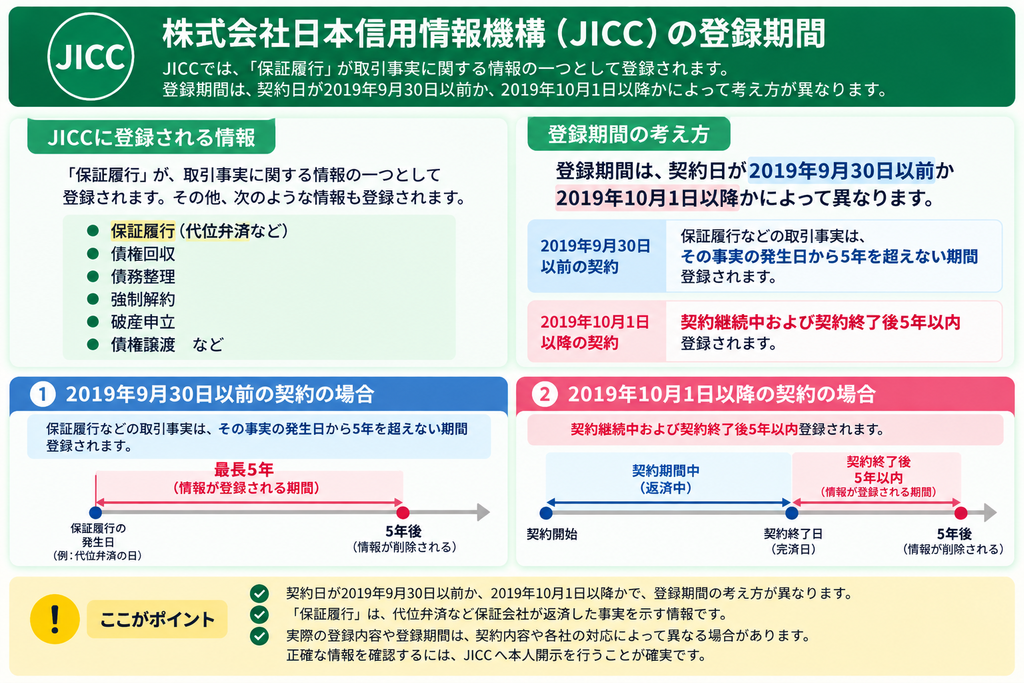
JICCでは「保証履行」が、取引事実に関する情報の一つとして扱われています。
同じ取引事実に関する情報には、債権回収、債務整理、強制解約、破産申立、債権譲渡などもあります。
このように、信用情報を確認するときは、単に「代位弁済」という言葉だけを探すのではなく、それぞれの信用情報機関がどのような名称で情報を扱っているのかを見る必要があります。
信用情報の「異動」については、別の記事で詳しく解説しています。
ここは、
「代位弁済されたら○年間ブラック」
と単純に考えない方がいい部分です。
信用情報機関によって、登録される情報や登録期間が異なるためです。
KSCでは、代位弁済などの返済状況を含む取引情報について、
契約期間中および契約終了日(完済されていない場合は完済日)から5年を超えない期間
登録するとしています。
そのため、単純に、
「代位弁済された日から5年間」
と置き換えることはできません。
JICCでは「保証履行」が取引事実に関する情報として登録されます。
ただし、その登録期間は契約日によって扱いが異なります。
契約日が2019年9月30日以前の場合、保証履行などの取引事実は、その事実の発生日から5年を超えない期間とされています。
一方、契約日が2019年10月1日以降の場合は、契約継続中および契約終了後5年以内とされています。
この違いからも、
「代位弁済から5年経ったから、もう信用情報から消えているはず」
と自分だけで判断するのは難しいことが分かります。
自分の信用情報が実際にどう登録されているのか気になる場合は、各信用情報機関へ本人開示をして確認できます。
僕自身も自己破産後にCICを開示した経験があります。
信用情報について調べていると、「○年経てば大丈夫」という情報をよく見かけます。
でも、自分の信用情報が実際にどう登録されているのかは、本人開示をして確認するのが確実です。
ここも混同しやすいところです。
代位弁済では、保証会社が保証契約に基づいて金融機関へ支払い、その結果、保証会社から債務者へ返済を求めることになります。
一方の債権譲渡は、債権そのものを別の会社などへ譲渡するものです。
どちらも、
「最初に借りた相手とは違うところから請求される」
という状況になることがあるため、似て見えるかもしれません。
しかし、仕組みは同じではありません。
JICCでも「保証履行」と「債権譲渡」は、それぞれ別の取引事実として扱われています。
そのため、代位弁済と債権譲渡は分けて考える必要があります。
ここまで代位弁済について説明してきましたが、僕自身は代位弁済を経験していません。
自己破産する前には、保証会社がついた銀行ローンを利用していました。
当時も、
「自分が返済できなくなれば、保証会社が銀行へ支払い、その後は保証会社へ返済することになる」
という程度の仕組みは理解していました。
ただ、実際に代位弁済されて保証会社から請求を受けた経験はありません。
だからこの記事では、
「代位弁済されたら実際にこうなった」
という体験談を書くことはできません。
僕が経験していない部分については、法律や信用情報機関などが公開している情報を確認しながら書いています。
自己破産についても、信用情報についても、
僕が経験したことと、制度として決められていることは分けて書く。
これは、このブログで大切にしていることの一つです。
代位弁済とは、ローンなどの返済ができなくなった場合に、保証会社などが本人に代わって金融機関へ支払う仕組みです。
ただし、
保証会社が払った=返済義務がなくなった
という意味ではありません。
保証会社が金融機関へ支払ったあと、保証会社は債務者へ返済を求めることができます。
また、代位弁済や保証履行は信用情報にも関係します。
僕自身、保証会社がついた銀行ローンを利用した経験はありますが、代位弁済そのものを経験したことはありません。
今回あらためて調べてみて、
「保証会社が代わりに払う」だけ知っていても、代位弁済の仕組みを理解したことにはならない
と感じました。
誰が誰に支払うのか。
支払ったあと、債務者の返済義務はどうなるのか。
「期限の利益」とは何なのか。
そして信用情報ではどう扱われるのか。
ここまで知ることで、代位弁済という仕組みがかなり分かりやすくなりました。
信用情報の「異動」については、僕自身が自己破産後に信用情報を開示した経験も交えながら、別の記事で詳しく解説しています。