信用情報の「異動」とは?自己破産した僕が勘違いしていたブラックリストの正体
yk287rav4
破産リーマン
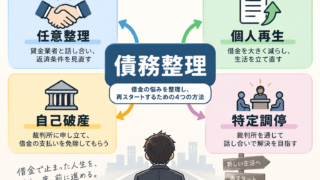
借金の返済が難しくなったときに利用できる債務整理には、いくつかの方法があります。
そのひとつが「個人再生」です。
個人再生では、裁判所を利用して借金などの債務を整理し、認可された再生計画に従って返済していきます。
自己破産とは異なり、一定の返済を続けることを前提とした手続です。
では、個人再生をすると借金はいくらになるのでしょうか。また、誰でも利用できるのでしょうか。
この記事では、個人再生の仕組みや利用するための主な条件、返済額の考え方、自己破産との違いなどを解説します。
個人再生とは、借金などの返済が難しくなった人が、裁判所を利用して債務を整理し、生活の立て直しを図るための手続です。
個人再生の手続では、法律で定められた基準などに従って返済計画(再生計画)を作成します。
その再生計画が裁判所に認可され、計画どおりに返済すると、残った債務について免除を受けることができます。
返済期間は原則3年間です。
つまり個人再生は、借金をすべて免除してもらう手続ではなく、一定額を返済しながら生活の再建を目指す手続と考えるとイメージしやすいでしょう。
個人再生は、借金がある人なら誰でも利用できるわけではありません。
小規模個人再生では、主に次のような条件があります。
この5,000万円には、住宅資金貸付債権など法律上除外されるものがあります。
なぜ継続的な収入が必要なのかというと、個人再生は再生計画を作成し、その計画に従って返済を続けることを前提とした手続だからです。
個人再生には、大きく分けて次の2種類があります。
どちらも個人再生ですが、利用するための条件や再生計画の扱いなどに違いがあります。
小規模個人再生では、作成した再生計画案について債権者の意向が手続に影響します。
再生計画案に不同意と回答した議決権者が議決権者総数の半数に満たず、さらに不同意と回答した議決権者の議決権額が総額の2分の1を超えなければ、再生計画案は可決されたものとみなされます。
逆に、この基準を超える不同意がある場合には、再生計画案は否決されます。
給与所得者等再生では、小規模個人再生のように再生計画案について債権者による決議を行う仕組みではありません。
債権者から意見を聴取しますが、不同意の意見が出されたことだけで再生計画案が否決される仕組みではありません。
その一方で、給与所得者等再生を利用するためには、給与などの定期的な収入を得る見込みがあり、その変動の幅が小さいことなどが求められます。
また、返済額を決める際には「可処分所得」も基準となるため、小規模個人再生より返済額が高くなる場合があります。
個人再生を検討するときに気になるのが、「結局、いくら返済することになるのか?」という点でしょう。
しかし、個人再生では単純に「借金が○分の1になる」と決まっているわけではありません。
債務総額だけでなく、保有している財産や選択する手続などによって、返済しなければならない金額が変わります。
小規模個人再生では、債務総額に応じて最低限返済しなければならない金額の基準があります。
| 債務総額 | 基準となる金額 |
|---|---|
| 100万円未満 | 債務総額の全額 |
| 100万円以上500万円以下 | 100万円 |
| 500万円超1,500万円以下 | 債務総額の5分の1 |
| 1,500万円超3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 債務総額の10分の1 |
たとえば、基準となる債務総額が600万円なら、債務総額だけを基準にすると5分の1の120万円となります。
「600万円の借金なら必ず120万円まで減る」という意味ではありません。
個人再生の返済額には、保有している財産の価値なども関係します。
個人再生では「清算価値」も重要になります。
清算価値とは、簡単にいえば、保有している財産を清算した場合に債権者へ配当される価値です。
個人再生では、債権者が破産した場合より不利益を受けないようにするという考え方があり、再生計画による返済総額は清算価値以上であることが求められます。
そのため、債務総額から計算した最低弁済額より清算価値のほうが高ければ、債務総額だけから計算した金額では足りない場合があります。
給与所得者等再生では、さらに「可処分所得」をもとにした基準があります。
可処分所得とは、収入から税金や社会保険料、法律で定められた生活費などを差し引いて算出する金額です。
給与所得者等再生では、2年分の可処分所得額も返済額を決める基準のひとつになります。
そのため、個人再生の返済額は債務総額だけを見て判断することはできません。
個人再生では、認可された再生計画に基づいて原則3年間で返済します。
ただし、特別な事情がある場合には、最長5年までの返済計画が認められる場合があります。
借金が減額されたとしても、それだけで個人再生の目的が達成されるわけではありません。
再生計画に従って返済を続けることが前提となるため、返済を続けられるだけの収入や家計状況も重要になります。
個人再生には、一定の条件を満たす住宅ローンについて「住宅資金特別条項」を利用できる仕組みがあります。
住宅ローンについて特別な返済計画を再生計画に定め、その計画に従って支払いを続けることで、住宅を維持できる場合があります。
個人再生をすれば、必ず住宅を残せるわけではありません。
住宅資金特別条項を利用するためには法律上の要件があり、住宅や住宅ローンの状況などによって利用できるかどうかが変わります。
また、住宅ローンそのものが個人再生によって単純に大幅減額される制度ではない点にも注意が必要です。
個人再生の大きな特徴は、裁判所に認可された再生計画に従って返済することで、残った債務について免除を受けられることです。
特に住宅ローンがある場合には、住宅資金特別条項を利用できるかどうかが、債務整理の方法を検討するうえで重要になることがあります。
個人再生は、借金を減額して終わる簡単な手続ではありません。
また、再生計画案を期限までに提出できない場合などには、手続が廃止されることがあります。
実際に返済する金額や利用できる手続は、債務、財産、収入、住宅ローンなど個別の状況によって異なります。
個人再生と自己破産は、どちらも裁判所を利用する債務整理ですが、仕組みは大きく異なります。
| 個人再生 | 自己破産 | |
|---|---|---|
| 基本的な仕組み | 債務を減額し、再生計画に従って返済する | 破産手続と免責手続によって債務を整理する |
| 返済 | 原則3年間の返済を続ける | 免責が許可されれば、原則として対象となる債務の支払義務が免除される |
| 継続的な収入 | 返済を続けるため必要 | 個人再生と同じ形の継続的収入要件はない |
| 住宅 | 一定の要件を満たせば住宅資金特別条項を利用できる場合がある | 財産状況や担保権などによって扱いが異なる |
個人再生では、減額された債務について返済を続けます。
一方、自己破産では、破産手続とは別に免責許可を受けることで、原則として破産手続開始前の債務について支払義務の免除を受ける仕組みです。
ただし、税金など免責されない債務もあります。
個人再生と任意整理では、裁判所を利用するかどうかという大きな違いがあります。
個人再生は裁判所に申し立て、再生計画の認可を受けて進める法的な手続です。
任意整理では、一般に裁判所を利用せず、債権者との交渉によって返済方法などを見直します。
そのため、同じ債務整理でも手続の仕組みは大きく異なります。
個人再生は、裁判所へ申し立てればすぐに借金が減額されるという手続ではありません。
具体的な進行は裁判所や個別の事情によって異なりますが、おおまかな流れを整理すると次のようになります。
小規模個人再生では再生計画案について債権者による決議が行われ、給与所得者等再生では債権者への意見聴取が行われるという違いがあります。
個人再生では、債務額だけでなく、財産、収入、住宅ローンなど、さまざまな事情が手続に関係します。
また、債権者一覧表や財産に関する資料、再生計画案など、手続を進めるために必要となる書類もあります。
個人再生を利用できるか、どの手続が適しているかは個別の事情によって異なるため、必要に応じて弁護士などの専門家への相談を検討しましょう。
申立てに必要な書類や費用、具体的な運用については、申立先となる裁判所の最新情報を確認することも大切です。
個人再生は、将来継続して収入を得る見込みがある人などが、裁判所を利用して債務を整理し、生活の立て直しを目指す手続です。
再生計画が認可され、その計画に従って原則3年間返済することで、残った債務について免除を受けることができます。
ただし、返済額は単純に「借金が5分の1になる」と決まるものではありません。
債務総額による基準だけでなく、保有財産の清算価値や、給与所得者等再生では可処分所得も関係します。
また、個人再生には「小規模個人再生」と「給与所得者等再生」があり、それぞれ利用条件や再生計画の扱いにも違いがあります。
債務整理には個人再生以外にも、任意整理、自己破産、特定調停などがあります。
それぞれ仕組みが異なるため、まずは各手続の違いを理解するところから始めましょう。