クレジットカードの分割払いとは?リボ払いで失敗した僕が今さら学んだ仕組み
yk287rav4
破産リーマン
クレジットカードやローンの審査について調べていると、「信用情報」や「ブラックリスト」という言葉を目にすることがあります。
特に、支払いの延滞や債務整理を経験した人にとって、自分の信用情報がどうなっているのかは気になるところではないでしょうか。
信用情報には、クレジットカードやローンなどの契約内容、支払状況、残高などの情報が登録されています。
そして、クレジット会社やローン会社などは、審査を行う際の判断材料のひとつとして信用情報を利用しています。
この記事では、信用情報とは何なのか、いわゆる「ブラックリスト」とは何を指しているのか、どのような情報が登録されるのかなどを解説します。
信用情報の仕組みや登録期間など、調べればわかる制度の部分はAIが公的情報をもとに整理しています。
CICへ実際に信用情報の開示請求をした経験については、破産リーマン本人の実体験をもとに書いています。
AIには調べればわかることを。僕は、実際に経験した人間にしか書けないことを。
信用情報とは、クレジットカードやローンなどの申し込みや契約、支払い状況などに関する情報です。
たとえば、クレジットカードを契約すると、契約内容や利用残高、毎月の支払状況などが信用情報として登録されます。
ローンやクレジットカードを申し込んだ事実も、一定期間登録されます。
信用情報機関のCICは、信用情報について「クレジットやローンの契約や申し込みに関する客観的な取引事実を登録した個人の情報」と説明しています。
つまり信用情報は、その人の性格や人間性を評価する情報ではありません。
クレジットやローンなどについて、「どんな契約をしているのか」「残高はいくらあるのか」「支払いはどうなっているのか」といった取引の事実を記録した情報です。
信用情報について調べると、よく「ブラックリストに載る」という表現が使われています。
しかし、少なくともCICには「ブラックリスト」という名前のリストが存在するわけではありません。
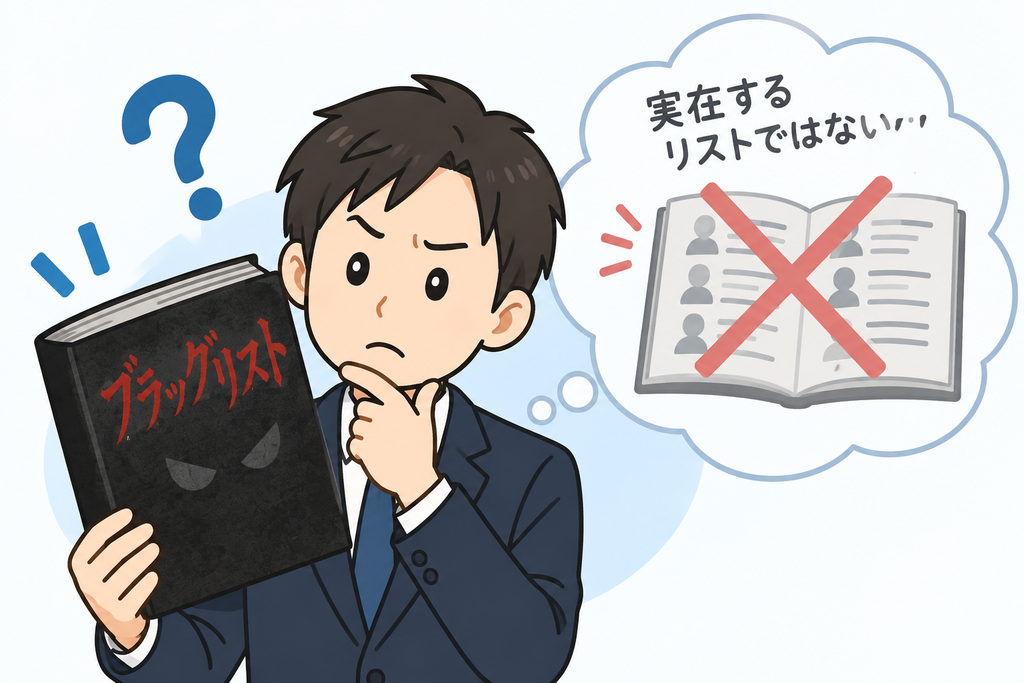
CICも公式サイトで、ブラックリストという名のリストはなく、支払いが遅れた場合には、その内容が客観的な取引事実として信用情報に反映されると説明しています。
そのため「ブラックリスト」は、延滞や債務整理など、審査に影響する可能性のある情報が信用情報に登録されている状態を表す俗称として使われることが多い言葉です。
「ブラックリストに載る」という表現は一般的に使われていますが、少なくともCICに「ブラックリスト」という名前のリストが存在するわけではありません。
延滞などがあった場合には、その事実が信用情報として登録されます。
日本には、信用情報を取り扱う主な信用情報機関として次の3つがあります。
| 信用情報機関 | 名称 | 主な特徴 |
|---|---|---|
| CIC | 株式会社シー・アイ・シー | クレジット会社、信販会社、携帯電話会社など幅広い加盟会員を持つ |
| JICC | 株式会社日本信用情報機構 | 消費者金融会社、クレジット会社、金融機関などが加盟 |
| KSC | 全国銀行個人信用情報センター | 全国銀行協会が設置・運営し、銀行や信用金庫などが加盟 |
すべての会社が同じ信用情報機関だけを利用しているわけではありません。
また、信用情報機関同士では、一定の信用情報を交流する仕組みもあります。
そのため、自分の信用情報を確認するときには、「どの信用情報機関に登録されている情報を確認したいのか」も重要になります。
信用情報には、単に「借金がある・ない」だけが登録されているわけではありません。
信用情報機関や契約によって登録される項目は異なりますが、主に次のような情報があります。
CICでは、クレジット情報として契約内容、請求額、入金額、残債額、入金状況のほか、延滞・保証履行・破産などの有無も登録項目に含まれています。
JICCでも、契約内容や返済状況に加えて、債務整理、保証履行、強制解約、破産申立などの取引事実に関する情報が登録対象になっています。
信用情報は、クレジット会社やローン会社などが審査を行う際の判断材料として利用されます。
こうした場面では、信用情報が審査の参考資料として利用されることがあります。
ただし、信用情報だけで審査結果が決まるわけではありません。
たとえばCICでは、加盟するクレジット会社等がCICの信用情報を参考資料として利用し、それぞれの会社が自社の審査基準と照らし合わせて総合的に判断すると説明しています。
信用情報は審査で使われる判断材料のひとつです。
信用情報機関そのものが、クレジットカードやローンの審査に合格・不合格を出しているわけではありません。
信用情報について、「何年経てば消えるの?」と気になる人も多いでしょう。
しかし、信用情報について「すべての情報が○年で消える」と一律に考えることはできません。
信用情報機関や情報の種類によって、登録・保有される期間が異なるためです。
CICでは、主な情報について次のような保有期間が定められています。
JICCでは、2019年10月1日以降に契約したものについて、契約内容や返済状況などの情報は契約継続中および契約終了後5年以内、申込みに関する情報は照会日から6か月以内とされています。
契約日が2019年9月30日以前の場合には、一部の登録期間が異なります。
全国銀行個人信用情報センターでは、ローンやクレジットカードなどの取引情報について、契約期間中および契約終了日から5年を超えない期間登録されます。
また、官報に公告された破産・民事再生手続開始決定の情報については、その決定日から7年を超えない期間登録されます。
信用情報の登録期間は、信用情報機関や情報の種類などによって異なります。
「自己破産したら○年ですべて元通り」といった単純な仕組みではありません。
自己破産をすると、信用情報に関連する情報が登録される場合があります。
ただし、「自己破産」というひとつの情報が、すべての信用情報機関に同じ方法・同じ期間で登録されるわけではありません。
たとえばCICでは、クレジット情報の支払状況に関する項目として「異動(延滞・保証履行・破産)の有無」などがあり、クレジット情報は契約期間中および契約終了後5年以内保有されます。
JICCでは、取引事実に関する情報として債務整理や破産申立などがあり、契約時期などによって定められた登録期間があります。
全国銀行個人信用情報センターでは、取引情報とは別に、官報に公告された破産・民事再生手続開始決定について、決定日から7年を超えない期間登録されます。
このように、自己破産後の信用情報を考えるときには、「自己破産から何年経ったか」だけではなく、どの信用情報機関に、どのような情報が、いつまで登録されているのかを見る必要があります。
信用情報に延滞などの情報があるからといって、信用情報機関が「この人は審査に通してはいけない」と判断しているわけではありません。
信用情報機関は信用情報を管理・提供する機関であり、実際の審査を行うのはクレジット会社や金融機関などです。
各社は信用情報のほか、自社で保有する情報なども含め、それぞれの審査基準によって総合的に判断します。
そのため、「自己破産から○年経てば必ずカードが作れる」「信用情報から情報が消えれば必ずローンに通る」と断言することはできません。
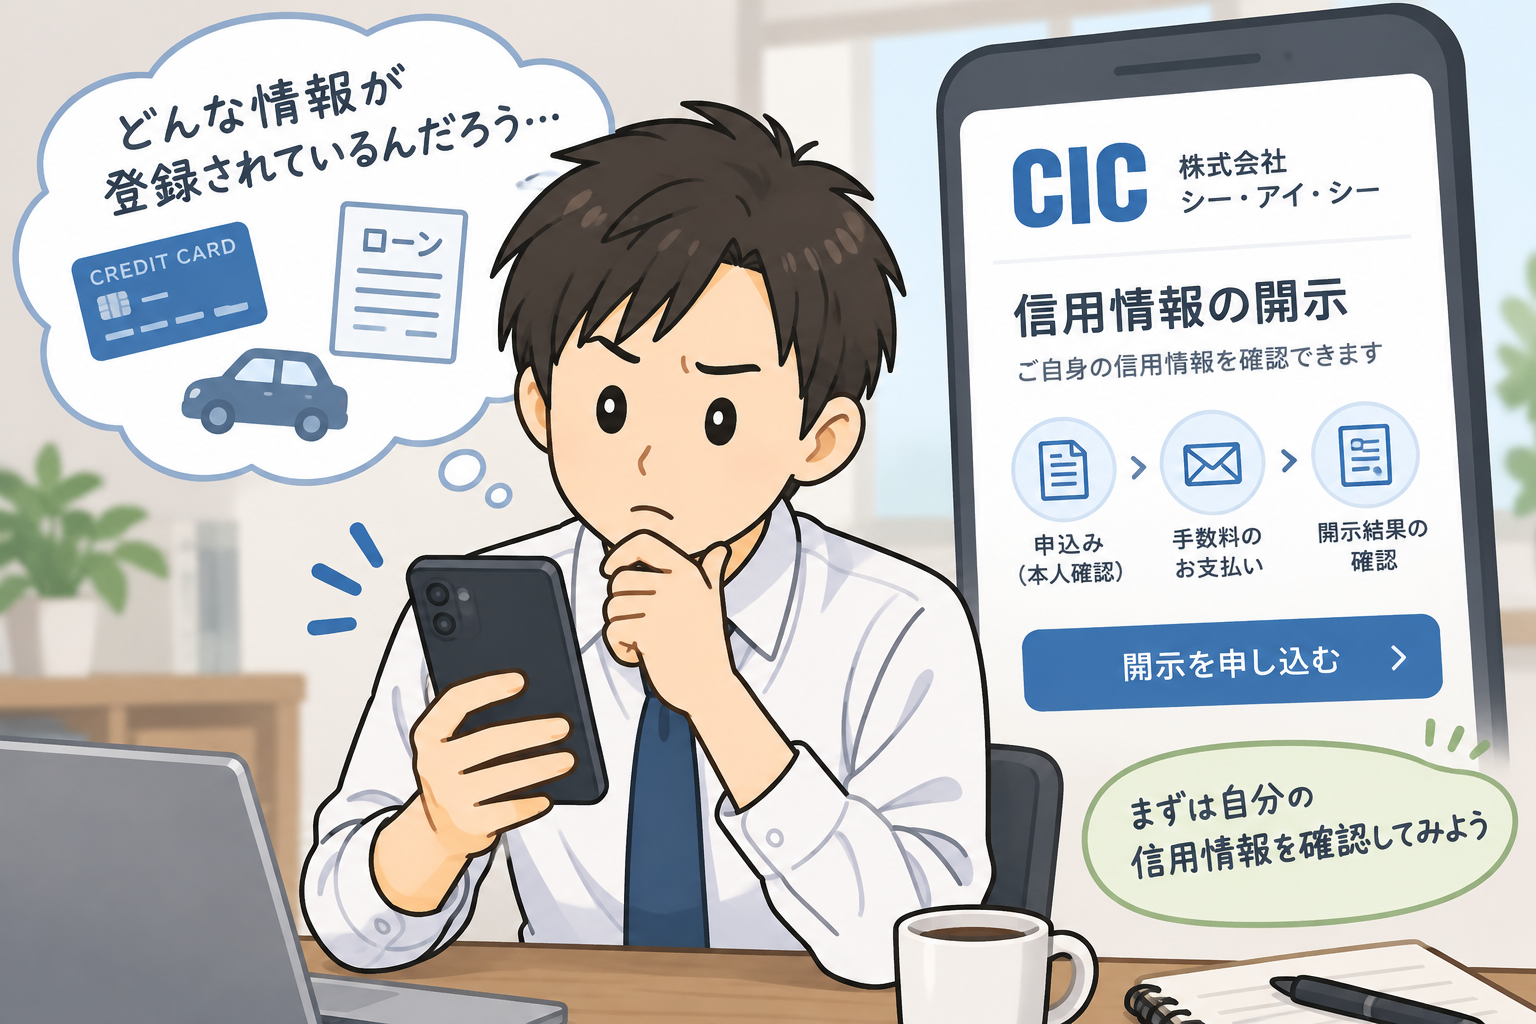
自分の信用情報がどうなっているのか知りたい場合には、信用情報機関へ本人開示を申し込む方法があります。
開示を行うことで、その信用情報機関に登録されている自分の契約内容や支払状況などを確認できます。
ただし、CICを開示すればJICCや全国銀行個人信用情報センターに登録されているすべての情報まで確認できる、というわけではありません。
確認したい信用情報に応じて、それぞれの信用情報機関の開示制度を利用する必要があります。
ここは僕が自分の経験を自分の言葉でお話しします。
僕が自分の信用情報を確認しようと思った時には、いつもきっかけがありました。
以上のタイミングで、計4回の信用情報開示を行なっています。
初めて自分の信用情報を見た時は、見方もわからないし、書いてあることの意味はほとんどわかりませんでした。
ただ一つ、弁護士から教えてもらった「異動」の文字だけを探していました。
「ついに破産するんだ」
と、実感が湧きました。それと同時に、
「もう足掻いても無駄だ」
という思いを抱きました。もちろん悔しかったです。自分のしたこととはいえ、このような形になることは不本意でしたから。
その後は何度見ても「異動」「異動」「異動」そればかり。
住宅ローンを申し込む際には、ある程度時期を絞っていました。事前にCICを開示したところ、それまで何度も見てきた「異動」の情報は登録されていませんでした。
もうあの二文字は見たくない。そう思うばかりです。
信用情報を開示すると、自分の契約内容や支払状況などを確認できます。
しかし、クレジットカードやローンの審査に落ちた理由そのものが、開示結果に書かれているわけではありません。
審査は各社がそれぞれの審査基準に基づいて行っているため、信用情報機関に問い合わせても、審査に落ちた理由を知ることはできません。
信用情報の開示は、「なぜ審査に落ちたのかという答えを見るもの」というより、「自分についてどのような信用情報が登録されているのかを確認するもの」と考えると分かりやすいでしょう。
信用情報とは、クレジットカードやローンなどの申し込み、契約内容、残高、支払状況などの客観的な取引事実を記録した情報です。
いわゆる「ブラックリスト」という名前の名簿が存在するわけではなく、延滞などがあった場合には、その事実が信用情報に反映されます。
また、信用情報の登録期間は一律ではありません。
CIC・JICC・全国銀行個人信用情報センターでは、情報の種類などによってそれぞれ登録期間が定められています。
そして、信用情報は審査に使われる判断材料のひとつではありますが、信用情報機関そのものが審査結果を決めているわけではありません。
自分の信用情報が気になる場合には、各信用情報機関の本人開示制度を利用して、実際に登録されている情報を確認することもできます。
「ブラックリストだからもう何もできない」と考えるのではなく、まずは信用情報がどのような仕組みなのかを正しく理解することが大切です。