自己破産した後はどんな生活になる?
yk287rav4
破産リーマン
クレジットカードは生活する中で必要なものではありませんが、正しい使い方をすると便利なアイテムのひとつです。
この記事は、自己破産後の生活で「クレジットカードを持ちたい」と思う方に向けて、実体験に基づいた情報を書いたものです。
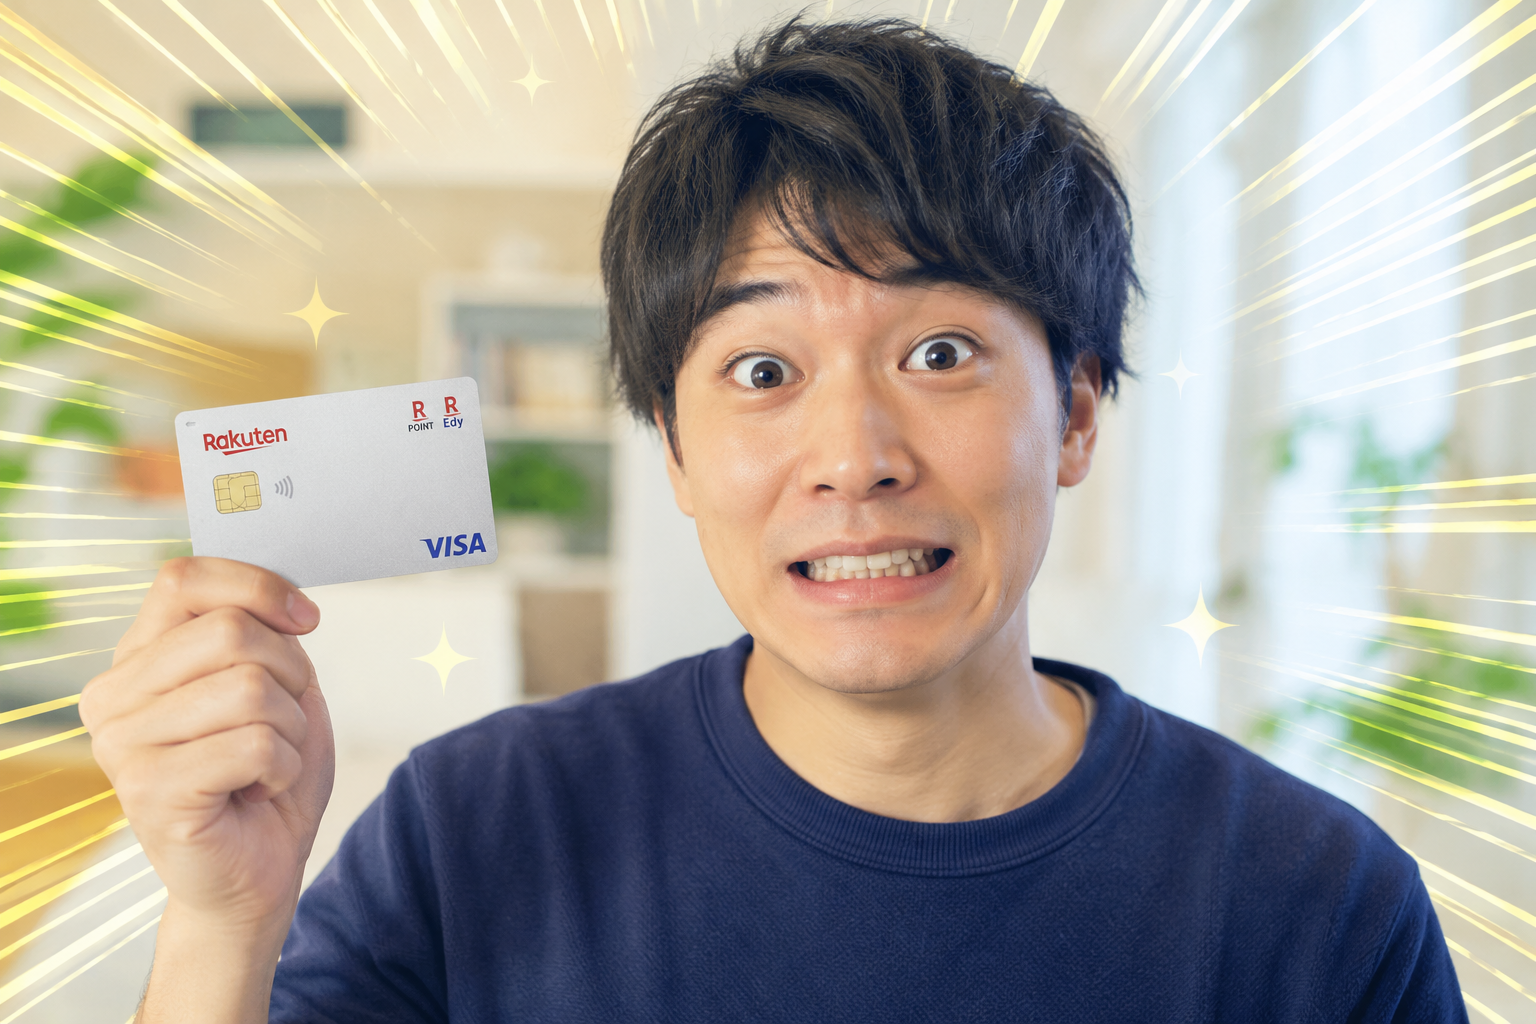
僕の場合は、免責から約3年後に楽天カードの審査に通りました。
しかも、その当時に信用情報を開示したところ「異動」の記載が残っていることを確認しています。
ただし、これは「自己破産から3年経てばクレジットカードを作れる」という意味ではありません。クレジットカードの審査は各社の基準によって行われるためです。
申し込んだ当時は、特に使用用途などを決めていたわけでもなく、思いつきで申請したこともあり、当時の状況をあまり詳しく覚えていません。
信用情報機関であるCICによると、クレジット会社はCICの信用情報も参考にしながら、各社独自の審査基準に基づいて総合的に判断しています。
そのため、僕が楽天カードの審査に通った理由について、外部から正確に知ることはできません。
詳しく知りたい方は、CICの「審査」に関するページをご覧ください
あの「楽天カードマァン」のCMでもおなじみの楽天カードです。
その時から現在まで3年半ほど、ずっとお世話になっています。
楽天カードの紹介リンクです。紹介特典としてポイントがもらえるキャンペーンもありますので、よろしければご活用ください。
当時の情報を遡ったところ、申し込み内容を発見しましたのでまとめました。
以上の内容で審査を通過しました。
もちろん、同じ条件で申し込めば審査に通るという意味ではありません。あくまで僕が申し込んだ当時の一例です。
正直なところ、嬉しい気持ちはあまりありませんでした。
いえ、もちろん嬉しかったんですがそれ以上に、「えぇっ、審査通ったんだけど・・・」といった具合で驚きのほうが強かった記憶があります。
自己破産=ブラックリスト=カード持てない
といった考えがあったためです。
あ、ちなみに、よく「ブラックリスト」という言葉を耳にしますが、実際にブラックリストという名簿みたいなものが存在するわけではないそうです。信用情報機関に事故情報や異動情報などが登録されることを一般的に「ブラックリストに載る」と表現するんだとか。
審査通過を喜ぶ間もなく、「やはり自分は自己破産した人間なのだ」と改めて自覚させられたことがありました。
それは、
以上の条件付きとなりました。
現在、楽天カードを発行してから3年半ほどの月日が経っています。
元々10万円だった限度額ですが、いつの間にか30万円になっていました。
「ま、そんなに使うことないからほっとこ」
そんなふうに思っていたら、これまたいつの間にか50万円に上がっていました(笑)
増枠申請などはしていません。
免責から5年経った時点では、信用情報の「異動」の文字はなし。
楽天カードを利用し、毎月の支払いを滞りなく続けられたことは、少なからず僕のクレジットヒストリーとして残ったはずです。
そういった記録・情報の面よりも、自己破産をするほどに狂っていた自分の金銭感覚が、今となってどのように変化したのかを考えながら利用できたことが、自分にとっては最も大きな収穫でした。
その経験は、おそらく今の生活にも活きていると思います。
今回の記事では、自己破産後に僕が審査通過したクレジットカードのお話をさせていただきました。
僕は免責3年後に楽天カードを持てました。
ただし限度額10万円からのスタートでした。
その後も審査落ちは経験しています。それも何度も。
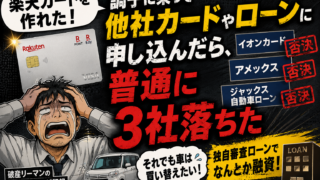
そのため、「自己破産から○年なら作れる」とは言えません。
それでも「自己破産したら一生カードを持てない」わけでもなかった。
僕自身、信用情報に「異動」が残っていた時期に楽天カードの審査に通っています。
だからこそ、僕の経験から言えるのは「自己破産から3年でカードを作れる」でも「○年間は絶対に作れない」でもありません。
僕の場合は、免責から約3年後に楽天カードの審査に通った。
あくまで、それがこの記事でお伝えできる一つの実体験です。