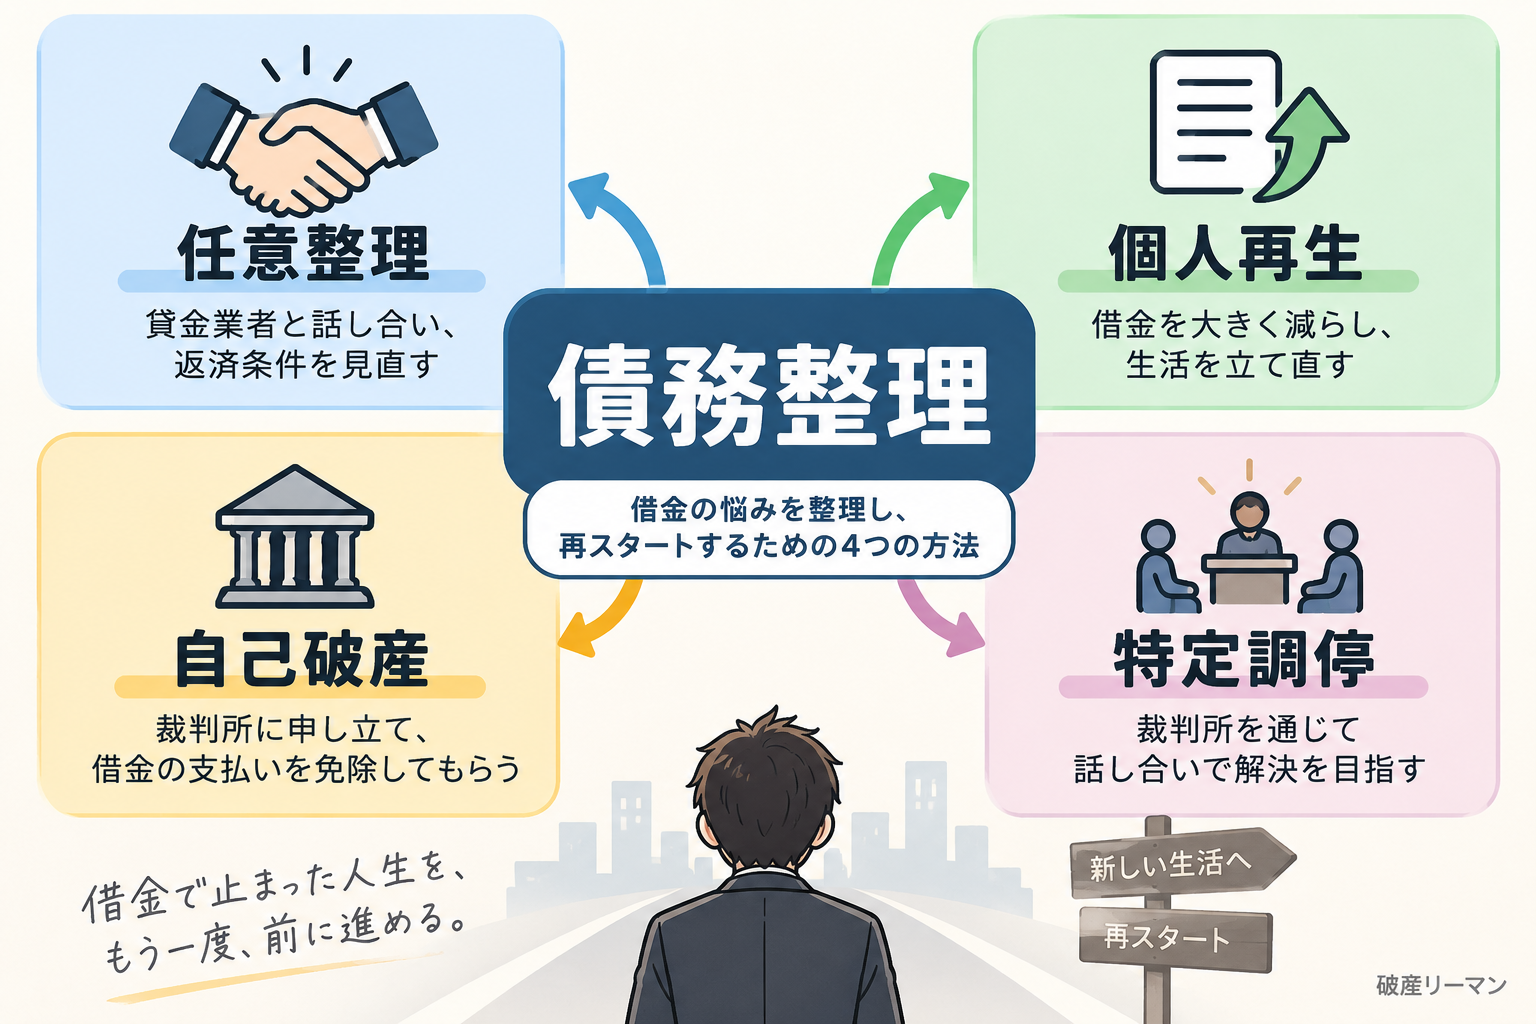
債務整理とは?任意整理・個人再生・自己破産など4つの方法をわかりやすく解説
yk287rav4
破産リーマン
自己破産を決断する前、いきなり破産を選んだわけではありませんでした。
当時依頼していた弁護士と「任意整理」を検討したことがあります。
結果的に任意整理を断念し、自己破産することになりました。
今回は、そのときの話になります。
当時すでに借金返済がかなり厳しかったため、自己破産することを念頭に、弁護士へ相談していました。
その中で任意整理という選択肢が出てきました。
「自己破産せずに済む方法」を考えていた当時の僕は、藁にもすがる思いで検討を重ねました。
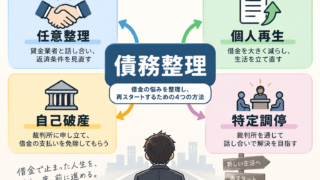
任意整理とは、裁判所などを利用せず、債権者と話し合って借金の支払額や支払方法などを見直し、合意した内容に沿って返済していく債務整理の方法です。
弁護士や認定司法書士などの専門家に依頼して債権者と交渉し、残った借金を3〜5年程度で分割して返済していくケースが多いとされています。
自己破産とは違い、任意整理をしたからといって借金の返済そのものがなくなるわけではありません。
つまり、返済の負担を見直しながらも、基本的にはその後も借金を返していくことになります。
この記事では僕自身の体験を中心に書いています。
任意整理を含む債務整理についての詳細は、こちらの記事をご覧ください。
当時の僕は、任意整理についての知識が全くありませんでした。
弁護士と話すことをきっかけに、「任意整理」というものを知りました。
当時の僕は、約610万円あった借金のうち、リボ払い約120万円を任意整理する方向で弁護士と話を進めました。
借金の内訳は以下の表のとおりです。
| 借金の内容 | 残高 | 完済までの期間 |
| 北洋銀行(過去の自動車ローン) | 792,000円 | 残り4年 |
| 北洋銀行(自動車ローン|過去の自動車のカスタム費用) | 914,000円 | 残り4年 |
| 北洋銀行(フリーローン|リボ借り換え) | 510,000円 | 残り2年 |
| オリコ(当時の車のローン) | 1,083,000円 | 残り5年 |
| ソフトバンク | 112,000円 | |
| アコム | 237,000円 | |
| 三井住友カード(リボ払い) | 1,262,000円 | 残り20年 |
| 新生フィナンシャルカード(リボ払い) | 543,000円 | 残り8年半 |
| 三菱UFJニコスカード | 43,000円 | |
| 合計 | 5,496000円 |
借金の完済に向けてまず、「約120万円のリボ残高を返済してしまおう」と思いました。
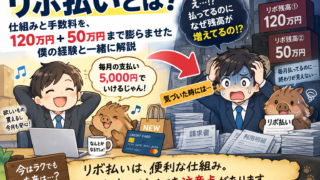
弁護士から提示された返済案は、僕の記憶では、月約3万3,000円を36回、約3年間で返済する案だったと思います。
これは当時の僕にとって、とても助け舟とは言えない提案でした。
すでに返済に苦しんでいるため任意整理を検討したのにもかかわらず、かえって月々の返済額が増えてしまうという状況になってしまいました。
当時の正確な返済額までは資料が残っていませんが、残高120万円・年利15%として単純計算すると、1か月分の手数料は約1万5,000円になります。
元金の返済額を月5,000円にしていた記憶から、初月の支払いは約2万円。そのうち元金はたった5,000円です。
支払っている金額に対して、元金がほとんど減っていない状況でした。
リボ払いを多用したことで何が起きたか、こちらの記事で詳しく書いています。
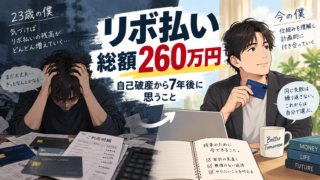
すでに自分の収入に対し、多すぎる返済をしていた僕には支払うことができない額でした。
希望のように見えていた「任意整理」という制度も、当時の僕にとっては現状を打破できる選択肢とはなりませんでした。
任意整理に見出していた完済へのルートは、あっけなく閉じてしまいました。
仮に生活をさらに切り詰めて120万円を完済できたとしても、その他にも多額の借金が残っています。果たしてそれで根本的な解決になったのか、今となっては疑問です。
これを機に、弁護士との相談の結果、自己破産する道を選ぶことになりました。
ここで問題が発生します。
当時依頼していた弁護士から、自己破産にかかる費用として告げられた金額は約80万円。
すでに毎月の返済すら危うい状況で、大金の支払いが必要となったのです。
一括での支払いは不可能だったので、分割で費用を積み立てる流れとなりました。
「金がないから自己破産するのに、自己破産するためのお金もない」
精神的な負担が大きかったことを覚えています。
このまま積み立てを続け、自己破産するつもりでいましたが、途中で依頼する弁護士を変える運びとなります。
「なんとか自己破産は避けたい」
その一心で任意整理や、その他の支払いの見直しを行っていましたが、根本的な解決につながる手段は残されていませんでした。
当時の僕はこの時点で、すでに任意整理などの方法ではどうにもならないところまで来ていたのです。
数年経った今でも、画期的な解決策は分かりません。
どうしてそこまで追い込まれなければ分からなかったのか、不思議でなりません。
借金に関する問題は、借入総額だけではなく、月々の返済にどれだけゆとりを持てるのかも大切であることがわかります。
借金の総額や返済額、返済期間など、多くの条件を重ねて考えたところ、自分にはもう自己破産の道しか残っていなかったということです。
これはあくまで僕の場合の話で、任意整理と自己破産のどちらが適しているかは人によって違います。