借金に逃げ道はない。目の前を乗り切るための「その場しのぎ」が、僕を自己破産まで追い込んだ
yk287rav4
破産リーマン
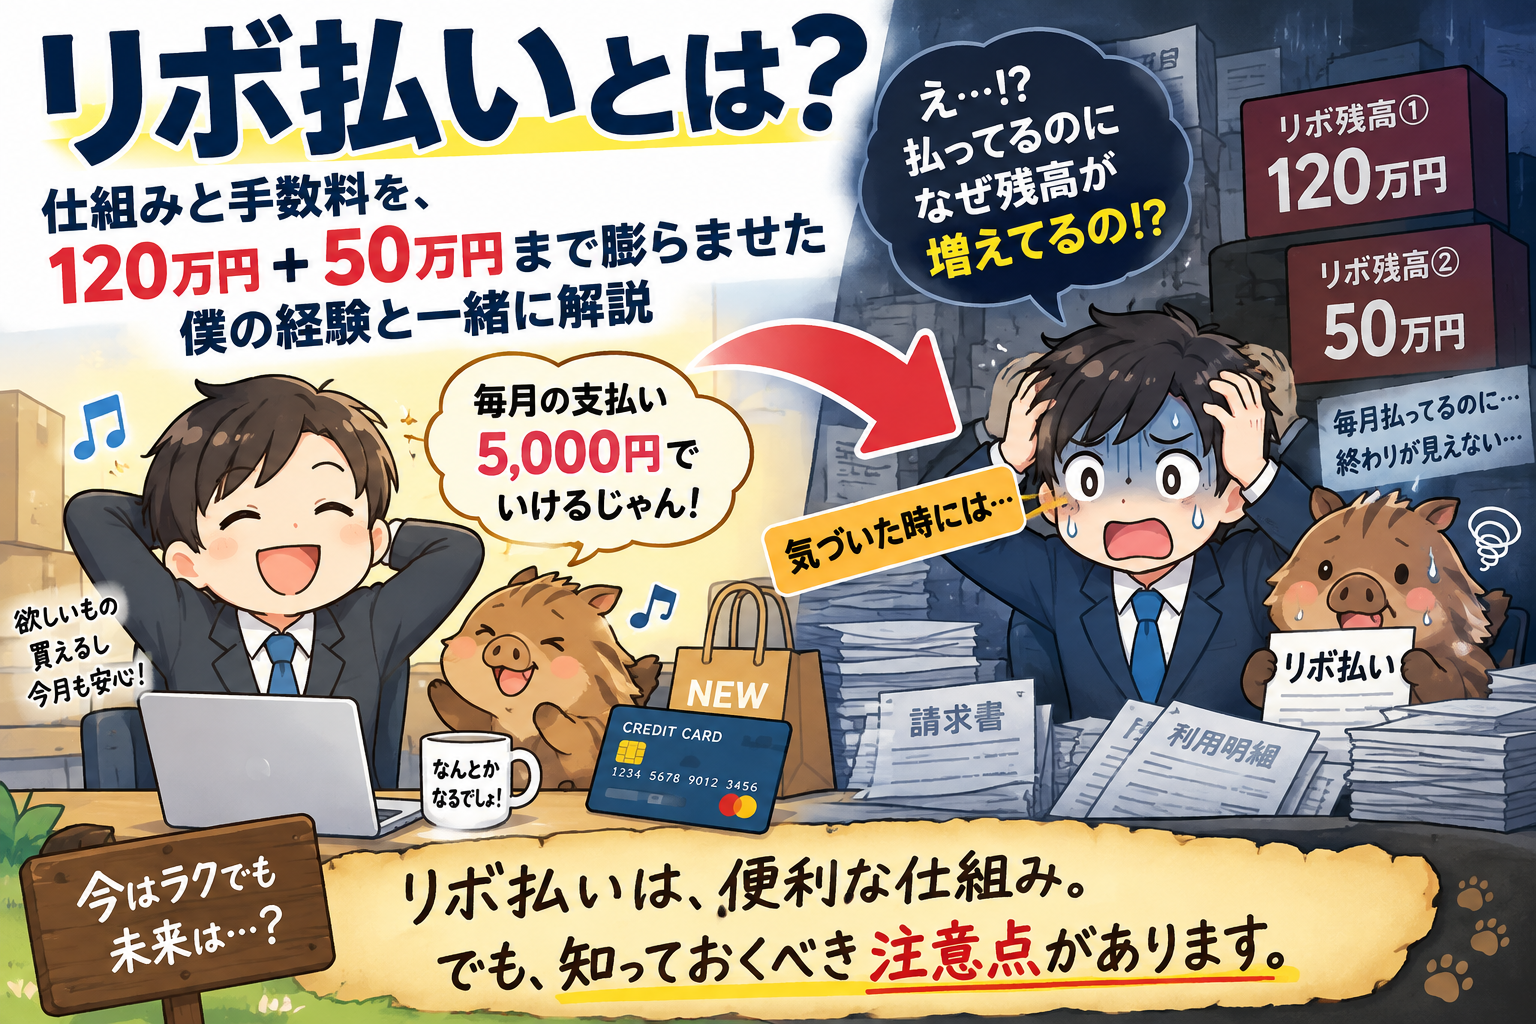
僕が自己破産するまでの間、何度も利用していたものがあります。
それが「リボ払い」です。
毎月の支払額を抑えられるため、当時の僕にとっては目の前の支払いを乗り切るための手段になっていました。
しかし最終的には、クレジットカード2枚で約120万円と約50万円のコンボにより約170万円ものリボ残高を抱えることになります。
この記事では、そもそもリボ払いとはどのような仕組みなのか、手数料や分割払いとの違いなどについて、僕自身の経験も交えながら解説します。
この記事では、リボ払いの制度や仕組みについて、AIを使って公的・公式情報を確認しながら整理しています。
一方で、僕が実際に経験したことや、当時感じていたことまでAIに作ってもらうつもりはありません。
制度や仕組みを調べて説明するのはAI。実際に経験したことを語るのは破産リーマン。
記事内では、一般的な情報と僕自身の経験を分けながら紹介していきます。
リボ払い(リボルビング払い)は、クレジットカードなどで利用できる支払方法のひとつです。
リボ払いでは、利用金額を翌月などにまとめて支払うのではなく、支払残高に応じて毎月の支払額が決まります。
毎月の支払額を抑えながら支払える一方で、支払残高に応じた手数料がかかります。
また、支払いを続けている途中で新たにリボ払いを利用すると、その分だけ支払残高が増えます。
そのため、利用状況によっては支払期間が長くなったり、毎月の支払額が増えたりする場合があります。
リボ払いの詳しい仕組みについては、日本クレジット協会でも解説されています。
リボ払いと混同しやすい支払方法に「分割払い」があります。
分割払いでは、買い物をしたときに「3回払い」「6回払い」など、支払回数を決めます。
詳しくはこちらの記事でまとめてあります。
一方、リボ払いでは利用金額や利用件数ごとに支払回数を決めるのではなく、支払残高などに応じて毎月の支払額が決まります。
そのため、新たにリボ払いを利用して残高が増えれば、支払いが終わる時期が後ろへ延びることがあります。
「毎月の支払額がある程度決まっている」という特徴は便利に感じるかもしれませんが、残高がいくらになっているのかを把握することが重要です。
リボ払いの毎月の支払いには、元本の返済だけでなく手数料が含まれます。
手数料は支払残高や手数料率などをもとに計算されます。具体的な手数料率や支払方法はカードによって異なります。
つまり、毎月1万円を支払っていたとしても、その1万円すべてが元本から減るとは限りません。
さらに、返済している途中で新たな買い物をリボ払いにすれば、その利用分が支払残高に加わります。
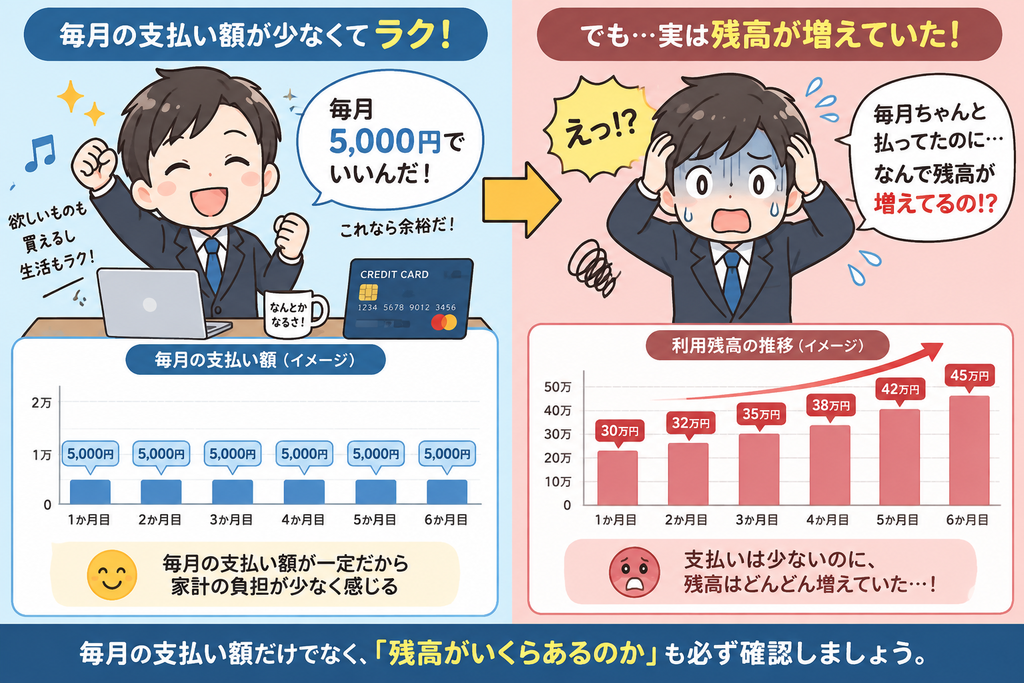
「毎月ちゃんと払っている」ことと、「順調に残高が減っている」ことは同じではありません。
僕はこのことを、身をもって経験しました。
僕の借金の中でも大きな割合を占めていた、総額約170万円まで膨らんだリボ払い残高。
その内訳のほとんどは、生活費と交際費でした。
節約生活を意識しませんでしたし、外出を控えるよう努力もしていませんでした。そんな生活を続けていたため、リボ残高は日々増える一方でした。
実際の返済額はというと・・・
約3万1千円/月でした。
しかしこの返済額、元金は1万円(各5千円)で、残りの2万1千円は手数料でした。
1万円返しては1万円使い、1万円返しては1万円使い、1万円返しては1万円使い・・・
そんな使い方をしていたために、いつまでも減らない残高となってしまいました。
実はそれ以前にも約90万円のリボ払いで苦労し、銀行のフリーローンで借り換えを行なっていました。そのフリーローンの返済額が月1万7千円でした。
つまり僕は、一度リボ払いを借り換えて整理したにもかかわらず、その後またリボ払いを利用し、最終的には2枚で約170万円まで残高を増やしてしまったことになります。
ということは、僕が支払っていた「リボ払い関連」の返済額は、約4万8千円/月ということになります。今考えると恐ろしい金額です。
リボ払いの残高がここまで増えるまでの経緯は、こちらの記事で詳しく書いています。
ただ、僕が自己破産した原因がリボ払いだけだったわけではありません。
車のローンや浪費、借り換えなど、いくつもの問題が重なった結果、最終的に約610万円の借金を抱えました。
自己破産するまでに何があったのかは、こちらの記事で詳しく振り返っています。
リボ払いといっても、毎月必ず同じ金額を支払うとは限りません。
代表的なものには、あらかじめ決められた金額を支払う「定額方式」や、支払残高によって毎月の支払額が変わる「残高スライド方式」などがあります。
また、毎月の支払額に手数料を含める方式や、一定額に手数料を加えて支払う方式などもあります。
どのような方式が採用されているかによって支払額や残高の減り方も変わるため、自分が利用しているカードの契約内容を確認することが大切です。
リボ払いを利用している場合、毎月の引き落とし額だけではなく、利用明細などから支払残高や手数料を確認することが重要です。
毎月の支払額だけを見るのではなく、「あといくら残っているのか」まで確認することが大切です。
あれ、そういえば確認した記憶ないな。
一度上限に達したことで、自動的に限度額が増枠されていて、その分まで残高増やしてしまったんだよな。
少しでも確認していたら、こんなことにはならなかったかもしれない・・・
僕は当時、生活の中でクレジットカードの存在が当たり前になっていて、支払い方法にリボ払いを選択することにも慣れてしまっていたのだと思います。
「どうせ元金減っていないから、見なくてもいいや」
そんな投げやりな気持ちで生活してしまっていたのかもしれません。
カード会社によっては、通常の毎月の支払いとは別に、リボ残高の一部または全部を繰り上げて支払える場合があります。
残高を早く減らすことで支払期間が短くなり、結果として手数料の負担を抑えられる可能性があります。
ただし、具体的な支払方法や手続きはカード会社によって異なるため、利用しているカード会社の案内を確認してください。
そして、すでに毎月の支払い自体が難しくなっている場合は、単純に繰り上げて返済すればいいという状況ではないかもしれません。
僕自身も最終的には借金の返済が難しくなり、自己破産を決断する前には任意整理を検討しました。
しかし、任意整理することで月々の返済額がかえって増えるかたちとなり、生活を立て直せるほどの差がなかったことから、任意整理を断念し自己破産へと切り替えました。
僕はリボ払いで大きな失敗をしました。
だからといって、「リボ払いを使ったら自己破産する」と言いたいわけではありません。
リボ払いは毎月の支払額を抑えながら支払える仕組みですが、支払残高に応じた手数料がかかります。
そして僕の場合、問題だったのはリボ払いという仕組みだけではなく、お金の管理ができていない状態で利用を繰り返していたことでした。
当時の僕は、「リボ払いが悪い」と、仕組みそのものにヘイトを向けていました。
ですが、僕は仕組みだけを責めるのは違うと思います。問題だったのは僕自身の使い方でした。
仕組みや手数料についても、知っていました。
少しでも先のことを考えていれば、少なくともこんな使い方はしていなかったかもしれません。
月々の返済を抑えられることが便利に感じていましたが、これがまずかった。
返済するお金を発生させているのは自分自身なのだから、まず考えるべきは「今月の返済をどう乗り切るか」ではなく「これからの生活をどう改善するか」だったのではないでしょうか。
なにより!リボ払いに苦しんで借り換えし、その時に学んだはずのリボ払いの誤った使い方。
わかった上でもう一度同じことをするなんて・・・我ながら愚か也。
とはいっても、僕が自己破産した原因はリボ払いだけではなく、車、浪費、借り換えなど、ひとつだけではありません。
自己破産に至った理由は、ひとつではありません。いくつもの問題が積み重なっていることに気づかず、自分でさらに傷を大きくしていったことにあります。
リボ払いは、毎月の支払額を抑えながら支払える一方で、支払残高に応じた手数料がかかる支払方法です。
また、新たな利用によって残高が増えれば、支払期間が長くなる場合もあります。
だからこそ、「今月いくら払うのか」だけではなく、「残高はいくらあるのか」「手数料はいくら払っているのか」まで確認することが重要です。
僕はリボ払いを利用し続け、最終的には大きな残高を抱えました。
リボ払いは、僕が自己破産へ向かっていく過程に確実に存在していたものです。
ただ、自己破産した原因をリボ払いだけのせいにするつもりはありません。
車、浪費、借り換え、そしてリボ払い。
それらを選んで使い続けたのは僕自身でした。