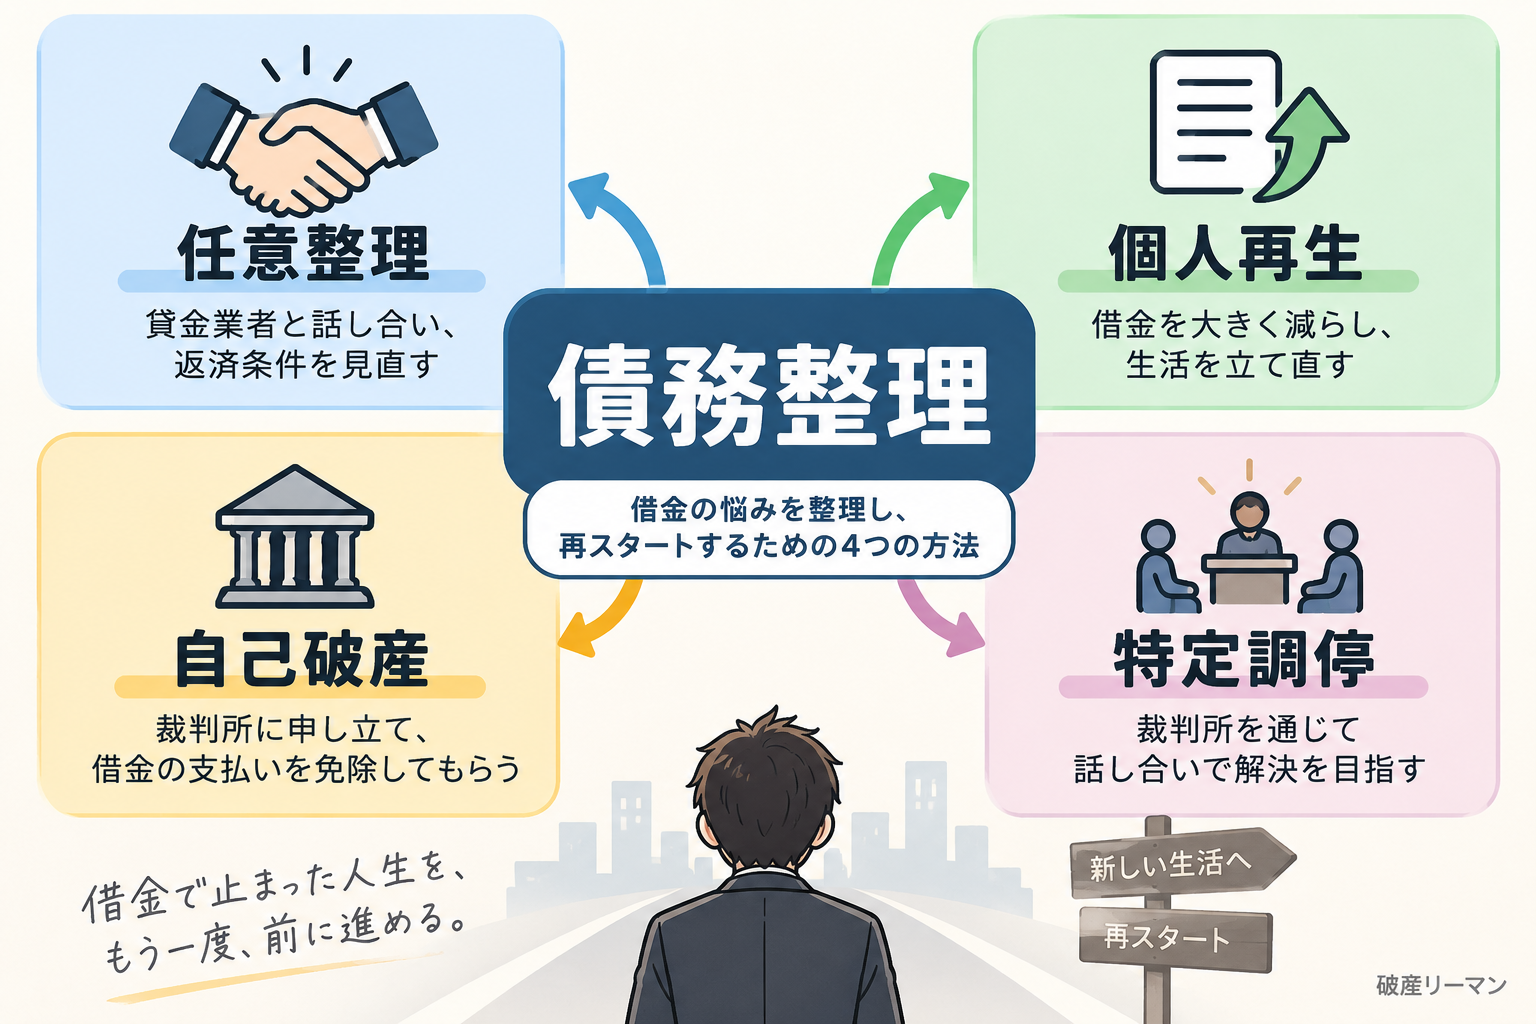
自己破産する前に、任意整理を検討した。しかし返済額が増すことに耐えられなかった当時の僕
yk287rav4
破産リーマン
この記事は、30歳になった僕が、「社会人になってから自己破産するまで」の当時の自分を振り返る内容となっています。
浅はかだった自分を恥ずかしく思いますが包み隠さずにすべて明かします。
共感してくれる方や、反面教師として参考にしてくれる方がいたら嬉しく思います。
社会人になり収入を得るようになってからは、あらゆる欲を抑えられず浪費を繰り返していました。
それは収入に対して遥かに大きな額で、今となっては「無謀」としか言いようがありません。言い訳のしようもございません。
複数からの借り入れを合計すると、約630万円の借金がありました。
| 借金の内容 | 残高 |
| 過去に乗っていた車のローン残債 | 約110万円 |
| 過去に乗っていた車のカスタム費用 | 約100万円 |
| リボ払いを借り換えたフリーローン | 約80万円 |
| 当時乗っていた車のローン残債 | 約150万円 |
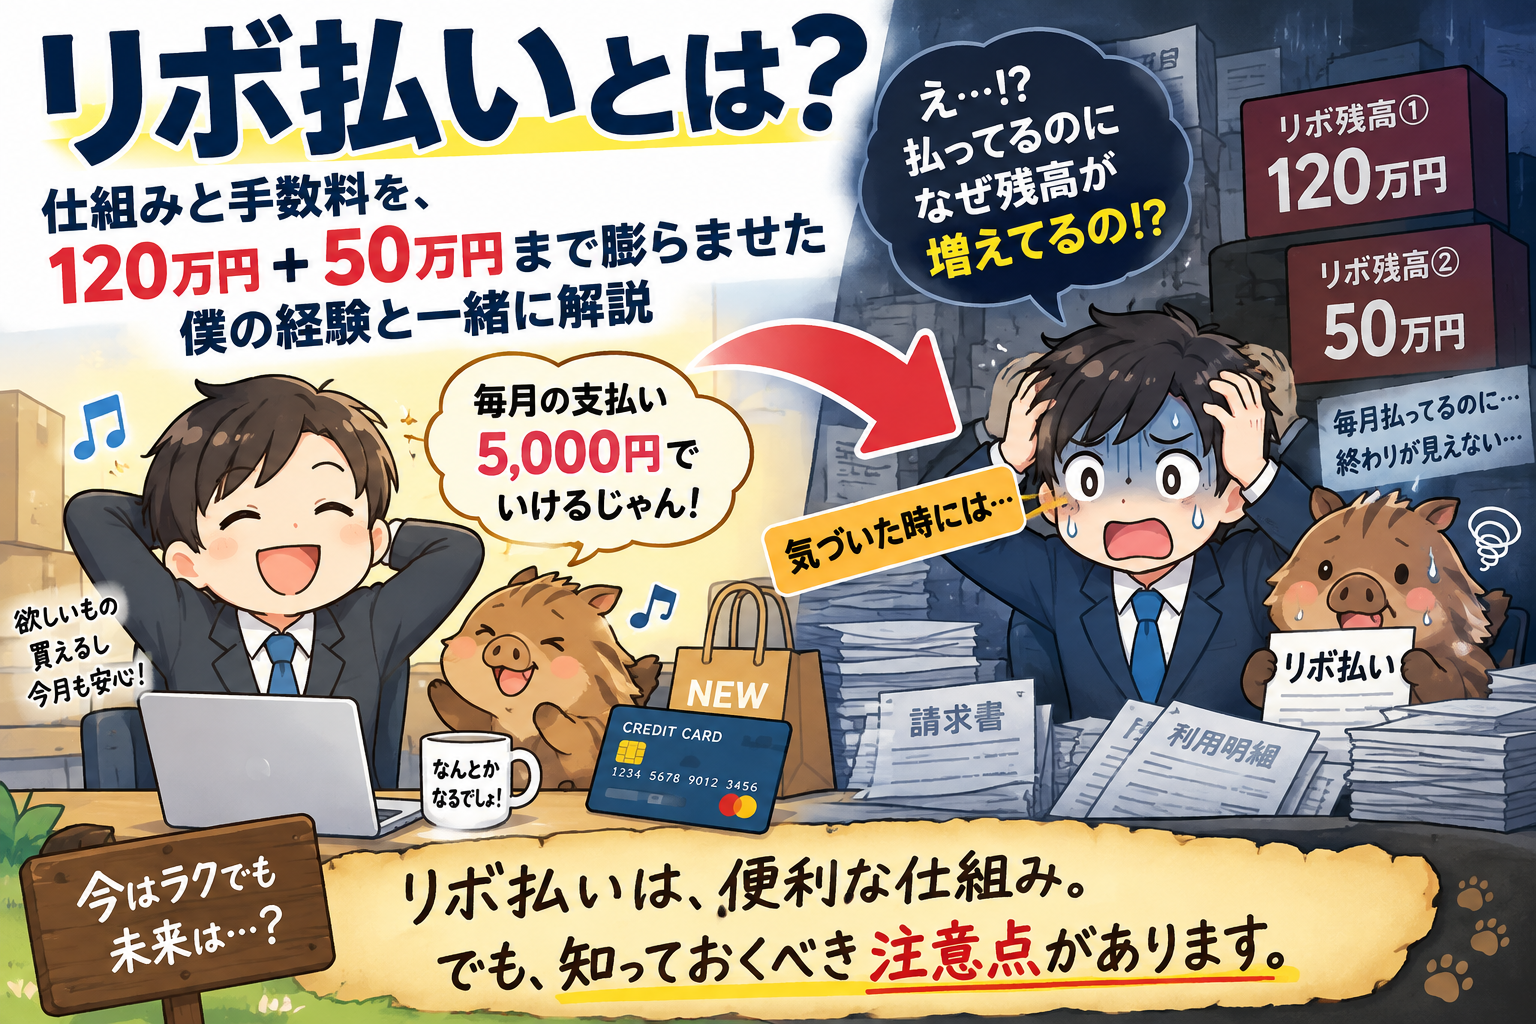
| クレジットカードのリボ払い① | 約120万円 |
| クレジットカードのリボ払い② | 約50万円 |
| 消費者金融 | 約20万円 |
| 合計 | 約630万円 |
新車をローンで購入した人、住宅ローンを利用している人など、もっと多くの借金がある人もいると思いますが、僕のケースではいくつか問題がありました。
当時の年収は400万円ほどだった僕にとって、約630万円という負債はあまりにも大きな金額でした。月の返済額は9〜10万円でした。
内訳から傾向をみると、約630万円の借金のうちの半分以上が車に関するものとなっています。
ここからわかるように、僕の自己破産の原因は「車」といっても過言ではありません。
ですが、僕の場合は車だけでなく、リボ払いの使い方にも大きな問題がありました。
自己破産当時に乗っていた車は残債がある状態でした。
その場合、車はどう扱われるのか。こちらの記事で詳しく紹介しています。
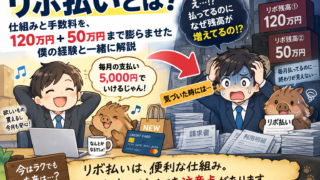
クレジットカードの使い込みにより支払いができないときは、リボ払いを利用していました。
一時的に支払額を大きく抑えられる一方で、使い方を誤れば元金がなかなか減らず、負債が膨らんでしまいます。
僕はその時、「終わらない地獄」と感じていました。内容を理解せず、目先のことしか考えていない時期でした。
リボ払いに苦しんだ経験は、こちらの記事で詳しく書いています。
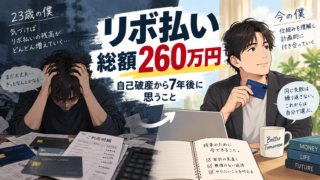
「リボ払いってそんなにきついの?」
といった疑問には、こちらの記事でお答えします。
おおまかな経緯を順序立ててまとめました。
僕の破産までの人生は、このような流れになっています。
こうして改めて考えてみると、「大きな一撃」が自己破産へとつながったわけではありませんでした。
詳しい借金の内訳については、こちらの記事に詳しく書いています。
リボ払いで一時的に返済額を減らしたり、借り換えで目先の負担を軽くしたりと、その場を乗り切る行動の積み重ねが、後からボディーブローのように効いていたことが見て取れます。
借り換えて身軽になったあの時、カードを解約してしまえばよかったのでは?
生活費の全体を把握できているのかを一度確認するべきだったのでは?
同じ状況にあっても、今の考え方や知識があれば、また違った結果だったかもしれません。
銀行の借り換えを利用してリボ払いを片付けたのに、またリボ払いしてしまうような情弱だった過去の自分。
度重なる浪費、何度も繰り返すその場しのぎのリボ払い。
僕が自己破産に至ったのは至極当然のことに思っています。間違ったやりくりでの、無茶で無計画な生活を続けた末路です。
こんな経験、するべきではありません。
ですが、不本意ながらもせっかく経験したのなら次に生かすべき経験です。いえ、生かさなければならない経験ですね。
これらは失敗したことを見直し、自分が意識的に考えていかなければならない事柄です。
同じ失敗をしないために。
今もし同じような状況になったら、自分一人だけのことではなく、家族にも多大な影響を与えてしまう環境にあります。
より注意を払って生活していかなければ。
自己破産した当時の僕には、「将来のためにお金を残す」という考えがほとんどありませんでした。
今は、毎年必要になる税金のための積立、子どもの将来に向けた資産形成、突然の出費に備える預金など、目的を分けてお金を残すようにしています。
23歳の僕が見たら、「お前どうした?」と思うかもしれません(笑)
自己破産をしたのにも関わらず、その後も何度もお金についての失敗を経験しました。
そうした失敗を何度も経験する中で、今では「少しだけ」将来かかるお金に目を向けられています。
高い勉強代だったと思うことも少なくありませんが、この経験は決して無駄にならないものだと考え、過去から多くを学び、将来へ活かしていきたいです。
何より、あの頃と同じ失敗を繰り返さないように「考える」ようになったことは、僕の中では大きな変化だと思っています。
生きていく上で、お金とはうまく付き合っていかなければいけません。
綺麗事で済めば苦労はないのですが・・・
「なにかあっても大丈夫」
そう思えるようにも、貯蓄があるほうが精神衛生上いいでしょう。
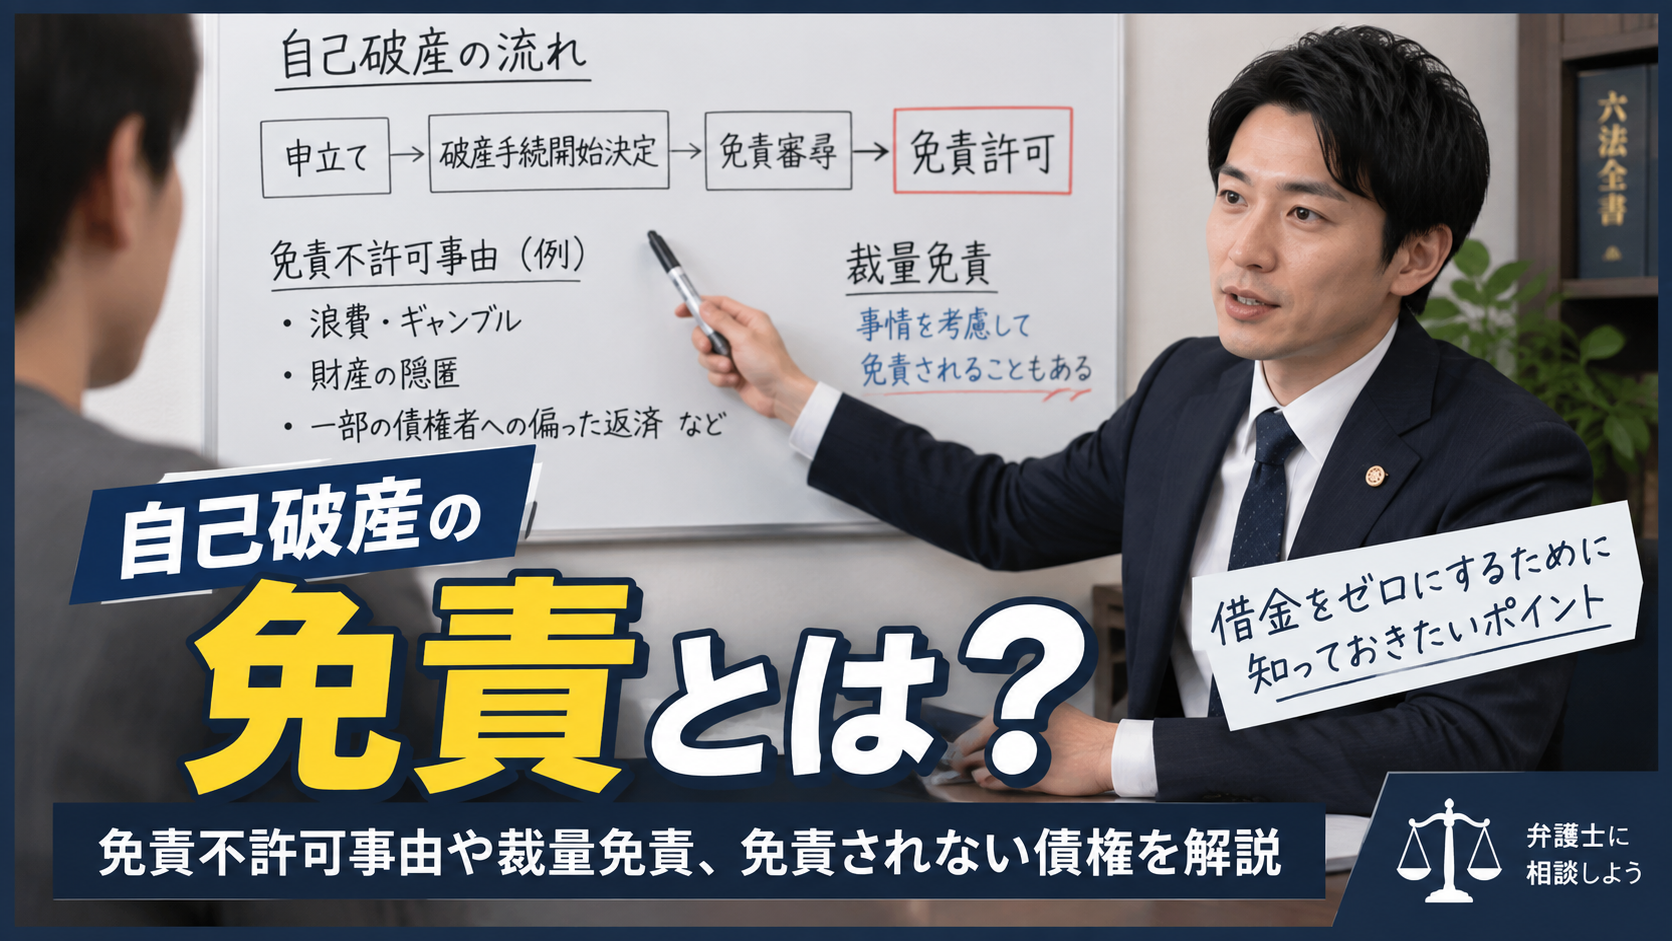
自己破産について詳しく知りたい方は、以下の解説記事を参考にしてください。
皆さんにとって、なにかひとつでも参考になるお話になっていると嬉しいです。
ご覧いただきありがとうございました。