リボ払いで人生を狂わせた男|累計260万円、想像もしなかった返済地獄から学んだこと
yk287rav4
破産リーマン
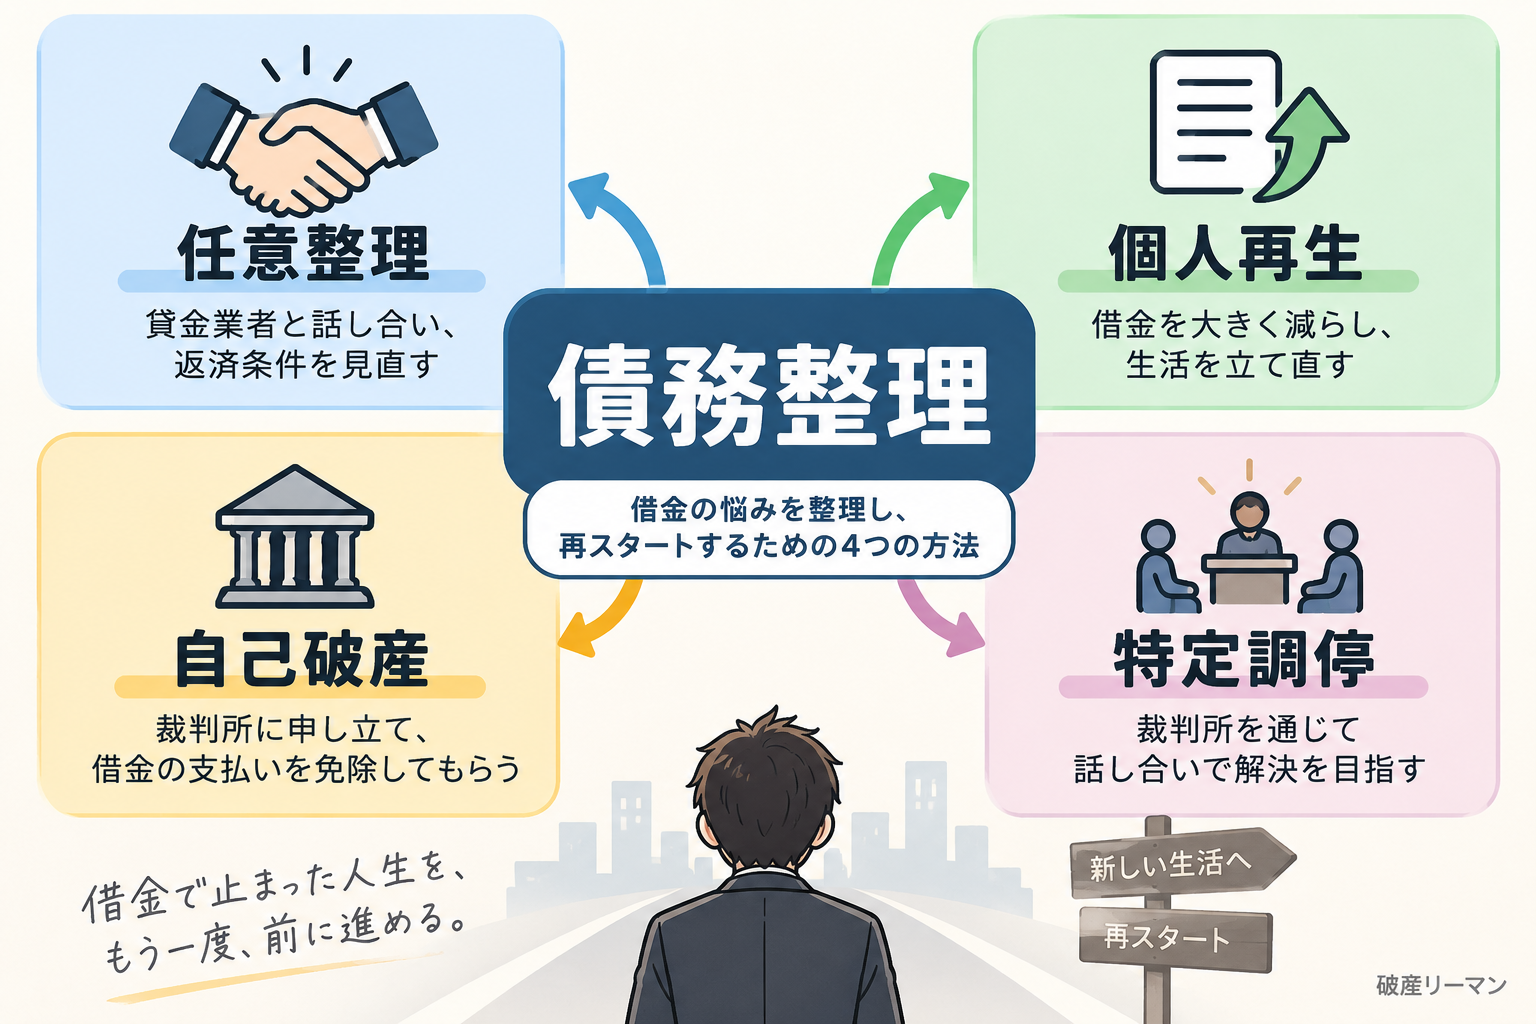
借金の返済が難しくなったときに利用できる債務整理には、任意整理や個人再生、自己破産など、いくつかの方法があります。
そのひとつが「特定調停」です。
特定調停は、簡易裁判所の調停を利用して、債務者と債権者が返済方法などについて話し合う手続です。
個人再生や自己破産と比べると、名前を聞く機会は少ないかもしれません。
では、特定調停では借金がどのように整理され、どのような流れで手続が進むのでしょうか。
この記事では、特定調停の仕組みや利用できる人、手続の流れ、メリットや注意点、ほかの債務整理との違いについて解説します。
特定調停とは、債務の返済を続けることが難しくなるおそれのある債務者が、簡易裁判所を利用して債権者と返済方法などを話し合い、経済的な立て直しを目指す手続です。
裁判所の調停委員会が間に入り、債務者の収入や支出、債務の状況などを確認しながら、今後の返済方法について調整します。
重要なのは、特定調停が「裁判所が借金を一方的に減額してくれる制度」ではないことです。
基本となるのは、債務者と債権者による話し合いです。
そのため、返済方法について双方が合意できるかどうかが重要になります。
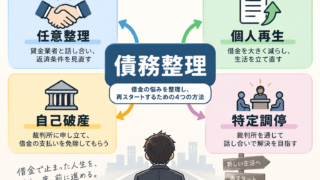
特定調停は、「特定債務者」の経済的再生を図るための手続です。
特定債務者とは、金銭債務を負っていて、支払不能に陥るおそれがある人などをいいます。
東京簡易裁判所では、経済的に破綻するおそれのある債務者であれば、個人・法人、事業者かどうかを問わず幅広く利用できると案内しています。
ただし、特定調停は今後の返済方法について話し合う手続です。
そのため、収入や支出などを踏まえて、現実的に実行できる返済計画を立てられるかどうかが重要になります。
特定調停では、債務者と債権者が、今後の返済方法などについて話し合います。
申立てが行われると、提出された資料などをもとに、債務者の収入や支出、債務の状況、毎月返済できる金額などが確認されます。
そのうえで、無理なく返済を続けられるような返済方法について調整していきます。
特定調停は、話し合いによって解決を目指す手続です。
裁判所が債権者に対して、一方的に特定の返済条件を受け入れるよう強制する手続ではありません。
そのため、債権者との調整がまとまらない場合には、調停が成立しないこともあります。
特定調停は、簡易裁判所で行われる手続です。
申立先は原則として、相手方となる債権者の住所などを管轄する簡易裁判所です。
複数の債権者について特定調停を申し立てる場合など、具体的な申立先について分からない場合は、裁判所の手続案内で確認するとよいでしょう。
特定調停は、申立てをしただけで返済条件が変更されるわけではありません。
おおまかな流れを整理すると、次のようになります。
具体的な進行や必要書類などは、申立先の裁判所や個別の事情によって異なる場合があります。
特定調停を申し立てる際には、申立手数料や郵便料などが必要になります。
具体的な金額は債権額や相手方の数、申立先の裁判所などによって異なるため、申立てをする簡易裁判所で最新の金額を確認する必要があります。
裁判所によっては、特定調停の申立書や必要書類について窓口で案内しています。
自分で申立てを行うことができる手続として案内されていることも、特定調停の特徴のひとつです。
特定調停には、次のような特徴があります。
債権者と直接交渉するだけではなく、裁判所の調停手続を利用して返済方法について話し合えることが大きな特徴です。
一方で、特定調停には注意しておきたい点もあります。
特に最後の点は重要です。
特定調停が成立したあとに約束どおりの返済ができなくなった場合、調停調書に基づいて給与や預金などに対する強制執行が行われる可能性があります。
そのため、調停を成立させることだけを目的にするのではなく、その後も実際に続けられる返済計画を立てることが重要です。
債務者と債権者の話し合いがまとまると、合意した内容が調停調書に記載されます。
この調停調書に記載された内容には、確定判決と同じ効力があります。
債務者は、成立した調停の内容に従って返済を続けることになります。
調停調書には確定判決と同じ効力があるため、成立した返済条件を守れなかった場合には、調停調書に基づく強制執行を受ける可能性があります。
特定調停と任意整理は、どちらも債権者との話し合いによって返済方法などを調整する点では似ています。
大きな違いは、裁判所を利用するかどうかです。
| 特定調停 | 任意整理 | |
|---|---|---|
| 裁判所 | 簡易裁判所を利用する | 一般に裁判所を利用しない |
| 話し合い | 調停委員会が間に入る | 債権者と交渉する |
| 成立後 | 合意内容が調停調書に記載される | 合意した内容に基づいて返済する |
任意整理は、一般に弁護士や司法書士などが債権者と交渉して返済方法を見直す方法です。
一方の特定調停では、簡易裁判所の調停委員会が間に入って調整します。
特定調停と個人再生は、どちらも裁判所を利用する債務整理ですが、仕組みは大きく異なります。
| 特定調停 | 個人再生 | |
|---|---|---|
| 基本的な仕組み | 債権者との話し合い | 再生計画を作成して裁判所の認可を受ける |
| 債務の整理 | 合意した返済条件に従う | 法律上の基準に基づき債務が減額される可能性がある |
| 成立・認可後 | 調停で決めた内容に従って返済する | 再生計画に従って原則3年間返済する |
特定調停は、債権者との話し合いによって返済方法を調整することが基本です。
一方の個人再生は、法律上の基準に基づいて再生計画を作成し、裁判所から認可を受ける手続です。
そのため、同じ裁判所を利用する債務整理でも、債務を整理する仕組みは異なります。
特定調停と自己破産も、仕組みは大きく異なります。
特定調停では、債権者と返済方法などについて話し合い、成立した内容に従って返済を続けます。
一方、自己破産では、破産手続とは別に免責許可を受けることで、原則として破産手続開始前の債務について支払義務の免除を受ける仕組みです。
ただし、税金など免責されない債務もあります。
特定調停は、債権者と返済方法について話し合い、経済的な立て直しを目指す手続です。
そのため、「調停を成立させること」だけではなく、「成立したあとも返済を続けられること」が重要になります。
収入に対して返済額が大きすぎるなど、現実的に返済を続けることが難しい場合には、個人再生や自己破産など、ほかの債務整理も含めて検討する必要があります。
どの手続が適しているかは、債務額、収入、財産、債権者の状況などによって異なります。
判断が難しい場合には、弁護士などの専門家への相談も選択肢になります。
特定調停は、債務の返済が難しくなるおそれのある人などが、簡易裁判所を利用して債権者と返済方法について話し合い、経済的な立て直しを目指す手続です。
裁判所の調停委員会が間に入り、収入や支出、債務の状況などを確認しながら、返済方法について調整します。
ただし、裁判所が一方的に借金を減額したり、債権者に特定の条件を強制したりする制度ではありません。
話し合いがまとまり、合意した内容が調停調書に記載されると、その内容には確定判決と同じ効力があります。
そのため、成立後も無理なく返済を続けられる計画を立てることが重要です。
債務整理には特定調停以外にも、任意整理、個人再生、自己破産などがあります。
それぞれ仕組みが異なるため、違いを理解したうえで、自分の状況に合った方法を検討することが大切です。