自己破産する前に、任意整理を検討した。しかし返済額が増すことに耐えられなかった当時の僕
yk287rav4
破産リーマン
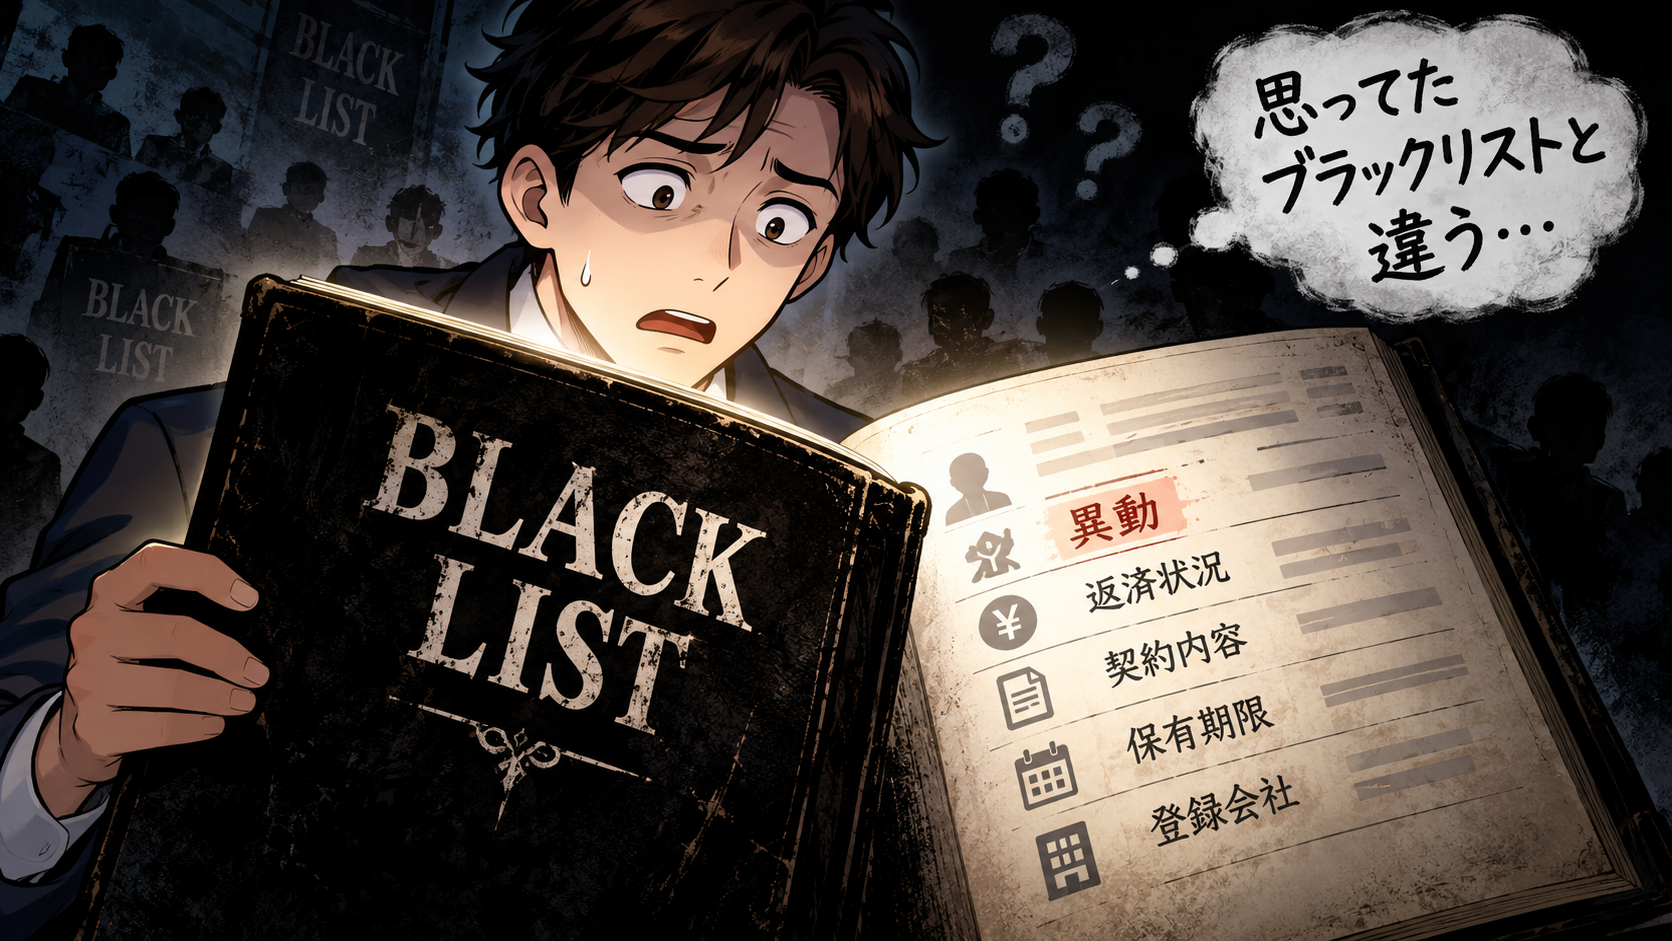
クレジットカードやローンについて調べていると、「異動」という言葉を見かけることがあります。
「異動がついている」
「信用情報に異動がある」
「異動が消えるまでローンは厳しい」
などと言われますが、
そもそも「異動」って何?
と思う人も多いのではないでしょうか。
僕自身、23歳で自己破産を経験しています。
当時からCIC・JICC・KSCという信用情報機関の存在は知っていました。
ただ、恥ずかしながら僕は、
「ブラックリスト」というものが実際に存在して、そこに自分の名前が載る
くらいに思っていました。
さらに、
「自己破産して5年経てばブラックリストから名前が消えて、全部元通りになる」
とも思っていました。
でも実際に自分の信用情報を開示してみると、そんなに単純な話ではありませんでした。
この記事では、信用情報の「異動」とは何なのか、どんな場合に登録されるのか、いつまで残るのかについて、僕自身の自己破産や信用情報開示の経験も交えながら解説します。
この記事では、信用情報の「異動」の仕組みや登録期間など、調べればわかる制度の部分はAIが公的情報をもとに整理しています。
一方で、僕が実際に自己破産を経験したことや、CICへ信用情報の開示請求をした経験までAIに作ってもらうつもりはありません。
制度や仕組みを調べて説明するのはAI。実際に経験したことを語るのは破産リーマン。
AIには調べればわかることを。僕は、実際に経験した人間にしか書けないことを。
まず、「ブラックリスト」という名前の名簿が存在して、そこに金融事故を起こした人の名前がズラーッと並んでいるわけではありません。
クレジットカードやローンなどを利用すると、契約内容や支払い状況などが信用情報機関に登録されます。
その信用情報に記録される情報の一つが、今回のテーマである「異動」です。
特に「異動」という表示について理解するなら、まず知っておきたいのがCICです。
CICの信用情報開示報告書では、一定の延滞や保証会社による返済、破産手続開始決定などがあった場合、「返済状況」の欄に「異動」と表示されます。
つまり、
「異動=ブラックリストという名簿に載る」
という仕組みではありません。
一般的に「ブラック」「ブラックリストに載った」などと表現される状態の背景には、こうした信用情報に登録された延滞などの情報があります。
CICの開示報告書の見方では、主に次のケースで「異動」と表示されると説明されています。
まずは、長期間にわたって支払いが遅れた場合です。
CICでは、
返済日より61日以上または3か月以上の支払いの遅れ
がある、または過去にあった場合に「異動」と表示されます。
「1日でも支払いが遅れたら即ブラック」という意味ではありません。
ただし、だからといって短期間の延滞なら問題ないという意味でもありません。
信用情報には毎月の入金状況なども記録されるため、支払いは期日どおり行うことが大切です。
ローンなどでは、契約者が返済できなくなったときに保証会社が金融機関へ返済する仕組みがあります。
CICでは、このように本人に代わって保証会社が返済した場合も「異動」の対象になります。
僕自身も銀行のローンを利用していたとき、保証会社がついている契約はありました。
ただし、僕の場合は保証会社が代わりに返済する「保証履行」を経験したわけではありません。
保証会社や代位弁済については、こちらの記事で詳しく解説しています。
そして僕自身に関係するのが、自己破産です。
CICでは、裁判所によって破産手続開始が決定した場合も「異動」として扱われます。
ここで注意したいのが、
「自己破産の免責が決定した日」ではない
という点です。
自己破産では、破産手続開始決定と免責許可決定は別のものです。
「自己破産した日から○年」と単純に考えてしまうと、信用情報の登録期間について勘違いする原因になる可能性があります。
ここまで読むと、
「自己破産したくらいだから、返済もかなり滞納していたんじゃないの?」
と思う人もいるかもしれません。
でも僕は、自己破産するまで返済を一度も延滞したことがありませんでした。
実際、あとからCICの信用情報を開示したときも、入金状況には「$」がたくさん並んでいたことを覚えています。
CICの入金状況では、「$」は請求どおり、または請求額以上の入金があったことを示す記号です。
これだけを見ると、
「ちゃんと毎月返済できていた人」
に見えるかもしれません。
でも、実際の生活はまったく違いました。
当時の僕は、返済資金を作るために家にある物まで売っていました。
「どうやって借金を減らすか」より、
「どうやって今月の返済を乗り切るか」
を考えるようになっていたんです。
それでも支払日にはなんとか間に合わせていたので、信用情報には「$」が並んでいました。
つまり、
「延滞していない=返済に余裕がある」
とは限りません。
この頃の話については、それだけで一本の記事になるので、別の記事で詳しく書こうと思います。
僕は自己破産した当時、
「5年経てばブラックリストから自動的に消えて、全部元通り」
くらいに考えていました。
しかし、実際の信用情報はもう少し複雑です。
CICでは、クレジット情報について原則として、
契約期間中および契約終了から5年間
保有するとしています。
そして契約が終了している場合、CICの開示報告書には「保有期限」として年月が表示されます。
僕も実際にCICを開示したとき、この「保有期限」を確認しました。
そこで印象に残っているのが、
債権者によって保有期限が同じではなかったこと。
当時の僕は「自己破産から5年経った瞬間に、全部一斉に消える」と思っていたので、これは意外でした。
信用情報について考えるときは、
「自己破産から○年経ったから大丈夫」
と自分で判断するより、自分の信用情報を実際に開示して確認する方が確実です。
なお、信用情報機関によって登録される情報や登録期間は同じではありません。
JICCでは、契約日などによって細かな違いがありますが、現在の登録ルールでは契約継続中および契約終了後5年以内とされる情報があります。
また、全国銀行個人信用情報センター(KSC)では、ローンなどの取引情報とは別に、官報に公告された破産・民事再生手続開始決定の情報を、決定日から7年を超えない期間登録しています。
KSCでは、免責決定そのものは官報情報として登録していません。
このあたりからも、
「自己破産=5年経てば信用情報が全部真っ白になる」
と一括りにはできないことが分かります。
自己破産から数年後、僕は住宅ローンを組んで家を建てることになりました。
そのとき、住宅ローンの担当者から僕の場合について、
「異動情報がなければ融資できますよ」
「いつまで異動情報が登録されているか、事前に確認しておけば安心ですよ」
という趣旨の説明を受けました。
そこで僕はCICを開示し、自分の信用情報に記載されている保有期限を確認しました。
最終的に僕は住宅ローンの審査に通りましたが、
これは「自己破産から○年経てば住宅ローンに通る」という意味ではありません。
住宅ローンを含む各種審査は、それぞれの会社が独自の基準で判断します。
あくまで、
「僕の場合はこうだった」
という一つの実体験です。
これは僕自身ではなく、身近な人の話です。
その人はローンなどをほとんど利用したことがなく、自分の信用情報に問題があるとは思っていませんでした。
ところが、審査がうまくいかないことが続き、CICを開示してみることになりました。
僕もその開示報告書を実際に見せてもらったのですが、そこには過去のクレジットカードに関する「異動」が1件だけ表示されていました。
本人にとっては、まさに
「身に覚えのないブラック」
に近い感覚だったと思います。
もちろん、実際には原因となる契約が存在していました。
この経験から僕が感じたのは、
信用情報は、自分の記憶だけでは分からないことがある
ということです。
「借金なんてしていないから大丈夫」
「最近は延滞していないから大丈夫」
と思っていても、過去の契約情報が残っている可能性があります。
気になる場合は、信用情報を開示して自分自身で確認できます。
日本には主に、CIC、JICC(日本信用情報機構)、KSC(全国銀行個人信用情報センター)という信用情報機関があります。
それぞれ加盟している会社や登録される情報に違いがあり、本人が自分の信用情報を開示する制度も用意されています。
僕自身もこれまでCICを開示した経験があります。
そして今後、実際にもう一度CICへ開示請求をして、
「CICに信用情報の開示請求をする方法」
を、このブログで実際の手順に沿って紹介する予定です。
「自分の信用情報に異動があるのか?」
「いつまで情報が残っているのか?」
が気になる人は、ネット上の情報だけで判断するより、自分自身の信用情報を確認するのが一番確実です。
ここは断定できません。
信用情報は、クレジットカード会社や金融機関などが審査を行う際の判断材料として利用されます。
しかし、
「異動があるから100%審査に落ちる」
「異動が消えたから100%審査に通る」
という単純なものではありません。
審査基準は会社によって異なり、信用情報だけでなく、それぞれの基準に基づいて判断されます。
僕自身、自己破産後には、クレジットカードに通ったこともあれば、落ちたこともあります。
スマートフォンの分割払いに通らなかったこともあります。
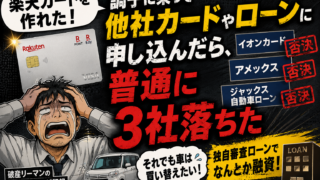
自動車ローンに落ちたこともあります。
そして最終的には住宅ローンにも通りました。
だからこそ、このブログでは、
「自己破産から○年経てば絶対に審査に通る」
とは書かないようにしています。
僕に書けるのは、
「僕の場合は、実際にこうだった」
という経験です。