自己破産とは?仕組みと免責、生活への影響を経験者がわかりやすく解説
yk287rav4
破産リーマン
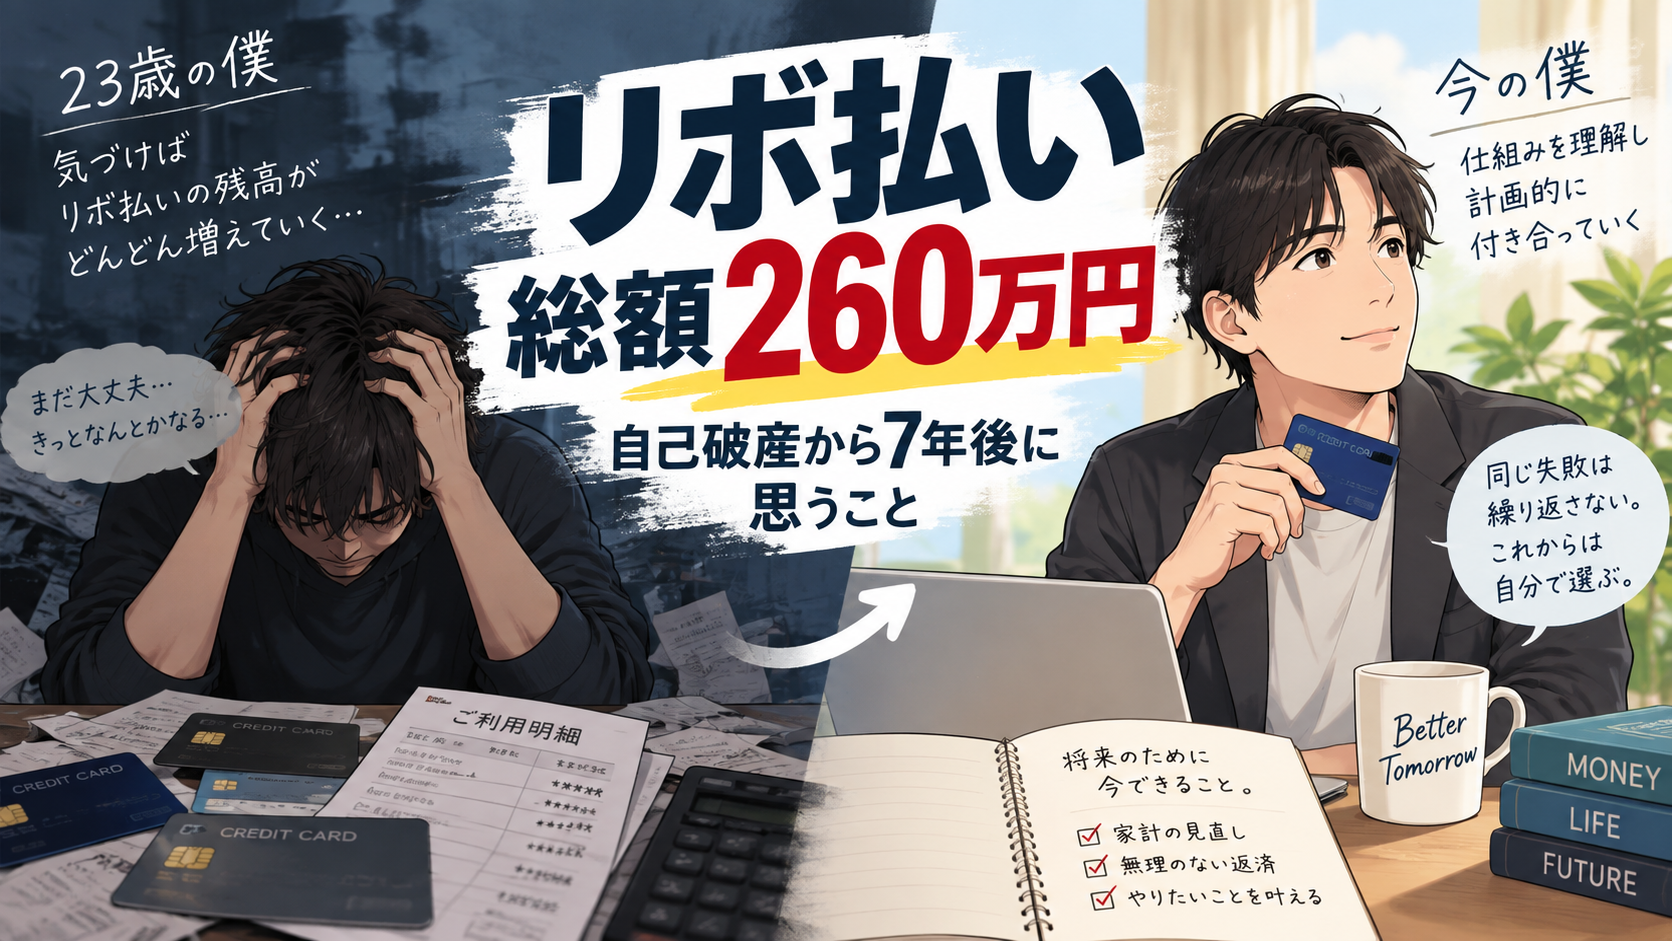
僕は23歳で自己破産を経験しています。
それから約7年を経て、お金に関する知識を「当時よりは」身につけました。
今になって振り返ると、
「リボ払いを使っていたかどうかで結果は違ったんじゃないか?」
と感じることは少なくありません。
※この記事は、リボ払いの仕組みについて言及するものではありません。
僕が自己破産までに利用したリボ払いは、総額約260万円です。
一度深みにハマり、約90万円の残高となりました。
当時の返済額は約1万6千円/月でした。
リボ払いの返済方法は、他のローンとは異なる性質を持つ部分があります。
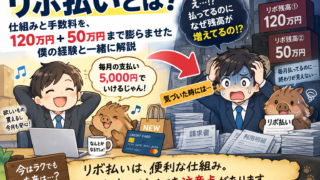
詳しくはこちらの記事にまとめてあります。
自動車ローンを組む機会があり、融資担当者とお話しする中で借り換えについて相談をし、フリーローンを利用して銀行での借り換えを行いました。
借り換え後の返済は、月約1万7千円の84回払いでした。
リボ払いの残高はなくなりましたが、月々の返済額の変化はほぼありませんでした。
そのため、生活する上での収支にも変化は感じられませんでした。
リボ払いは利用を重ねると支払残高が増え、返済期間が長くなる場合があります。
フリーローンを利用したことで、返済の終わりが見え、その心の余裕から将来に目を向けられたことが僕にとって最も大きなメリットでした。
月々の返済額だけに意識が向きがちですが、借り換えには別のメリットもありました。
当時の借り入れは、90万円です。
リボ払いを続けた場合と、借り換えた場合の差を表にまとめました。
試算の条件については以下です。
| 項目 | リボ払い | 借り換え |
| 月々の返済額 | 初月は約1万6千円 | 約1万7千円 |
| 総返済額 | 約192万円 | 約146万円 |
| 返済期間 | 180ヶ月(15年) | 84ヶ月(7年) |
| 手数料合計 | 約102万円 (元金の約113%) | 約56万円 (元金の約62%) |
リボ払いからフリーローンへ借り換えをした場合、総返済額を大きく抑えられることよりも、返済期間が8年も短縮できることに大きなメリットを感じました。
借り換えを利用し、一時はリボ払いの残高がない生活を送っていました。
しかし突発的な出費や生活費をクレジットカード決済したことで、支払いが困難な時が何度かあり、再度リボ払いを利用していました。
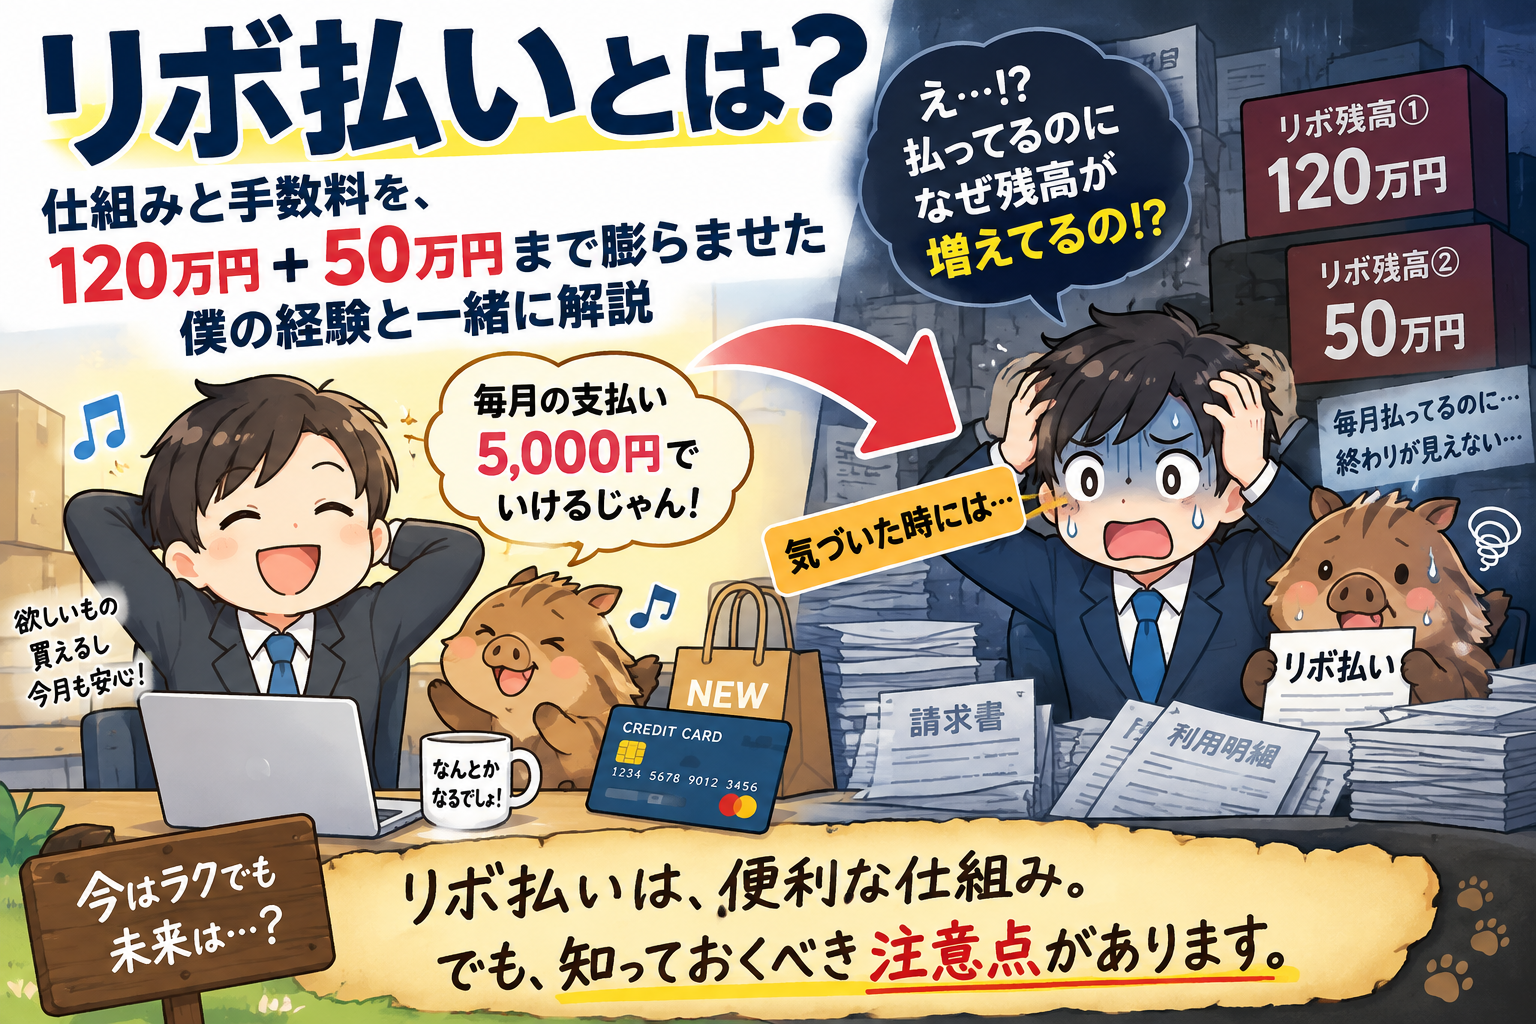
マメに残高を確認せずに利用していたため、気づけば残高はみるみる増えて、1年半ほどで120万円になっていました。
それでも生活はしていかなければならず、目先の出費に対応しなければなりませんでした。
その手段として、別のクレジットカードを作りリボ払いを重ね、さらに50万円の残高も抱えることとなりました。
この時点で、合計170万円のリボ残高と、借り換えの元金残り約80万円を背負うこととなりました。
最初の約90万円。
その後の約120万円。
さらに別のカードで約50万円。
合計すると、僕が自己破産までにリボ払いを利用した金額は約260万円になります。
当時の僕はどう返済するかよりも、なるべく
「見ないようにしていた」
記憶があります。これぞまさに現実逃避。
現実から目を逸らし、生活の見直しや対策を講じなかったのは、その後の人生に大きな影響を与えました。
店舗で買い物をする際、クレジットカード決済を選ぶと、
お支払い回数はどうされますか?
と言われた経験はありませんか?
大きな金額の買い物をした場合には、その明細だけを分割支払いする方法もあります。
カード会社によっては、購入時には一括払いを選択した明細を、後から分割払いに変更できる場合があります。
※後から分割に変更した場合の手数料率、分割可能回数などについてはご確認ください。
あの時の買い物、リボ払いじゃなくて分割払いを選択していたら・・・
と思うことがよくあります。
リボ払いに苦しんだ僕の、後悔の一つです。
当時は分割払いは利用したことがありませんでした。
金額や用途によっては、リボ払いを利用するよりも賢い選択にもなり得る方法だと思います。
リボ払いと分割払いには大きな違いがあります。
使い方によっては大変便利なものですが、メリットばかりではありません。
正しく理解し、正しく利用することが大切です。
分割払いについてより詳しい解説はこちらの記事にまとめてあります。
今の僕が当時の状況であれば、
「リボ払いも分割払いも、どちらも利用する」
という答えになります。
リボ払いの返済が難しくなったことは事実ですが、決まった回数で支払いを終えることができる分割払いをうまく利用できていれば、総額がそこまで膨らむことがなかったのではないかと思うからです。
ですが、当時の僕が、その支払いに耐えられていたかはわかりません。
僕が抱えていた借金はリボ払いだけではありませんでした。
その他に、自動車ローンの利用もあり、借金総額は約630万円ありました。
借金の内訳や、自己破産に至った経緯についてはこちらの記事に詳しく書いています。
リボ払いの返済額が生活を圧迫していたのは確かです。
ですが、だからと言ってリボ払いだけが自己破産までの道というわけでもありません。
当時はリボ払いの「いいところ」ばかり見ていて、全体を通してメリット・デメリットをちゃんと把握できていなかった
仕組みについて知ってはいました。
ですが、僕の場合は「わかっていなかった」ことがよくないところです。
もっと仕組みをしっかりと理解することが大切でした。
他の支払い方法を利用したり、そもそも買い物を控えることができていたならば、自己破産には至っていなかったかもしれません。
今の僕が当時の僕に対し、何より「バカ」だと思う行いは、
「一度大失敗したのに、また同じことを繰り返す」
これです。本当にこれに尽きます。
本当にバカだと思います。
一度目よりも酷い状態になってしまったことは、失敗から何も学んでいないということだと思います。
ただ「失敗する」ことと、また「失敗する」ことは、同じ言葉でも意味合いが全く違います。
僕は今、リボ払いも分割払いも利用しています。
何度も失敗してきたことをまた繰り返しているわけではなく、自分なりに将来を考え、資金計画を考えた上での利用をしているつもりです。
当時とは違い、「お金がないから、とりあえずリボ!」なんて使い方はしていません。
問題だったのはリボ払いを利用することではなく、僕自身が
「仕組みを理解しているつもりで、何もわかっていなかったこと」
なんだと、今ならハッキリわかります。
これからもリボ払いや分割払いは利用していくと思います。
「内容をしっかりと把握し、うまく付き合っていくことが大前提である」
23歳の僕にはできなかったお金との付き合い方を、これからも学んでいきたいと思います。