信用情報の「異動」とは?自己破産した僕が勘違いしていたブラックリストの正体
yk287rav4
破産リーマン
借金について調べていると、よく目にする「債務整理」という言葉。
僕自身、借金の返済が難しくなったときに任意整理を検討し、最終的には自己破産を経験しました。
では、そもそも債務整理とは何なのでしょうか?
「債務整理=自己破産」と思われるかもしれませんが、債務整理にはいくつかの方法があり、それぞれ仕組みが異なります。
この記事では、債務整理の基本と、任意整理・個人再生・自己破産・特定調停の違いについて解説します。
この記事では、債務整理の制度や仕組みについて、できる限り正確な情報をお伝えするため、最新の情報や一次情報を確認しながらAI(ChatGPT)を活用して構成・執筆しています。
一方で、僕が実際に経験したことや、当時感じていたことまでAIに作ってもらうつもりはありません。
制度や仕組みを調べて説明するのはAI。
実際に経験したことを語るのは破産リーマン。
記事内では、僕自身の体験や考えを吹き出しで補足しています。
AIには調べればわかることを。
僕は、実際に経験した人間にしか書けないことを。
そんな役割分担で、この記事を作っています。
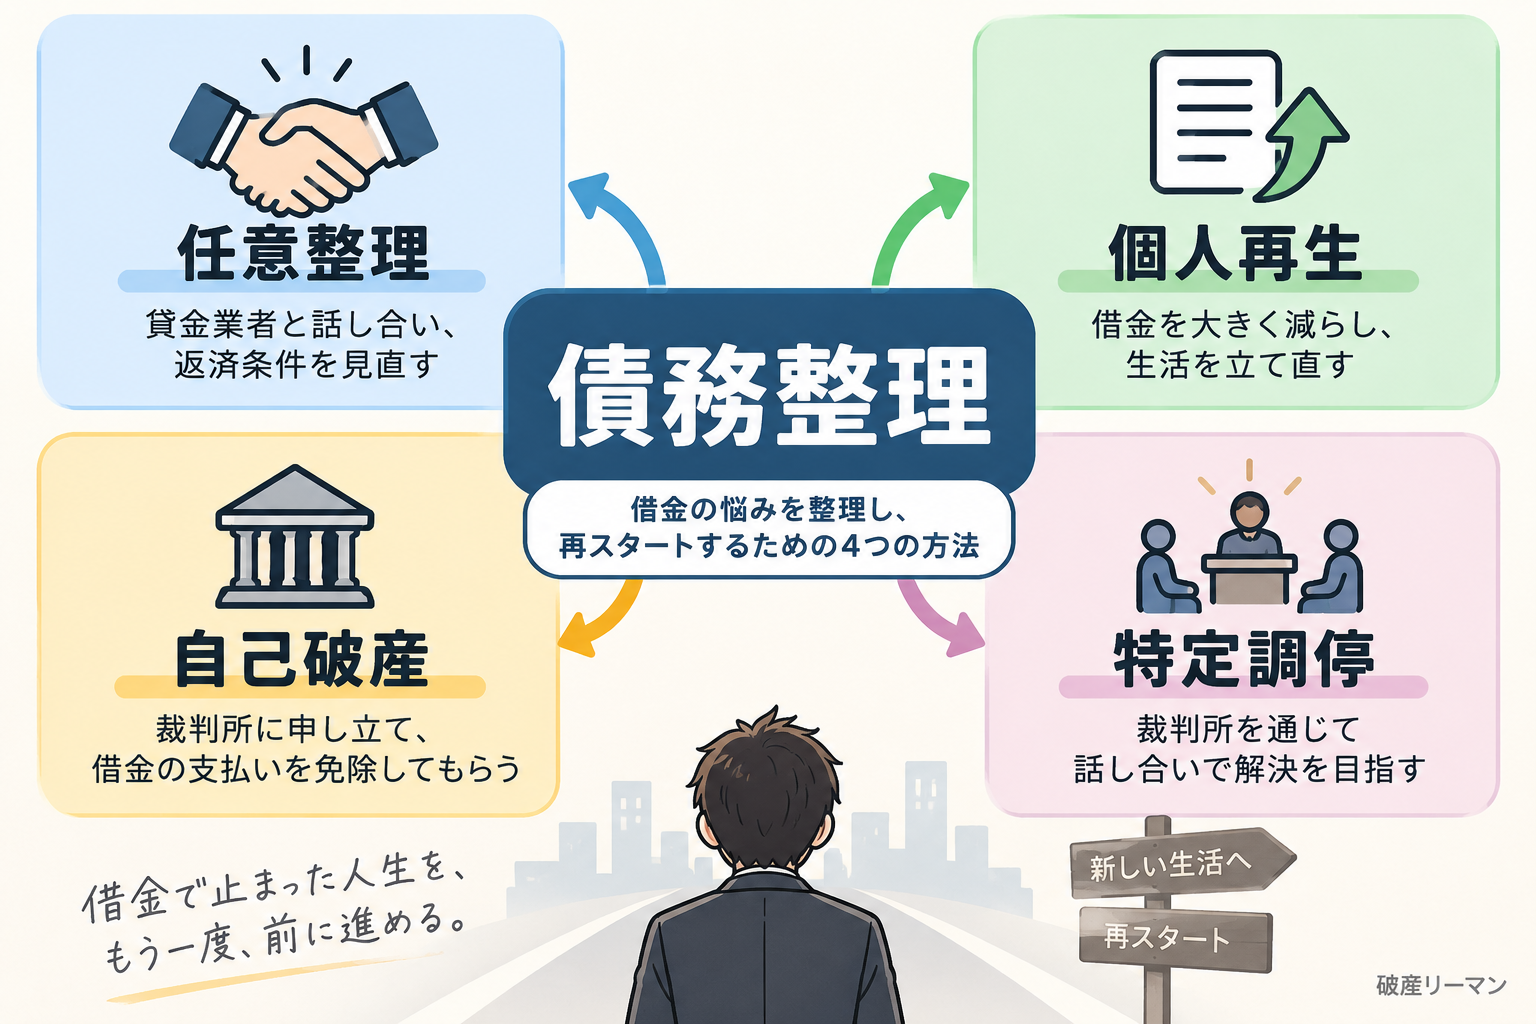
債務整理とは、借金の減額や免除、支払いの猶予などによって債務を整理し、生活を立て直していくための手続きの総称です。
つまり、「債務整理」という名前の一つの制度が存在するわけではありません。
法テラスでは、債務整理の主な方法として次の4つを挙げています。
借金を整理するといっても、債権者と話し合いながら返済を続ける方法もあれば、裁判所を利用して借金の減額を目指す方法、免責によって支払義務を免れることを目指す方法もあります。
そのため、「借金が返せない=自己破産」というわけではありません。債務整理には4つの主な方法がある
ここからは、それぞれの方法がどのようなものなのか、大まかな仕組みを見ていきます。
任意整理は、裁判所などの公的機関を利用せず、債権者と話し合って借金を整理する方法です。
弁護士や認定司法書士などに依頼して債権者と交渉し、債務額や返済方法について合意したうえで返済していきます。
法テラスによると、利息制限法に基づいて計算し直した残元金を、3〜5年程度で分割返済する内容で合意するケースが多いとされています。
ただし、債権者には任意整理の話し合いに応じる義務はありません。
また、自己破産とは異なり、任意整理をしたからといって借金の返済そのものがなくなるわけではありません。合意した内容に沿って返済を続けていく必要があります。
個人再生は、裁判所を利用して借金を整理する手続きです。
将来の収入から一定額を返済する再生計画を立て、その計画が裁判所に認められた場合、計画に沿って返済していきます。
札幌地方裁判所の案内では、住宅ローンを除く債務総額が5,000万円を超えておらず、将来にわたって継続的な収入が見込まれる個人が利用できる手続きとされています。
返済期間は原則3年間です。
自己破産とは異なり、個人再生では借金を一定額返済していくことになります。
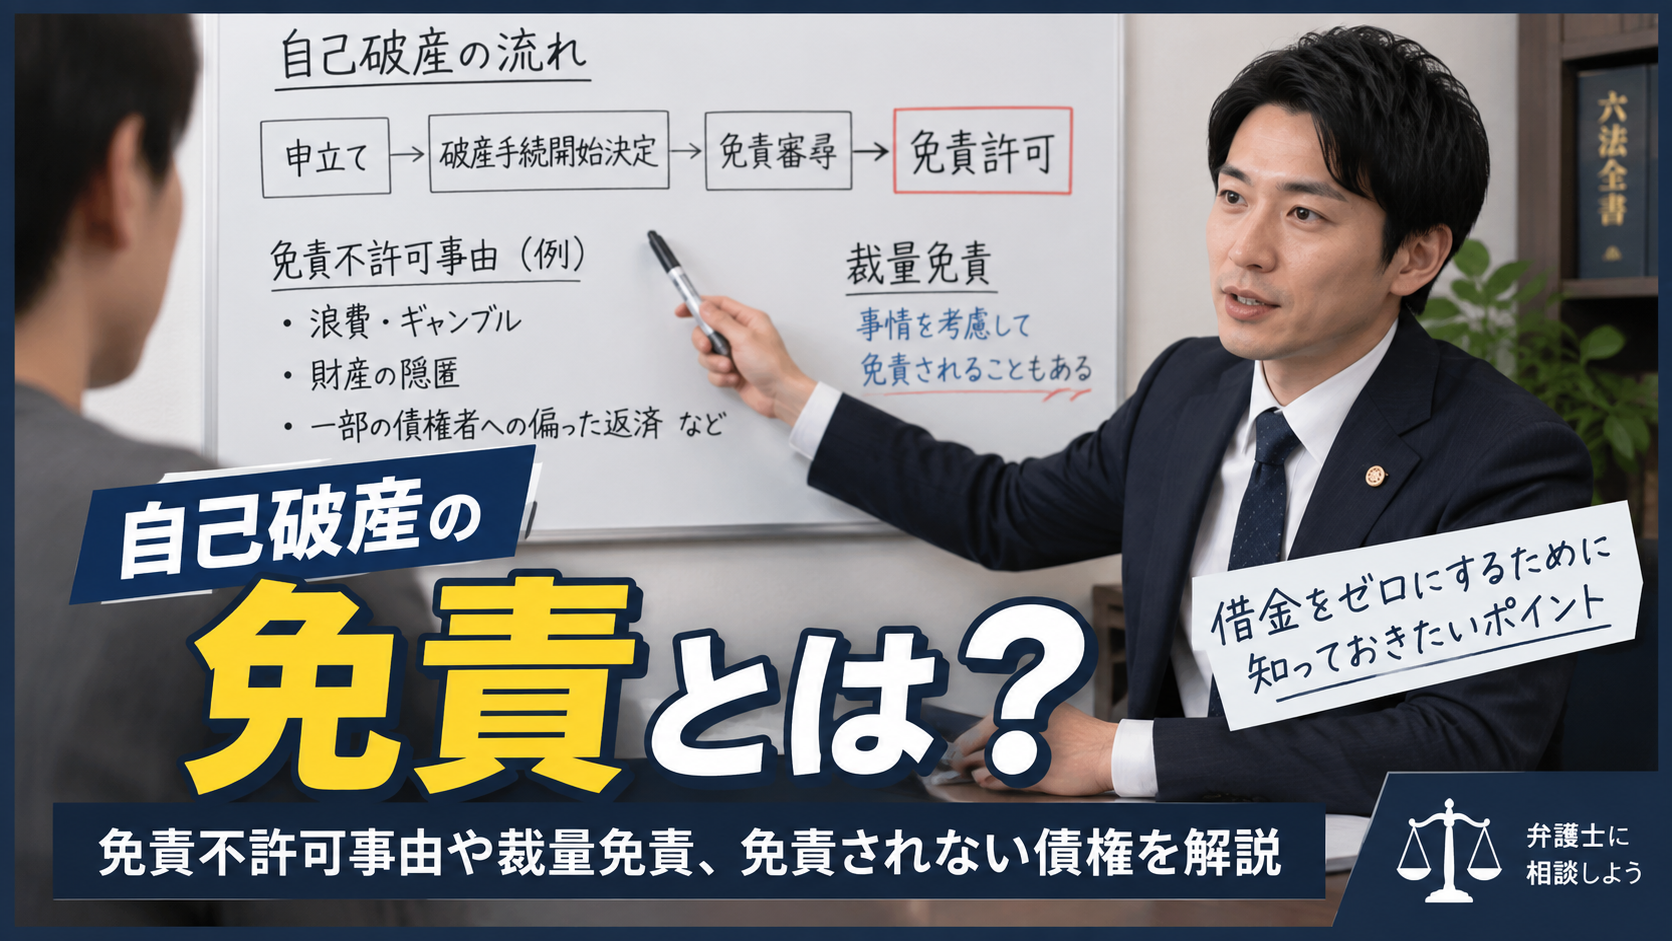
自己破産は、支払いができない状態になった場合に、裁判所を利用して債務を整理する手続きです。
ここで注意したいのが、「破産手続きをすれば自動的に借金がなくなる」というわけではないことです。
裁判所によると、個人の場合、債務の支払いについて法的な責任を免れるためには、破産手続とは別に免責許可を受ける必要があります。個人の自己破産では、通常、破産手続開始と免責許可の申立てをあわせて行います。
また、税金など、免責許可を受けても支払義務がなくならない債務もあります。
自己破産がどういった制度・仕組みなのかは、こちらの記事を参考にしてください。
特定調停は、裁判所に債権者との間に入ってもらい、借金の額や返済方法について話し合う手続きです。
法テラスでは、債務額を確定させたうえで、支払い可能な毎月の返済額について合意し、返済していくことを目的とした裁判所の手続きと説明しています。
任意整理と同じく返済を続ける方向の方法ですが、任意整理が裁判所などの公的機関を利用しない私的な話し合いであるのに対し、特定調停では裁判所が関わるという違いがあります。
4つの方法を大まかに整理すると、次のようになります。
| 方法 | 裁判所 | その後の返済 | 大まかな特徴 |
|---|---|---|---|
| 任意整理 | 原則利用しない | 続ける | 債権者と返済方法などを話し合う |
| 個人再生 | 利用する | 減額された債務を返済 | 再生計画に沿って原則3年間で返済する |
| 自己破産 | 利用する | 免責が許可されれば、原則として支払義務を免れる | 財産を清算する破産手続と免責手続を行う |
| 特定調停 | 利用する | 続ける | 裁判所が間に入り返済方法などを話し合う |
この表はあくまで大まかな違いを整理したものです。
実際には、借金の金額や種類、収入、財産、家族構成などによって状況は変わります。
「借金が○万円ならこの方法」と単純に決められるものではないことには注意が必要です。
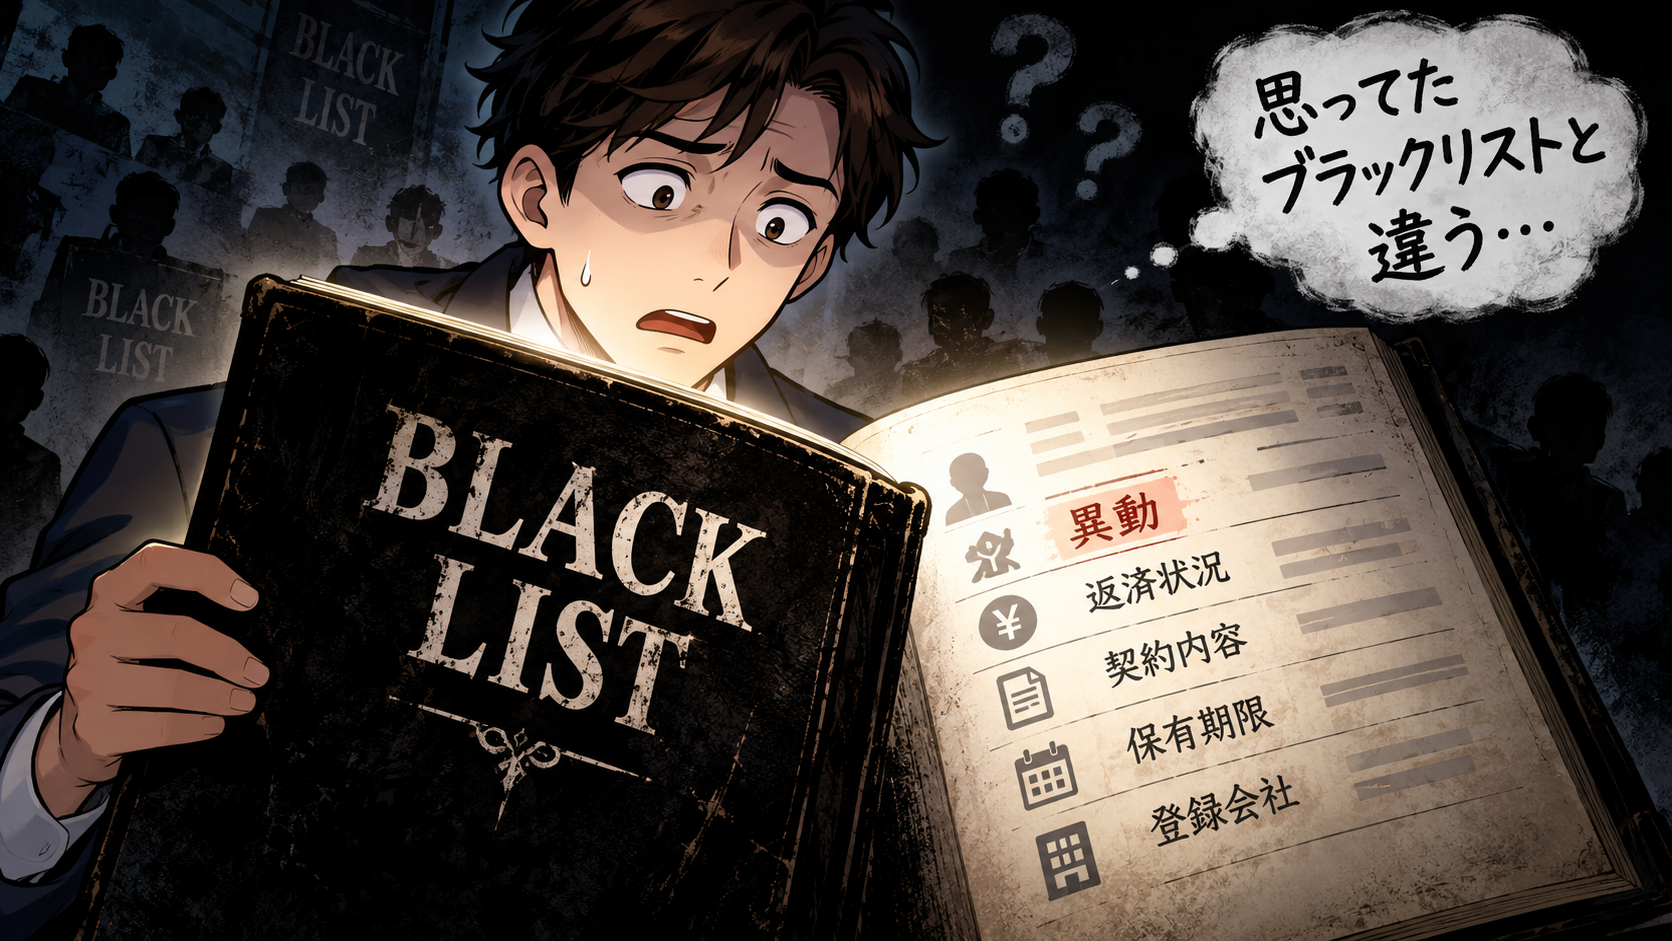
債務整理を考えるとき、「ブラックリストに載る」という言葉を聞いたことがある人も多いかもしれません。
ただし、実際に「ブラックリスト」という名前の名簿が存在するわけではありません。
ローンやクレジットカードなどの契約内容や返済状況といった情報は、信用情報機関に登録されています。
そして、債務整理に関係する情報の扱いは、信用情報機関や契約・手続きの内容などによって異なります。
たとえばCICでは、特定調停や民事再生を申し立てた事実、弁護士や司法書士に債務整理を依頼した事実そのものをコメントとして登録する項目はないとしています。
一方、JICCでは「債務整理」や「破産申立」などが取引事実に関する情報として登録対象になっています。
そのため、「債務整理をしたら必ず○年間ブラックリストに載る」と一括りにするのではなく、どの信用情報機関にどのような情報が、どのくらいの期間登録されるのかを分けて考える必要があります。
ここまで4つの方法を紹介しましたが、「結局どれを選べばいいの?」と思うかもしれません。
しかし、適した方法は借金の総額だけで決まるものではありません。
収入と支出のバランス、返済に回せる金額、借金の内容、保有している財産など、さまざまな事情によって変わります。
法テラスも、それぞれの手続きにはメリットとデメリットがあるため、弁護士や司法書士などの専門家と相談しながら検討することを案内しています。
僕の場合、任意整理で月々の返済額が約3万3,000円になる案を提示されました。でも当時はそれを払う余裕すらなく、結局自己破産を選ぶことになりました。
債務整理は、単に「借金をなくすための方法」というわけではありません。
返済方法を見直して返済を続ける任意整理や特定調停、借金を減額したうえで返済していく個人再生、破産・免責手続によって債務を整理する自己破産など、それぞれ仕組みが異なります。
大切なのは、「自己破産だけは避けたい」「とにかく任意整理にしたい」と方法を先に決めてしまうことではなく、自分の借金や収入、生活状況を整理したうえで、現実的にどの方法を取れるのか考えることです。
僕自身は、自己破産をする前に任意整理を検討しました。
しかし、当時の僕には任意整理後の返済を続けられるだけの余裕がなく、最終的に自己破産を選ぶことになりました。
これはあくまで僕の場合の話です。どの債務整理が適しているのかは人によって異なるため、実際に債務整理を検討するときは、弁護士や司法書士などの専門家に相談することも大切です。